猜你想问
Tanger Inc 2026年季度报告核心内容有哪些?
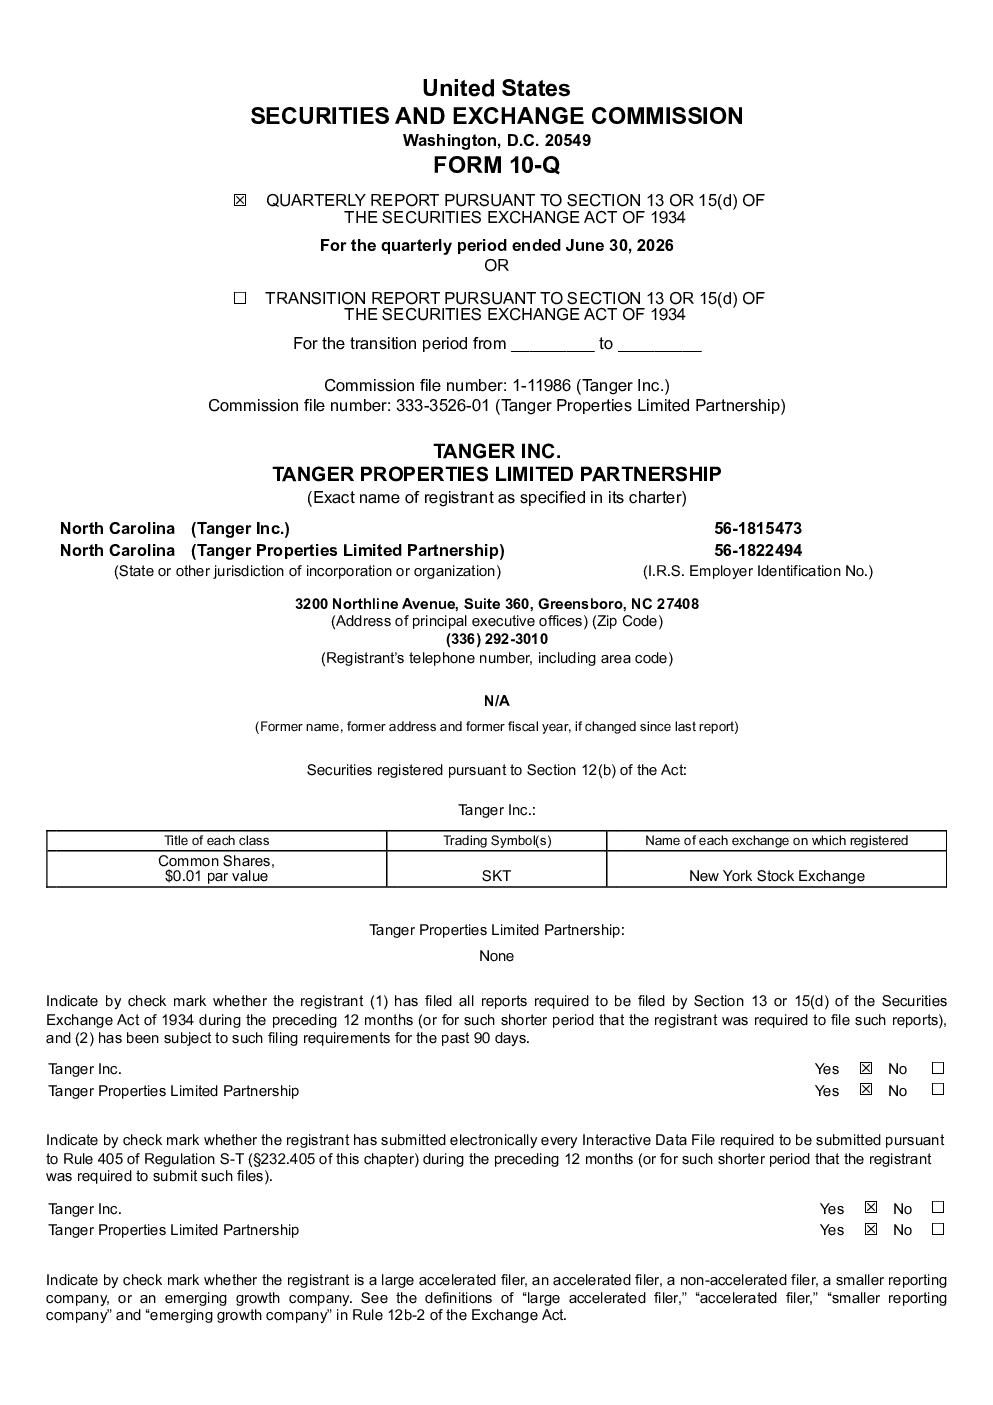
Tanger Inc. 是一家领先的美国和加拿大奥特莱斯和其他开放式零售目的地所有者和运营商,通过其控股的 Tanger Properties Limited Partnership(以下简称“运营合伙企业”)进行业务运营。截至 2026 年 6 月 30 日,公司及其子公司拥有并经营 31 个合并奥特莱斯中心和 4 个开放式生活方式中心,总可租赁面积约为 1430 万平方英尺,出租率为 96.6%,拥有超过 2600 家商店,代表约 700 个品牌。公司的财务报表是合并的,因为它对运营合伙企业拥有控制权。公司的主要资产是其持有的运营合伙企业的合伙权益,其主要负债是其为运营合伙企业担保的债务。截至 2026 年 6 月 30 日,公司流通股数量为 1.15 亿股,每股面值 0.01 美元。公司的业务运营主要通过运营合伙企业进行。运营合伙企业拥有所有购物中心和其他资产,并开展业务运营。公司的主要收入来源是运营合伙企业支付的股息,用于支付股息、再投资和运营费用。公司的租赁收入有所增长,主要原因是租户组合的加强和新的以及续签的租金率提高。截至 2026 年 6 月 30 日,公司 35 个合并中心有超过 2600 家商店的租赁协议,初始期限在 2026 年至 2040 年之间。公司的债务主要由运营合伙企业承担,公司为其部分债务提供担保。截至 2026 年 6 月 30 日,运营合伙企业未偿债务总额为 10 亿美元,其中包括 6 亿美元的未担保信贷额度、4 亿美元的未担保定期贷款和 2.5 亿美元的交换票据。公司通过公开市场发行股票和债券为运营合伙企业提供资金。公司董事会已宣布 2026 年的季度现金股息,每股 0.3125 美元。公司致力于向股东支付股息,并计划继续增长其资产组合。然而,公司也面临着多种风险,包括宏观经济条件、房地产市场波动、租户业绩、竞争和监管环境等。
奥特莱斯赛道行业发展趋势如何?
Tanger Inc. 所属的奥特莱斯赛道,在美国和加拿大市场仍具有较强韧性。随着消费者对品牌折扣和体验式购物的需求持续增长,奥特莱斯中心通过引入更多高端品牌和优化购物体验,正逐步从传统折扣零售向综合零售目的地转型。同时,数字化转型也在加速,许多奥特莱斯中心开始提供线上预订、虚拟导览等服务,以吸引年轻消费者。此外,可持续发展理念的普及也促使部分奥特莱斯中心加强环保措施,提升品牌形象。然而,宏观经济波动和电商竞争对行业增长构成挑战,需关注租户组合质量和租金调整策略。
Tanger Inc 2026年季度报告重点分析了哪些方向?
Tanger Inc 2026年季度报告重点分析了公司核心资产组合的稳健性、运营合伙企业产生的现金流和债务融资能力,以及租赁市场的增长潜力。报告显示,公司通过运营合伙企业拥有并经营多个奥特莱斯和其他开放式零售中心,出租率高达 96.6%,租户组合持续优化,新及续签租金率提升。此外,报告还详细阐述了公司的资本结构,运营合伙企业承担主要债务,公司通过股票和债券为运营合伙企业提供资金支持。股息政策方面,公司已宣布 2026 年的季度现金股息,每股 0.3125 美元,体现了其对股东的回报承诺。
当前奥特莱斯市场现状如何?
当前奥特莱斯市场呈现多元化发展态势。一方面,传统奥特莱斯中心仍凭借品牌折扣优势吸引大量消费者,但面临电商竞争加剧的压力。另一方面,部分奥特莱斯中心通过引入高端品牌、拓展餐饮娱乐和体验式服务,成功转型为综合零售目的地,提升了客流量和消费粘性。从数据来看,Tanger Inc. 经营的 35 个合并中心出租率保持在 96.6%的高位,显示出较强的市场吸引力。但宏观经济波动和房地产市场波动对行业增长构成不确定性,需关注租户业绩和租金调整策略的应对。
Tanger Inc 2026年季度报告提示了哪些风险?
Tanger Inc. 2026年季度报告提示了多重风险因素。首先,宏观经济条件的不确定性可能影响消费者购买力,进而影响租户业绩和租金收入。其次,房地产市场波动可能导致资产价值波动和融资成本上升,运营合伙企业的债务负担可能增加。此外,租户业绩的不确定性也是重要风险,部分品牌可能因经营困难导致租金拖欠或店铺空置。竞争加剧和监管环境变化也可能对公司业务运营产生负面影响,需持续关注行业动态和政策调整。