猜你想问
药明康德2026年业绩预测上调的原因是什么?
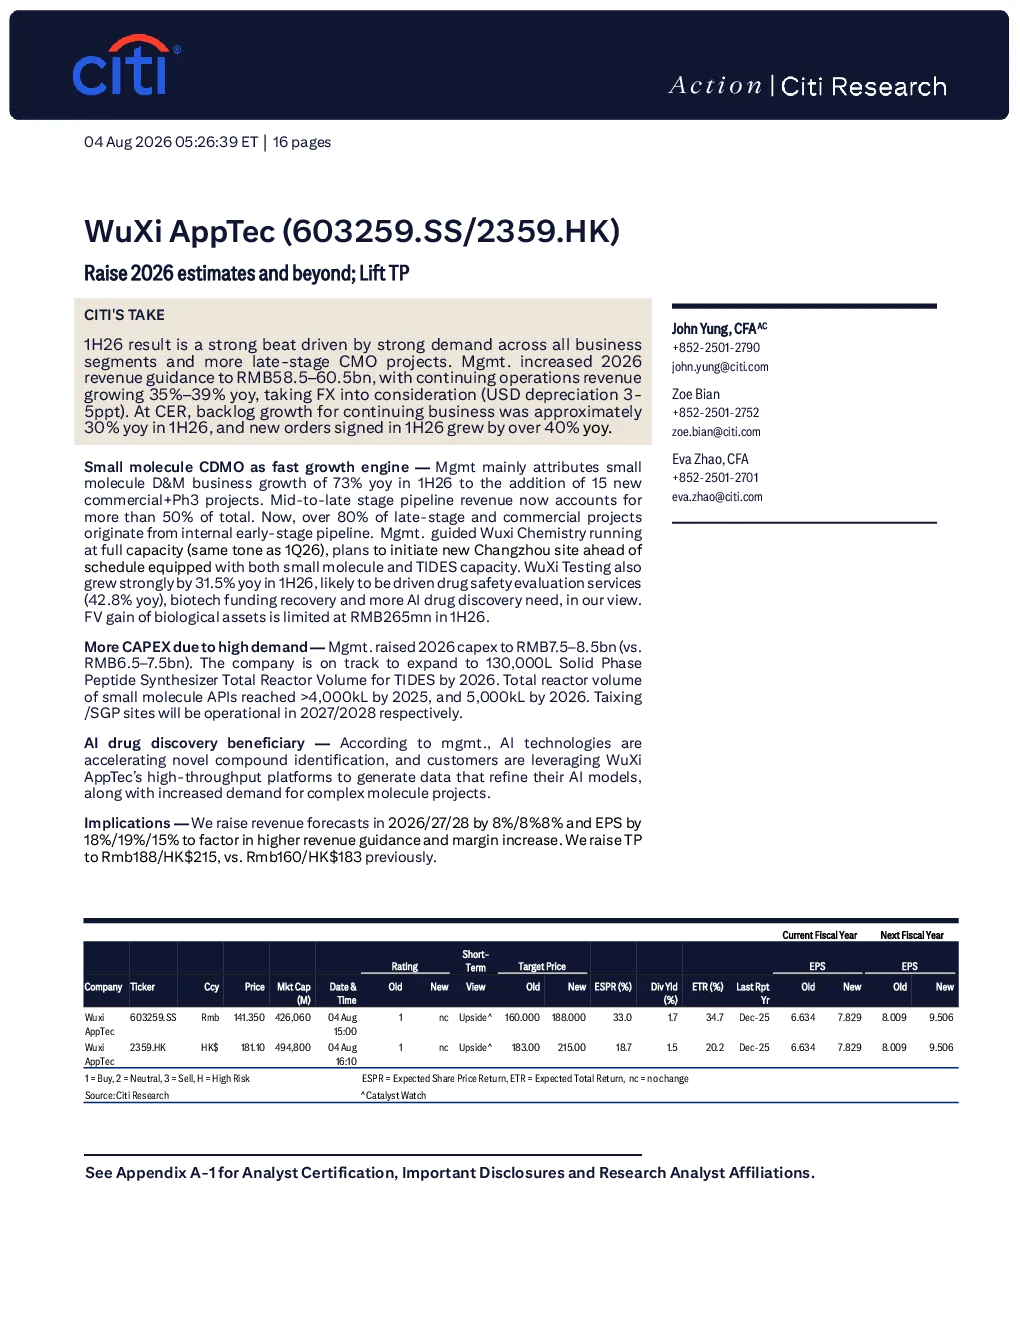
药明康德2026年业绩预测上调主要受各业务板块需求强劲和后期临床项目增加的推动。管理层将2026年收入指引上调至人民币585-605亿元,考虑汇率因素(美元贬值3-5个基点),持续经营业务收入同比增长35%-39%。2026年上半年,CER持续经营业务订单量同比增长约30%,新订单同比增长超过40%。小分子CDMO作为快速增长引擎,新增15个商业化+临床III期项目,中后期临床项目收入占比超过50%。无锡化学预计满负荷运行,计划提前启动常州新厂,配备小分子和TIDES产能。无锡检测2026年上半年同比增长31.5%,受药物安全性评估服务、生物技术融资复苏和更多AI药物发现需求推动。
小分子CDMO业务增长的主要驱动力是什么?
小分子CDMO业务增长主要归因于新增15个商业化+临床III期项目,中后期临床项目收入占比超过50%。目前超过80%的后期和商业化项目源自内部早期项目管线。无锡化学预计满负荷运行,计划提前启动常州新厂,配备小分子和TIDES产能。这些增长得益于公司内部早期项目管线的转化,以及客户对后期临床项目需求的增加。同时,无锡检测2026年上半年同比增长31.5%,主要受药物安全性评估服务(同比增长42.8%)、生物技术融资复苏和更多AI药物发现需求推动。
药明康德2026年资本支出上调对业务有何影响?
药明康德2026年资本支出上调至人民币75-85亿元,此前为人民币65-75亿元。公司预计到2026年,固相肽合成仪总反应器容量将达到130,000升TIDES。到2025年,小分子API总反应器容量达到超过40,000升,到2026年达到5,000升。泰兴/SGP工厂分别将于2027年和2028年投入运营。这些资本支出主要用于扩大产能,满足客户对后期临床项目和小分子CDMO服务的需求。通过增加反应器容量和新建工厂,公司能够提升服务能力,支持业务增长。
AI药物发现如何影响药明康德的市场地位?
AI药物发现正在加速新化合物识别,客户正利用WuXi AppTec的高通量平台生成数据,以完善其AI模型。同时,复杂分子项目需求增加。药明康德作为行业领先的服务商,通过提供高通量平台和AI技术支持,能够帮助客户加速药物研发进程。公司的高通量平台为客户生成数据,支持其AI模型的完善,从而提升药明康德在AI药物发现领域的市场地位。此外,复杂分子项目需求的增加也为公司带来了新的增长机会。
药明康德2026年业绩预测上调存在哪些风险?
药明康德2026年业绩预测上调存在一定的风险。首先,资本支出大幅增加可能对公司短期盈利能力造成压力。其次,市场竞争激烈,新进入者不断涌现,可能影响公司市场份额。此外,全球宏观经济环境的不确定性也可能对业绩产生影响。例如,汇率波动、原材料价格上涨等因素都可能对公司业务造成不利影响。最后,新工厂的建设和产能扩张需要较长时间,短期内可能无法完全满足市场需求。这些因素都需要公司密切关注和管理。