猜你想问
Trupanion 2026年季度报告主要披露了哪些内容?
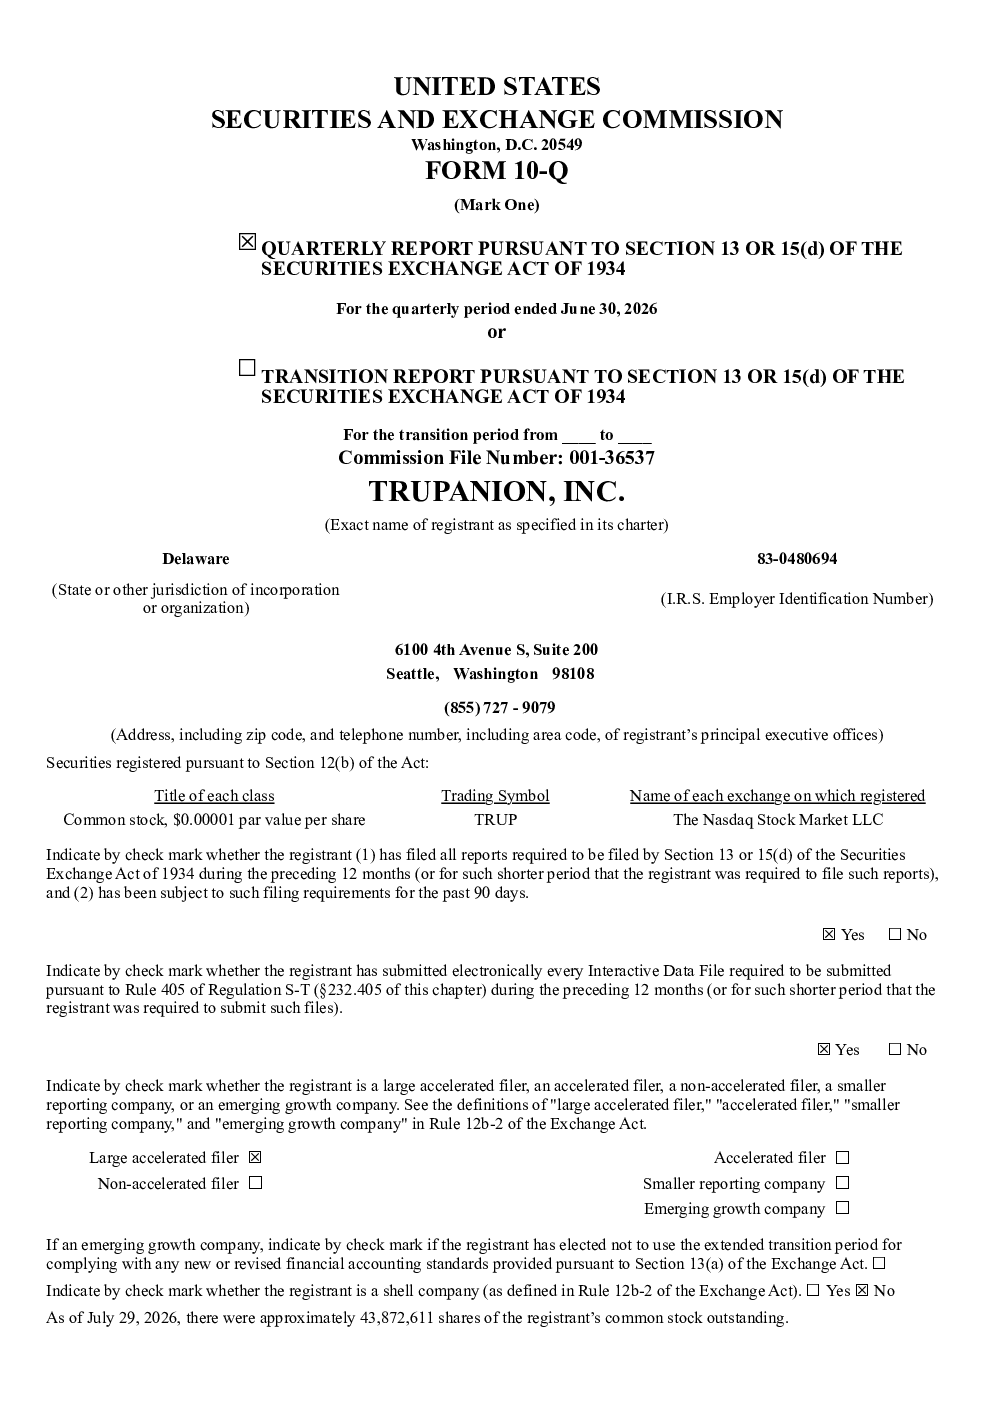
Trupanion 2026年季度报告显示,公司在美国、加拿大和欧洲部分国家提供猫和狗的医疗保险,采用数据驱动和垂直整合模式。报告披露2026年上半年总收入同比增长12%至77.7亿美元,订阅业务收入增长15%至54.6亿美元,毛利率20%。其他业务收入增长5%至23.0亿美元,毛利率7%。报告还提及公司现金流状况、债务情况及未来投资方向。
宠物医疗保险赛道的发展趋势如何?
宠物医疗保险赛道呈现稳定增长态势,消费者对宠物健康关注度提升推动需求。Trupanion作为行业领先者,通过数据驱动和垂直整合模式提升服务价值。未来赛道可能向更多元化保障、技术赋能方向演进,但需关注市场竞争加剧和成本控制压力。
该报告重点分析了哪些业务方向?
报告重点分析了订阅业务作为核心收入来源的增长情况,以及其他业务(如为第三方承保)的利润率较低和控制力有限问题。公司强调通过新成员获取、体验改善和技术升级驱动增长,并探索宠物食品等新领域机遇。
当前宠物医疗市场状况如何?
当前宠物医疗市场在美国、加拿大和欧洲等地区需求持续增长,但竞争激烈。Trupanion凭借品牌和产品优势保持领先,但需关注Pets Best合作终止等潜在收入多元化风险。市场整体受益于宠物家庭地位提升,但成本上升是主要挑战。
该研报提示了哪些风险因素?
研报提示的主要风险包括Pets Best合作终止可能导致收入和利润大幅下降,以及股票回购计划可能影响股价和现金流。此外,运营现金流虽支持短期需求,但可能需要额外融资支持增长或战略目标,需关注公司财务弹性。
你可能感兴趣
Trupanion Inc. 2025年季度报告
美股财报2025-05-01
Trupanion Inc 2025年度报告
美股财报2026-04-27
EastGroup Properties Inc 2026年季度报告
美股财报2026-04-22
Fly-E Group Inc 2026年季度报告
美股财报2026-04-21
Beta Bionics Inc 2026年季度报告
美股财报2026-04-21
Acuity Inc 2026年季度报告
美股财报2026-04-02
Pacira BioSciences Inc 2026年季度报告
美股财报2026-04-30
UMH Properties Inc 2026年季度报告
美股财报2026-04-30
Richmond Mutual Bancorporation Inc 2026年季度报告
美股财报2026-05-12
Coya Therapeutics Inc 2026年季度报告
美股财报2026-05-12