猜你想问
这份能源化工日报主要分析了哪些内容?
这份能源化工日报涵盖了聚烯烃、聚酯、氯碱、玻璃纯碱、甲醇、原油、集运和LPG等多个产业链的期现日报。聚烯烃方面分析了供应端短期降雨影响及原料采购价下行,需求端开工平稳但订单不足;聚酯、氯碱、玻璃纯碱、甲醇、原油、集运和LPG板块则提供了各自的产业数据和分析。报告综合了国内外市场动态,对行业发展趋势进行了系统性梳理。
聚烯烃产业目前的发展趋势如何?
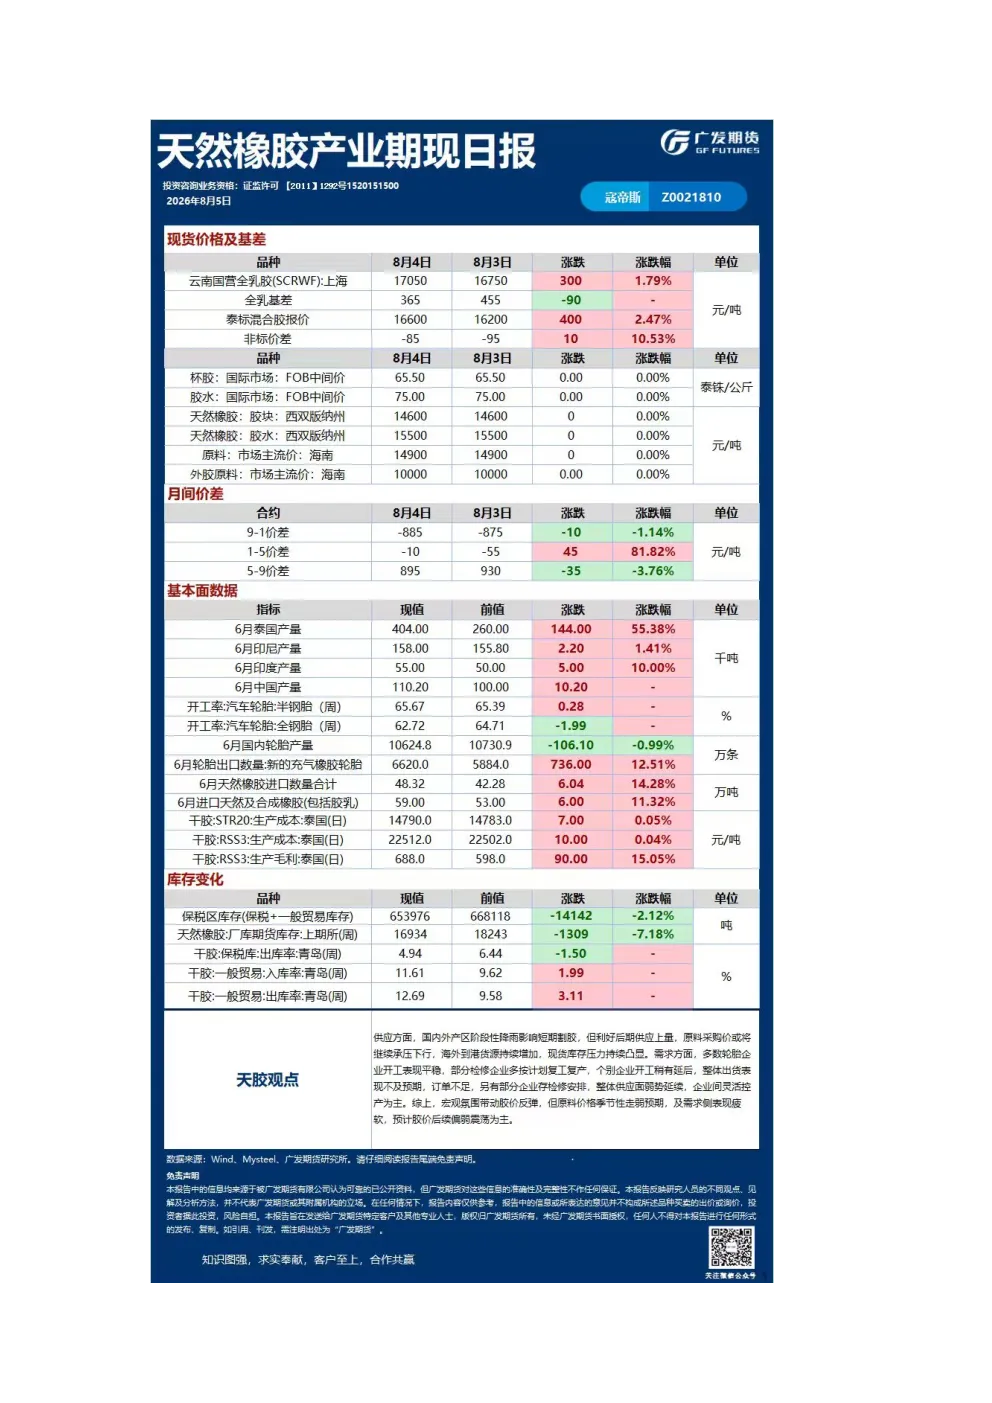
聚烯烃产业目前呈现供应端阶段性波动与需求疲软并存的局面。供应方面,国内外产区短期降雨影响割胶,但后期供应预期上量;原料采购价格承压下行,海外货源持续增加,导致现货库存压力凸显。需求方面,多数轮胎企业开工平稳,但部分企业按计划复工复产或开工延后,整体出货表现不及预期,订单不足现象普遍。这种供需错配格局下,聚烯烃产业短期内面临价格下行压力。
报告重点分析了聚烯烃产业的哪些方面?
报告重点分析了聚烯烃产业的供需两端。供应端关注了国内外产区降雨对橡胶供应的短期影响,以及原料采购价格的下行趋势和海外货源到港情况,同时突出了现货库存压力。需求端则聚焦于轮胎企业的开工率变化、复工复产节奏,以及整体出货和订单情况,揭示了当前市场需求疲软的问题。通过对这些关键数据的分析,报告为投资者提供了聚烯烃产业的基本面判断。
当前能源化工市场整体呈现什么状态?
当前能源化工市场整体呈现分化态势。部分板块如聚烯烃、聚酯等受原料价格季节性走弱预期及需求疲软影响,价格承压;而另一些板块如原油、集运等则可能受益于宏观氛围带动或供需阶段性改善。但总体来看,多数产业链面临库存压力和需求不足的挑战,市场整体缺乏明确的上行动力,预计短期内价格将维持偏弱震荡格局。投资者需密切关注宏观经济变化和各产业链的供需动态。
阅读这份研报需要注意哪些风险?
阅读这份研报需注意以下风险:首先,报告中的分析基于现有数据和行业普遍观点,但市场情况瞬息万变,可能存在未预料到的变量;其次,各产业链受宏观经济、政策调控、国际局势等多重因素影响,单一板块的波动可能传导至其他领域;再次,报告反映的是研究人员观点,仅供参考,不构成投资建议,投资者需自行承担决策风险;最后,部分产业链如聚烯烃、聚酯等存在季节性波动特征,需结合周期性因素综合判断。建议投资者结合自身风险承受能力进行理性分析。