猜你想问
这份研报的核心内容是什么?
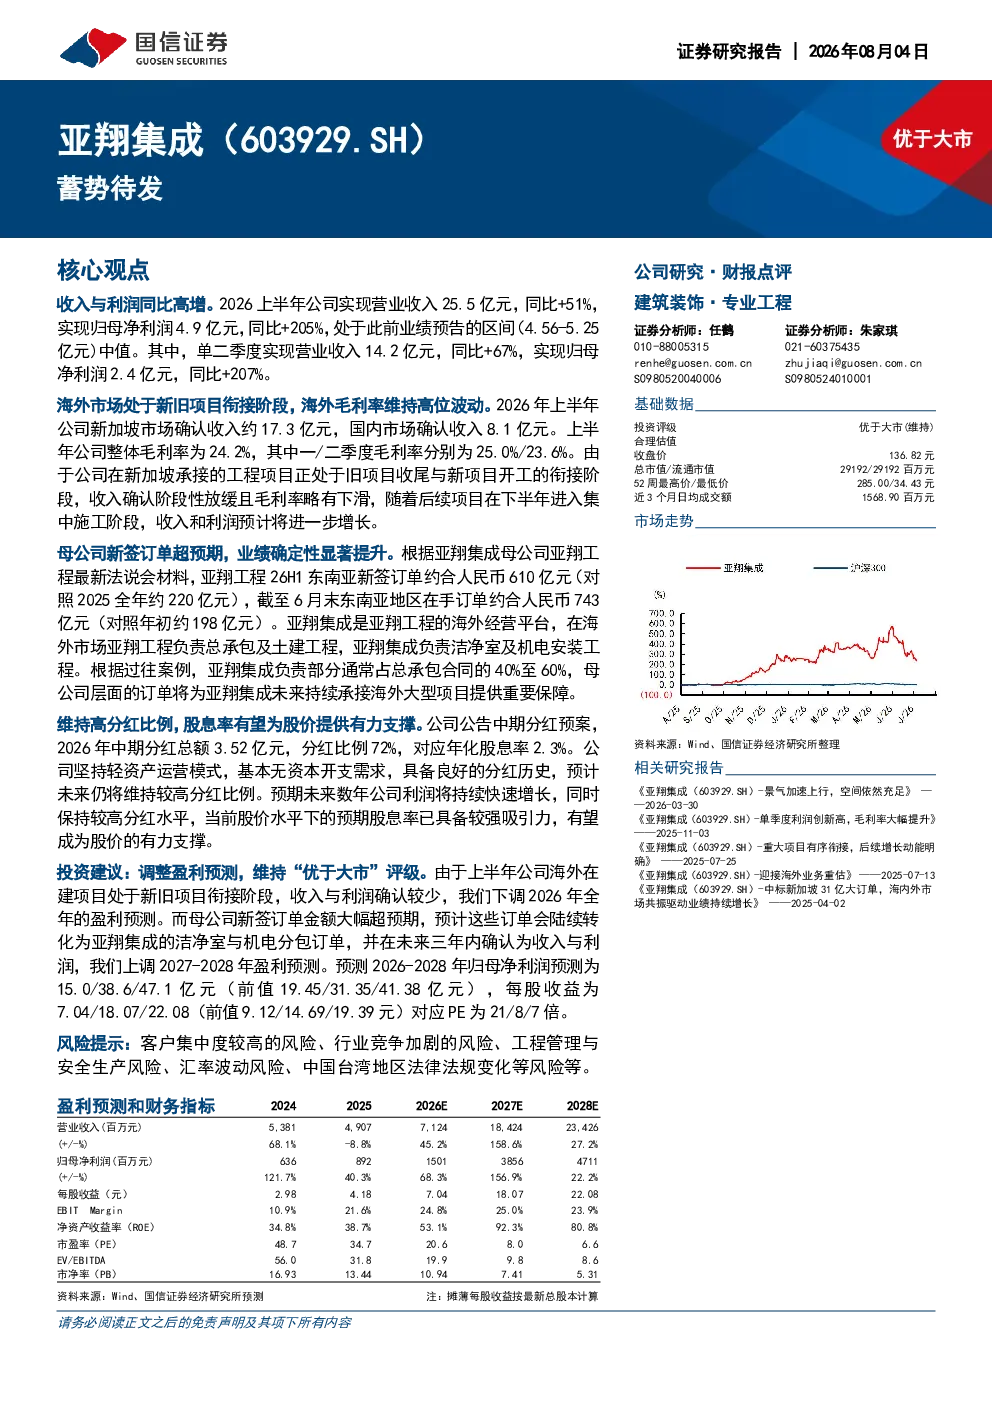
研报显示,亚翔集成2026上半年营收25.5亿元,同比增51%;净利润4.9亿元,同比增205%,符合预告。二季度营收14.2亿元,同比增67%;净利润2.4亿元,同比增207%。海外市场新加坡收入约17.3亿元,国内市场收入8.1亿元。整体毛利率24.2%,新加坡市场30.3%但下滑1.5pct,国内市场11.6%下滑3.2pct。预计下半年项目集中施工将推动增长。
建筑建材行业发展趋势如何?
建筑建材行业正经历新旧项目衔接期,海外市场如新加坡项目持续,国内市场稳步发展。亚翔集成母公司上半年东南亚新签订单约610亿元,在手订单约743亿元,显示行业订单旺盛。轻资产运营模式助力企业灵活应对市场变化,但需关注客户集中度及行业竞争加剧等挑战。
研报重点分析了哪些方向?
研报重点分析了亚翔集成业绩增长点,包括海外市场收入贡献及东南亚订单储备。公司作为海外经营平台,承接洁净室及机电安装工程,占总承包合同40%-60%。母公司新签订单为亚翔集成提供大型项目保障,提升业绩确定性。同时关注毛利率变化及下半年收入预期。
当前市场现状如何判断?
当前市场呈现新旧项目交替特征,亚翔集成海外市场新加坡收入稳定,国内市场增长潜力大。整体毛利率虽有所下滑,但下半年项目集中施工有望提振收入利润。行业竞争激烈,客户集中度较高,需关注工程管理与安全生产风险。
研报提示了哪些风险?
研报提示主要风险包括客户集中度较高,可能导致业绩波动;行业竞争加剧可能压缩利润空间;工程管理与安全生产存在不确定性;汇率波动影响海外收入;中国台湾地区法律法规变化可能带来合规风险。需持续关注这些因素对业绩的影响。
你可能感兴趣
证券行业2024中期策略:除旧布新,蓄势待发
金融国金证券2024-07-12
2024年报及2025年一季报点评:反光材料龙头地位稳固,新材料业务蓄势待发
太平洋证券2025-04-27
品牌电商服务领导者,深度改革、蓄势待发
商贸零售华西证券2025-01-15
浓香型白酒:刺激政策蓄势待发,行业发展拨云见日 头豹词条报告系列
食品饮料头豹研究院2024-12-31
红利风格投资价值跟踪(2025W10):红利成交热度回升,顺周期资产蓄势待发
信达证券2025-03-09
华创医药药明合联蓄势待发全球领先的XDCCRDMO有望进入商业化收获期
未知机构2026-03-02
非银金融行业跟踪周报:市场活跃度仍高,非银蓄势待发
金融东吴证券2026-03-08
飞荣达跟踪算力液冷价值量质变具身智能蓄势待发公司目前正处于
未知机构2026-03-05
重磅深度申万食品饮料泸州老窖厚积砺剑蓄势待发泸州老窖新周期进击
未知机构2026-03-05
血制品和疫苗稳健,生物药蓄势待发
国泰海通证券2026-04-01