猜你想问
Transcat Inc 2026年季度报告核心内容有哪些?
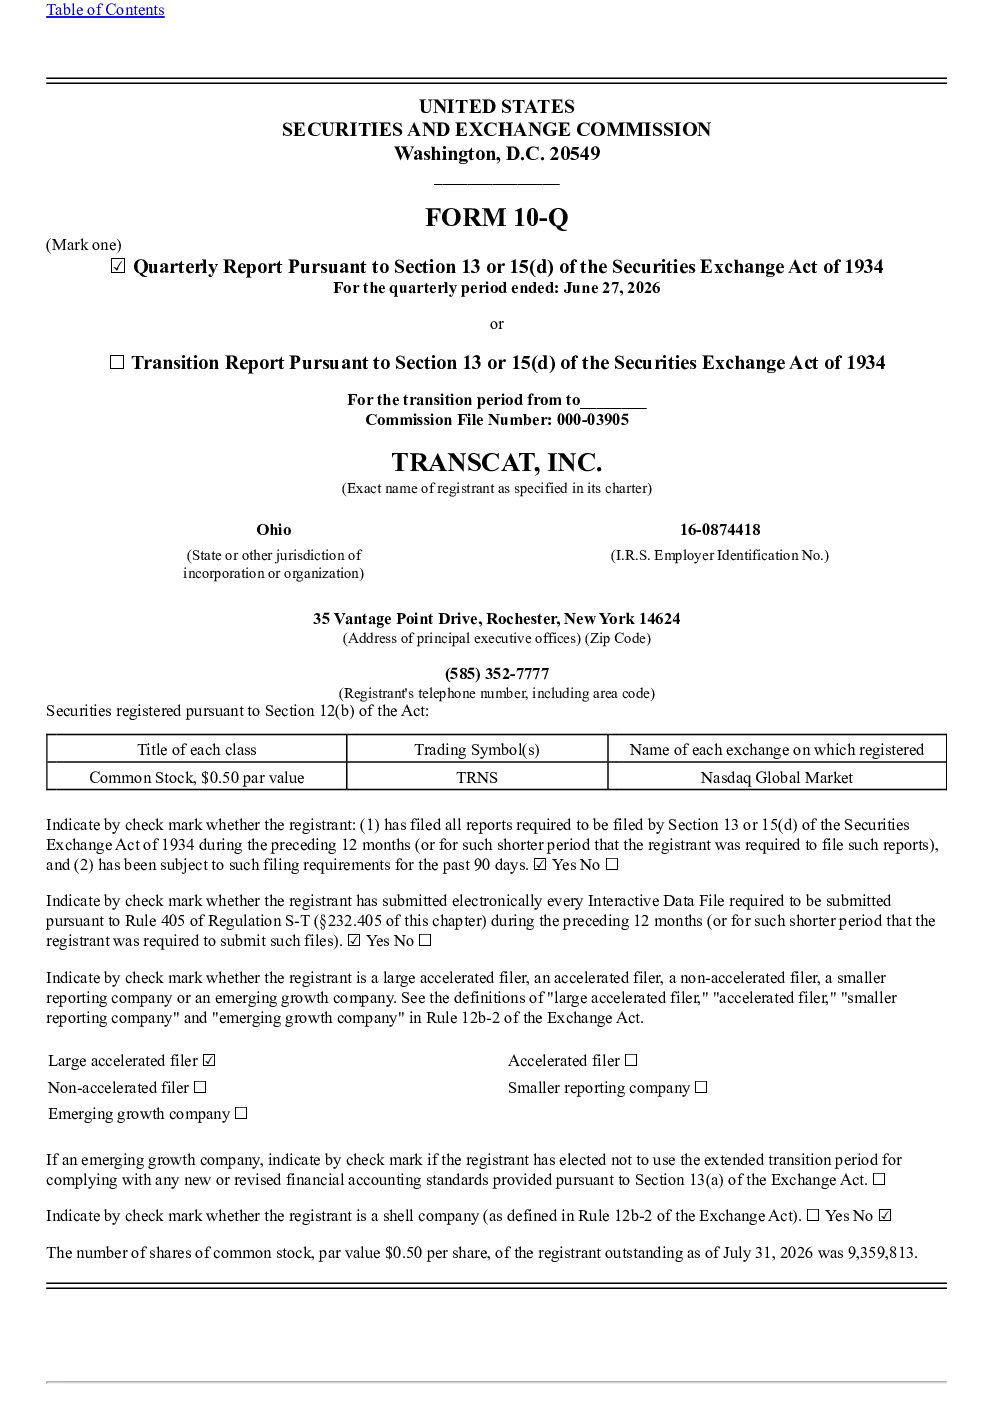
Transcat, Inc. 在 2027 财年第一季度实现收入同比增长 21.6%,主要得益于业务收购、服务有机收入增长及分销收入增长。服务收入同比增长 27.3%,其中 690 万美元来自收购,服务有机收入增长 12.8%。分销收入增长 11.4%,主要来自非租赁产品销售。但收购导致运营利润同比下降 30.3%,净利润同比下降 59.2%。毛利润增长 19.0%,毛利率下降 0.7%。调整后 EBITDA 增长 18.6%,经营活动现金流增长 480 万美元。
Transcat Inc 所属赛道发展趋势如何?
Transcat Inc 属于技术服务与分销行业,报告显示服务业务实现有机增长,但收购策略带来增量费用。公司预计未来服务有机收入将实现高个位数增长,并通过收购扩大市场份额。行业趋势需关注技术整合与服务模式创新,但当前报告未提供更广泛行业数据。
Transcat Inc 报告重点分析了哪些方向?
报告重点分析收入增长驱动因素(收购、服务有机增长、分销增长)、盈利能力变化(毛利润增长 vs 运营利润下降)、现金流状况(增长 480 万美元)及财务结构(债务使用情况)。特别关注收购带来的费用影响,以及服务业务的长期增长潜力。
Transcat Inc 当前市场表现如何?
报告显示 Transcat Inc 收入端表现强劲,2027 财年第一季度收入达 9290.2 万美元,同比增长 21.6%。服务业务有机增长 12.8%,分销收入增长 11.4%。但利润端受收购费用拖累,运营利润下降 30.3%,净利润下降 59.2%。市场需关注其收购策略的长期回报与短期费用压力。
Transcat Inc 报告存在哪些风险提示?
报告提示收购策略导致增量费用显著增加,运营利润同比下降 30.3%,净利润同比下降 59.2%。同时,运营费用增长 31.9%,主要来自收购相关费用、股票期权薪酬和行政费用。需关注收购整合效果及费用控制能力,以及未来服务业务能否持续实现高个位数增长。
你可能感兴趣
Transcat Inc 2025年度报告
美股财报2026-05-27
Transcat Inc 2024年度报告
美股财报2025-07-24
EastGroup Properties Inc 2026年季度报告
美股财报2026-04-22
Fly-E Group Inc 2026年季度报告
美股财报2026-04-21
Beta Bionics Inc 2026年季度报告
美股财报2026-04-21
Acuity Inc 2026年季度报告
美股财报2026-04-02
Pacira BioSciences Inc 2026年季度报告
美股财报2026-04-30
UMH Properties Inc 2026年季度报告
美股财报2026-04-30
Richmond Mutual Bancorporation Inc 2026年季度报告
美股财报2026-05-12
Coya Therapeutics Inc 2026年季度报告
美股财报2026-05-12