猜你想问
这份报告主要分析了什么内容?
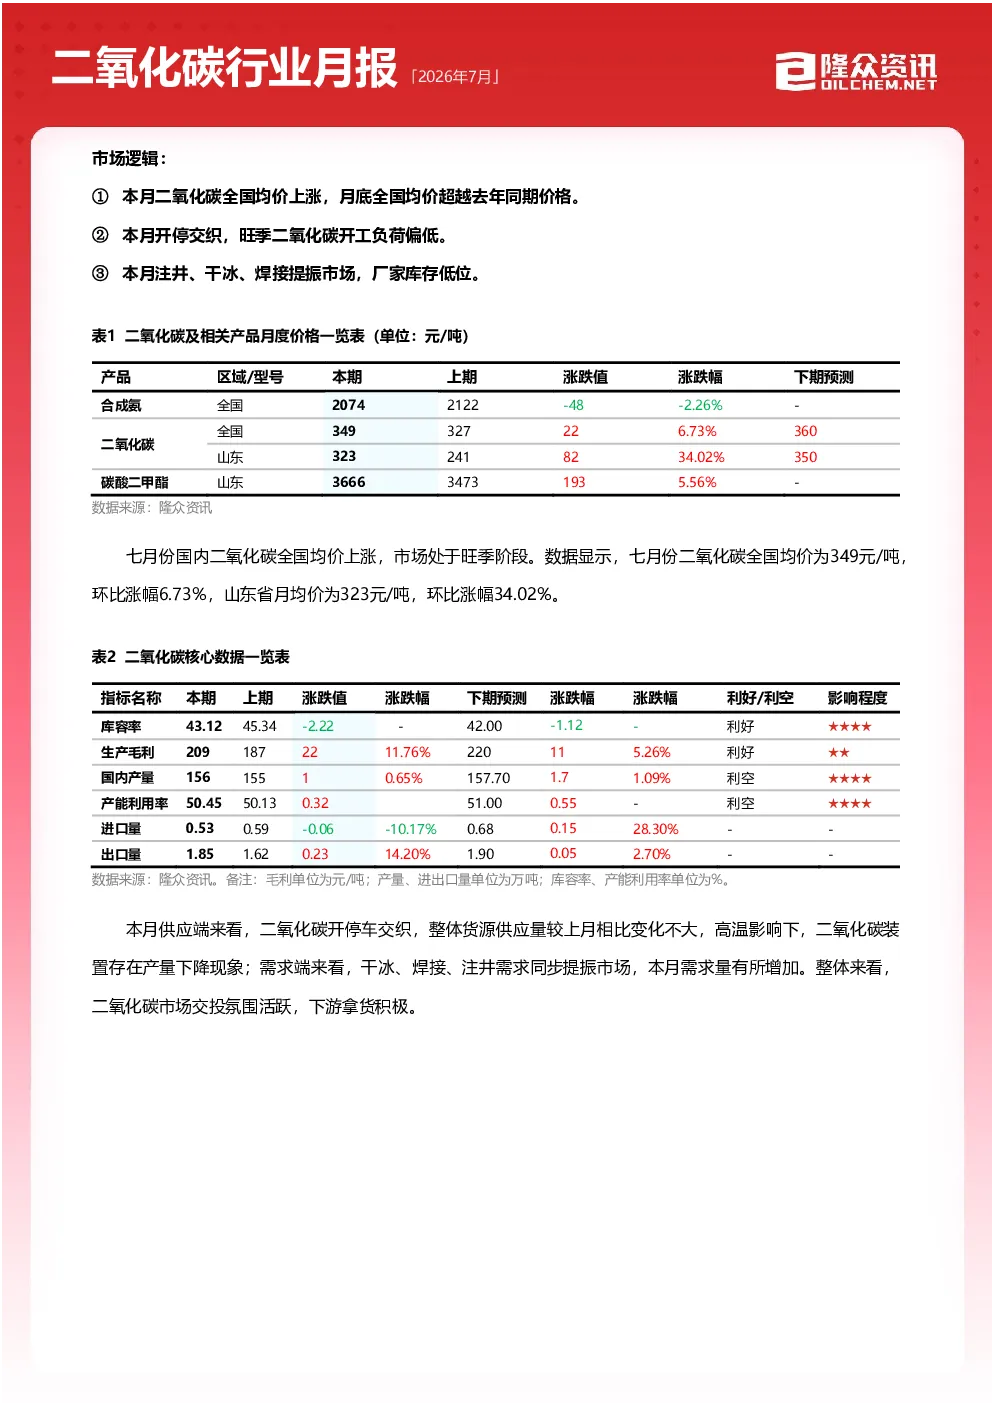
这份报告主要分析了2026年7月国内二氧化碳市场的供需情况、价格走势、核心数据以及未来趋势。报告指出,7月份国内二氧化碳价格上涨,全国均价为349元/吨,环比上涨6.73%,其中华东地区涨幅最大。供应端受高温影响产量有所下降,需求端干冰、焊接、注井需求同步提振市场。报告还提供了库容率、生产毛利、进出口量等核心数据,并对8月、9月、10月的市场走势进行了展望。
二氧化碳行业未来发展趋势如何?
二氧化碳行业未来发展趋势呈现结构性变化。从短期看,8月份市场需求仍处旺季,供应增量不显著,市场价格预计上行。中长期来看,下游碳酸二甲酯市场整体上行,成本与出口双轮驱动市场,但8月份碳酸二甲酯市场预计将下行探底。行业整体受高温季节性影响明显,供应端开停车交织,产能利用率维持在50%左右。未来价格波动将主要受供需关系和成本端影响。
报告中重点分析了哪些方向?
报告中重点分析了二氧化碳市场的供需平衡、价格波动以及成本利润结构。在供应端,报告关注了二氧化碳装置的检修情况及上游装置影响,指出7月份产量为156万吨,产能利用率为50.45%。在需求端,报告详细分析了干冰、焊接、注井等下游需求的同步提振作用,特别是高温对干冰需求的明显增长。此外,报告还深入探讨了库容率、生产毛利、进出口量等关键指标,以及合成氨市场对成本端的影响。
当前二氧化碳市场现状如何判断?
当前二氧化碳市场现状呈现供需紧平衡态势。7月份全国均价为349元/吨,环比上涨6.73%,主要受华东地区涨幅最大(18.21%)带动。供应端方面,开停车交织导致产量受高温影响下降,整体供应量变化不大,产能利用率维持在50.45%。需求端方面,干冰、焊接、注井需求同步提振,高温季节性明显拉动干冰需求。库存方面,市场平均库容率为43.12%,厂家库存液位偏低,显示市场去库存状态。
这份报告有哪些风险提示?
这份报告提示的主要风险包括供需关系变化风险和成本波动风险。短期内,8月份市场需求仍处旺季,但供应增量不显著可能导致价格上行,需关注下游需求能否持续支撑高价。中长期看,下游碳酸二甲酯市场预计8月份将下行探底,可能传导至二氧化碳市场。此外,成本端合成氨市场易跌难涨,供需两弱压制氨市利润,可能间接影响二氧化碳装置盈利能力。上游装置检修及开停车交织也可能导致供应短期波动。