猜你想问
这份研报主要分析了哪些内容?
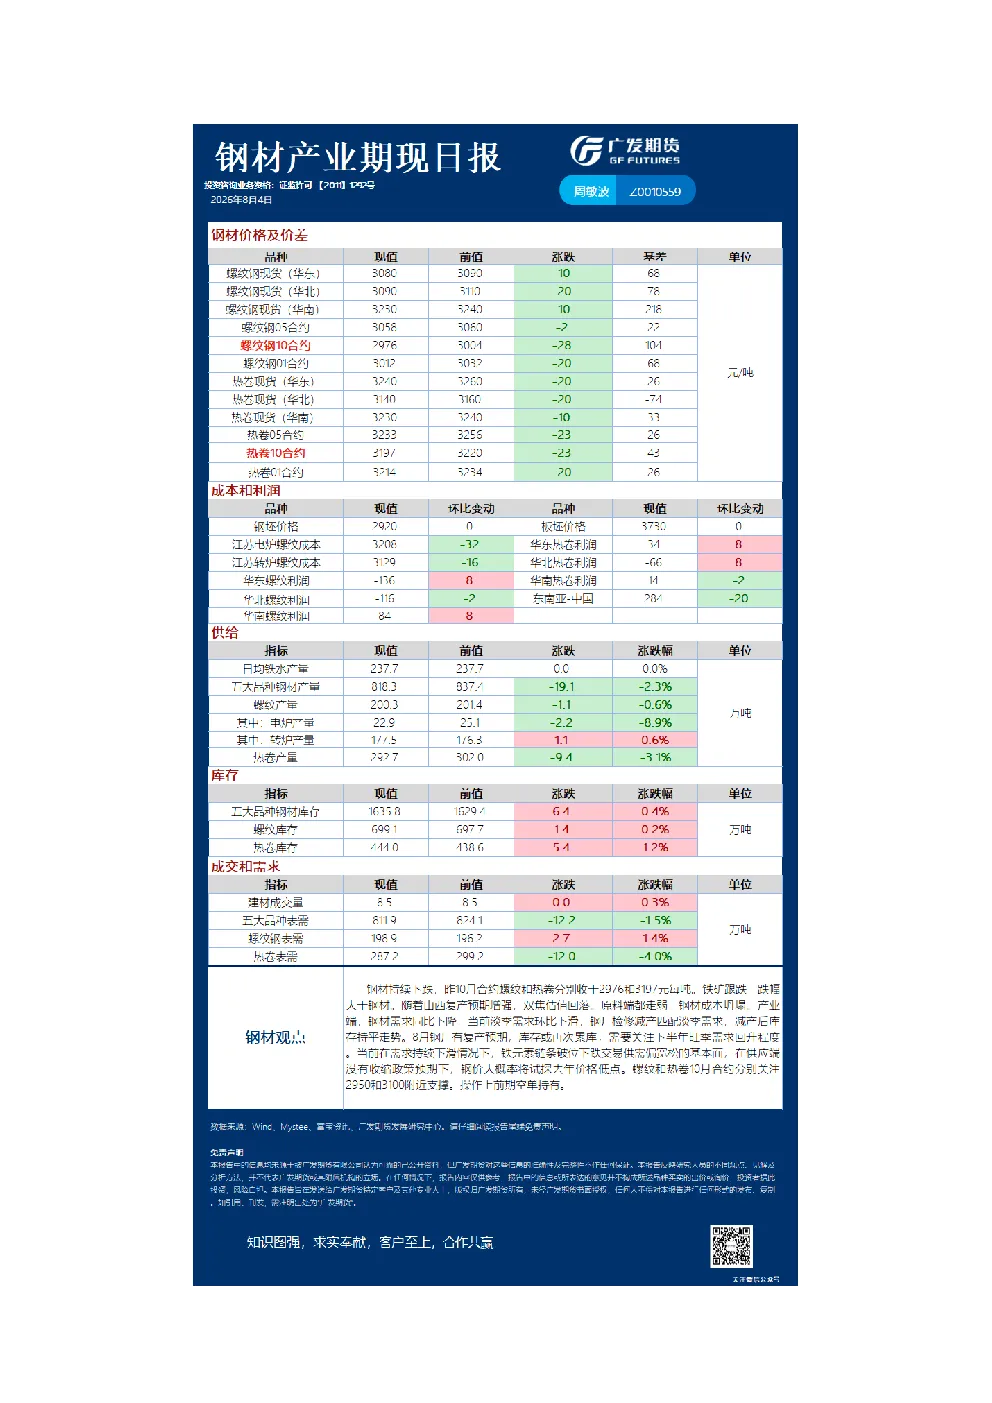
这份研报主要分析了钢材、铁矿石和硅锰产业的最新市场动态。钢材市场方面,10月合约螺纹和热卷价格分别收于2976和3197元/吨,呈现持续下跌趋势。原料端走弱导致钢材成本下降,产业端需求同比下降,钢厂检修减产匹配淡季需求,但8月钢厂有复产预期,库存或再次累库。铁矿石产业方面,市场对停产煤矿有供应预期,山西地区煤矿产量近期有所回升,但开工仍处于较低水平。焦煤产业方面,补库需求下滑、利润下滑限制焦煤上禁煤通关量快速回升。硅锰产业期现日报则无具体内容。研报建议关注钢材价格在2950和3100附近的支撑位。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需关系变化。当前钢材市场供需偏宽松,需求持续下滑,铁元素链条破位下跌。供应端没有收缩政策预期,钢价可能试探去年价格低点。下半年需关注旺季需求回升程度,8月钢厂有复产预期可能导致库存再次累库。原料端走弱对钢材成本形成支撑,但整体需求疲软压制价格。钢厂检修减产是匹配淡季需求的正常行为,但若需求持续疲软,减产可能难以有效提振市场。钢材行业未来需关注宏观经济复苏情况、房地产投资力度以及政策对钢铁产能的调控力度。
研报重点分析了哪些方向?
研报重点分析了钢材、铁矿石和硅锰产业的供需关系和价格走势。钢材市场方面,重点关注了钢材价格下跌的原因、钢厂检修减产情况以及未来库存变化趋势。铁矿石产业方面,分析了煤矿停产对供应的影响以及焦煤产业的补库需求变化。硅锰产业期现日报则无具体分析内容。研报建议关注钢材价格在2950和3100附近的支撑位,并提示投资者关注下半年旺季需求回升程度。通过对这些关键因素的分析,研报旨在帮助投资者了解黑色产业链的最新动态。
当前市场现状如何判断?
当前市场现状表现为黑色产业链整体需求疲软,价格持续下跌。钢材市场方面,10月合约螺纹和热卷价格分别收于2976和3197元/吨,呈现持续下跌趋势。原料端走弱导致钢材成本下降,但需求下滑压制价格。铁矿石产业方面,市场对停产煤矿有供应预期,但开工仍处于较低水平,供应端压力不大。焦煤产业方面,补库需求下滑、利润下滑限制焦煤上禁煤通关量快速回升。硅锰产业期现日报则无具体内容。整体来看,黑色产业链供需偏宽松,价格下跌趋势明显,未来需关注需求回升和政策变化。
研报有哪些风险提示?
研报提示投资者关注黑色产业链供需关系变化带来的风险。当前钢材市场供需偏宽松,价格下跌趋势明显,钢价可能试探去年价格低点。下半年需关注旺季需求回升程度,若需求持续疲软,钢价可能进一步下跌。铁矿石产业方面,煤矿停产对供应的影响尚不明确,需关注煤矿复产后开工情况。焦煤产业方面,补库需求下滑、利润下滑可能导致焦煤价格承压。硅锰产业期现日报无具体内容,但需关注该产业的未来发展趋势。此外,宏观经济复苏情况、房地产投资力度以及政策对钢铁产能的调控力度也可能影响黑色产业链的未来走势。