猜你想问
这份报告主要分析了哪些基本面高频指标?
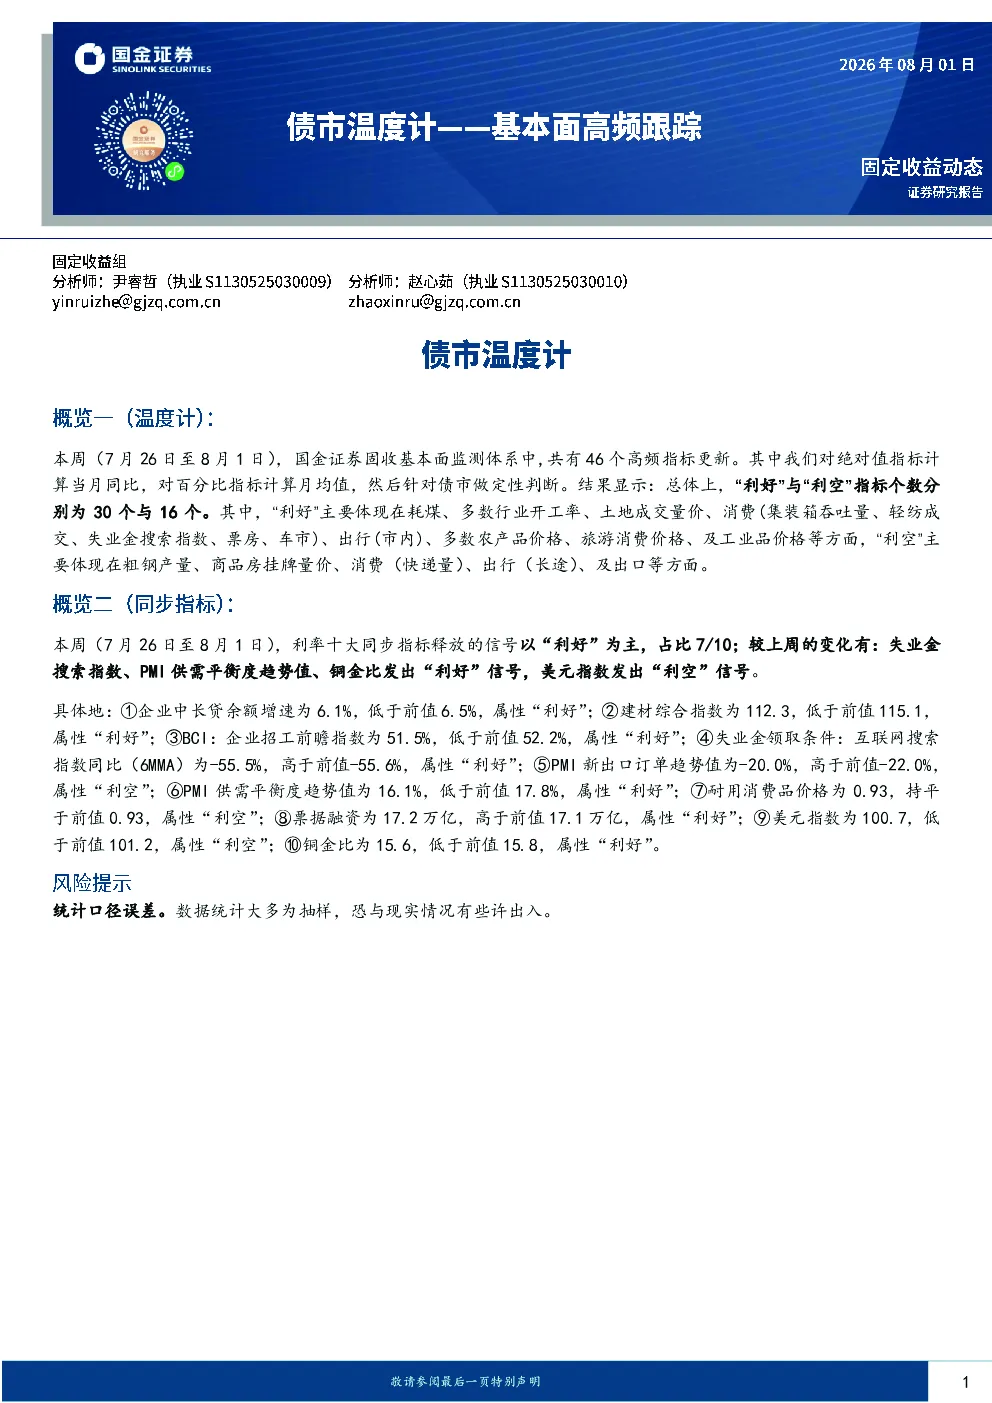
本周国金证券固收基本面监测体系中46个高频指标更新,其中30个指标显示“利好”,主要涉及耗煤、多数行业开工率、土地成交量价、消费(集装箱吞吐量、轻纺成交、失业金搜索指数、票房、车市)、出行(市内)、多数农产品价格、旅游消费价格、及工业品价格等方面;16个指标显示“利空”,主要涉及粗钢产量、商品房挂牌量价、消费(快递量)、出行(长途)、及出口等方面。
报告对债市温度计的解读有哪些关键点?
报告显示债市温度计中30个指标利好,16个利空。利好指标集中在经济活动复苏方面,如多数行业开工率提升、土地市场活跃、消费场景回暖(车市、票房、轻纺成交)、出行需求增加、农产品及工业品价格上涨等。利空指标则主要反映部分传统行业承压(粗钢产量)及房地产相关领域下行(商品房挂牌量价)。此外,利率同步指标中7个利好3个利空,失业金搜索指数、PMI供需平衡度趋势值、铜金比向好,而美元指数走弱带来压力。
报告重点分析了哪些行业的发展趋势?
报告重点分析了多个行业的发展趋势。消费领域呈现回暖态势,具体表现为车市、票房、轻纺成交等指标向好,反映内需逐步恢复。出行方面,市内出行需求增加,但长途出行仍显疲软。工业领域多数农产品及工业品价格上涨,显示生产端价格传导有所加强。房地产领域则面临下行压力,商品房挂牌量价双降。此外,原材料价格方面铜金比走弱,可能暗示金属需求有所放缓。
当前市场的基本面状况如何判断?
当前市场基本面状况呈现分化态势。一方面,经济活动复苏迹象明显,体现在多数行业开工率提升、土地市场活跃、消费及出行需求回暖、农产品及工业品价格上涨等方面,这些利好指标占多数。另一方面,部分传统行业如钢铁产量承压,房地产领域下行压力加大,以及出口面临挑战等利空因素亦不容忽视。利率同步指标方面,PMI供需平衡度、企业中长贷余额等向好,但美元指数走弱带来不确定性。综合来看,经济复苏基础尚不稳固,结构性分化特征突出。
阅读这份报告需要注意哪些风险提示?
阅读这份报告需注意以下风险提示:首先,报告中的数据统计大多为抽样,可能与现实情况存在误差,分析结论具有一定局限性。其次,部分高频指标变化可能受短期因素影响,其持续性有待观察。再次,报告反映的是本周数据变化,未来市场走势可能因政策调整、外部环境变化等因素而出现不同情况。最后,报告仅基于高频指标进行分析,未涉及更全面的经济基本面及政策预期等因素,需结合其他信息综合判断。