猜你想问
7月兰炭行业市场表现如何?
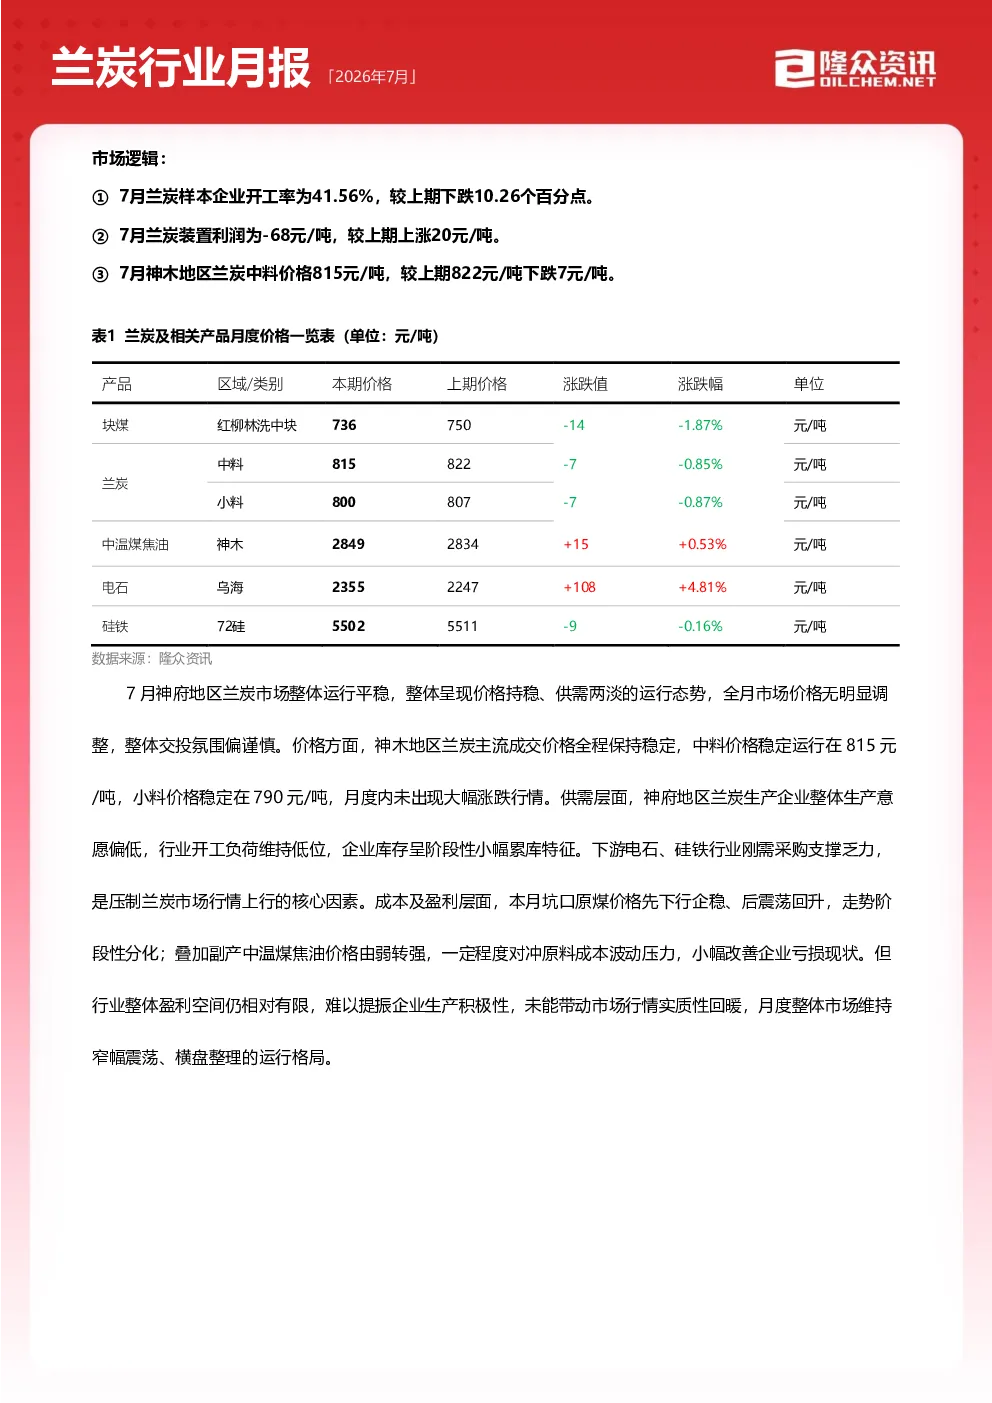
7月兰炭样本企业开工率为41.56%,较上期下跌10.26个百分点,装置利润为-68元/吨,较上期上涨20元/吨。神木地区兰炭中料价格815元/吨,较上期下跌7元/吨。神府地区兰炭市场整体运行平稳,价格持稳,供需两淡,企业库存呈阶段性小幅累库。下游电石、硅铁行业刚需采购支撑乏力,成本端原煤价格震荡回升,副产中温煤焦油价格回暖,小幅改善企业亏损现状。
兰炭行业未来发展趋势如何?
预计下月兰炭开工有恢复迹象,供应面呈现修复性上涨,新疆地区兰炭企业检修计划将导致供应收窄。未来三个月,兰炭企业开工积极性仍偏低,价格波动围绕煤价运行。8月价格或呈横盘整理,迎峰度冬时跟随煤价修复性上涨。副产中温煤焦油价格是影响开工积极性的重要因素。
本报告重点分析了哪些方面?
本报告重点分析了兰炭行业的供需平衡、成本利润、供应及需求现状。7月供需关系平稳,开工涨跌互现,库存小幅攀升。成本端,兰炭装置利润亏损稍有修复,原料价格下跌,副产中温煤焦油价格回暖。供应端,产能利用率下跌至41.56%。需求端,电石开工率下跌,硅铁开工率上涨。
当前兰炭市场现状如何判断?
当前兰炭市场呈现价格持稳、供需两淡的运行态势。神木地区主流成交价格稳定,中料815元/吨,小料790元/吨。供需层面,生产企业生产意愿偏低,库存阶段性小幅累库。下游刚需采购支撑乏力,成本端原煤价格震荡,副产中温煤焦油价格回暖改善亏损。
本报告存在哪些风险提示?
本报告数据为自然月预估值,存在不确定性。兰炭下游电石价格表现偏稳,提振空间有限。煤价成本压力将通过副产中温煤焦油缓解,但价格走势需关注电石及硅铁行情。副产中温煤焦油价格波动将直接影响兰炭企业开工积极性,需持续关注其价格变化。
你可能感兴趣
2026年7月重卡行业月报:7月重卡有所下滑,终端需求进入淡季
交运设备国泰海通证券2026-08-24
工业级磷酸一铵行业月报(2026年7月)
基础化工隆众资讯2026-07-29
二乙二醇行业月报 2026年7月
基础化工隆众资讯2026-07-01
2026年7月灰板纸行业月报
轻工制造隆众资讯2026-07-29
PTA行业月报(2026年7月)
信息技术隆众资讯2026-07-31
高温煤焦油行业月报2026年7月
化石能源隆众资讯2026-07-31
2026年7月棕榈油行业月报
化石能源隆众资讯2026-07-30
丁辛醇行业月报 2026年7月
基础化工隆众资讯2026-07-30
促进剂、防老剂行业月报(2026年7月)
医药生物隆众资讯2026-07-30
环氧树脂行业月报[2026年7月]
基础化工隆众资讯2026-07-15