猜你想问
这份研报主要分析了哪些内容?
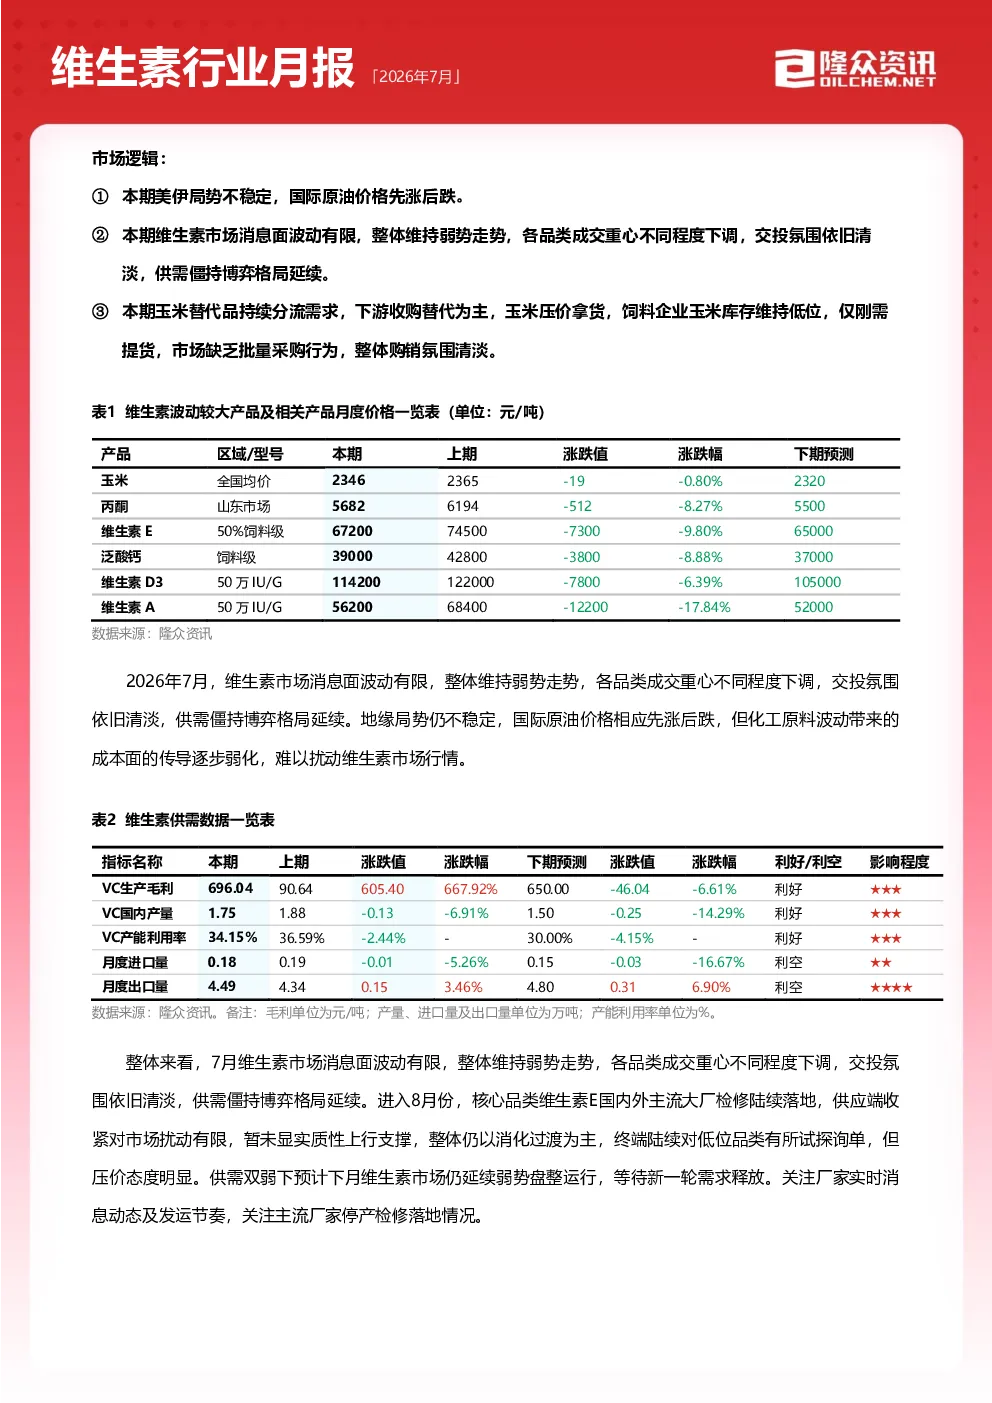
这份研报主要分析了2026年7月维生素行业的市场行情、供需关系、成本利润、供应动态、需求趋势、进出口情况以及未来市场展望。报告指出维生素市场整体维持弱势,各品类成交重心下调,交投氛围清淡,供需僵持博弈格局延续。维生素E、A、C等主要品类价格下行,厂家停产检修导致供应端收紧,但未能有效拉住市场跌势。报告还分析了玉米替代品对下游需求的分流影响,以及进出口数据变化。
维生素行业未来发展趋势如何?
维生素行业未来发展趋势分析显示,当前市场仍处于弱势盘整阶段,等待新一轮需求释放。预计2026年8月维生素E市场有望止跌回暖,但需求提振难显,业者们多持观望态度。未来三个月,维生素E市场利好支撑有待显现,下一轮需求集中释放或将延迟至三季度末。地缘局势不确定性、国际原油价格波动以及化工原料成本传导是行业需关注的重点。
报告重点分析了哪些方面?
报告重点分析了维生素市场的供需平衡、成本利润、供应端动态和需求趋势。在供需平衡方面,本期仍为供大于求格局;成本利润方面,维生素C(食品级)生产成本环比下降,毛利润小幅提涨;供应端动态方面,多家厂家计划停产检修,包括巴斯夫、浙江医药昌海生物等;需求趋势方面,国内下游需求分析显示,2026年上半年全国工业饲料总产量同比增长3.9%,但饲料企业玉米用量占比下降,豆粕用量占比略有下降。
当前维生素市场现状如何?
当前维生素市场现状分析显示,整体维持弱势,各品类成交重心不同程度下调,交投氛围清淡,供需僵持博弈格局延续。维生素E、A、C等主要品类价格下行,例如维生素E月末主流成交价格下行至62-65元/公斤,维生素A月末主流成交价格下行至52-55元/公斤,维生素C月末主流成交价格在20-21元/公斤上下。其他品类如泛酸钙、烟酸/烟酰胺等也表现弱势。市场缺乏批量采购行为,下游收购替代为主。
这份研报提示了哪些风险?
这份研报提示了维生素行业面临的多重风险。首先,地缘局势不确定性可能导致国际原油价格波动,进而影响化工原料成本传导,给市场带来不确定性。其次,市场消化过渡,业者信心不足,需求提振难显,可能导致供需矛盾进一步加剧。此外,预计2026年8月国际原油价格上涨,WTI和布伦特价格区间运行,可能对成本端造成压力。这些因素均需密切关注,以规避潜在风险。