猜你想问
加拿大帝国商业银行的5.20%可赎回票据有哪些关键数据?
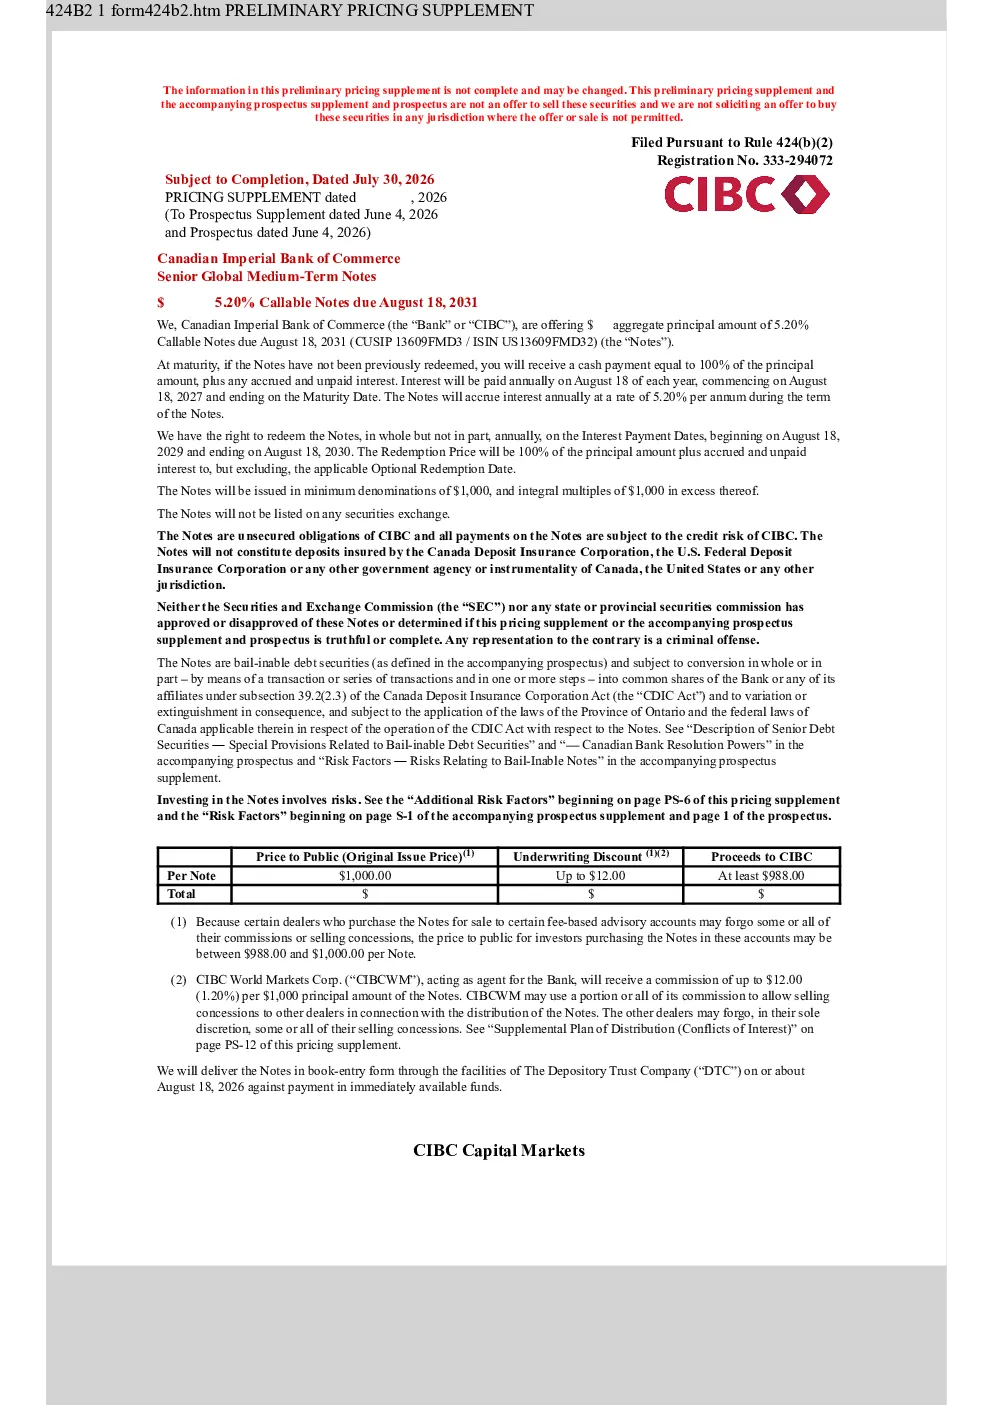
该票据为5.20%可赎回票据,到期日为2031年8月18日,最低面值为1,000美元,期限为5年,利息按年支付,采用30/360未调整天数计算法。发行人有权在2029至2030年间的利息支付日选择赎回,赎回价格为本金加应计利息。票据为高级无担保债务,但受加拿大银行强制减记权力影响,可能转换为银行普通股。
加拿大帝国商业银行的票据投资风险有哪些?
主要风险包括发行人可能提前赎回导致利息损失,提前赎回价格可能低于面值;票据受加拿大银行强制减记权力影响,可能被转换为普通股;税收处理存在不确定性;二级市场价格可能远低于发行价;此外,发行人及其附属公司与持有人间可能存在利益冲突。
加拿大帝国商业银行的票据对投资者有何税务影响?
在美国联邦所得税方面,票据被视为债务工具,利息收入按普通利息征税。处置时若产生收益或损失,需按差额缴税。在加拿大税务方面,利息支付不视为参与债务利息,非居民持有人无需预扣税。若发生减记转换,若转换后普通股公允价值超过票据面值加应计利息,可能被视为利息缴税;转换获得的股息将缴25%加拿大非居民预扣税。
加拿大帝国商业银行的票据市场现状如何?
该票据为非上市产品,不预期形成交易市场,二级市场价格可能受多种因素影响,如发行人预期对冲活动成本等,可能导致市场价值下降。票据分销由CIBC World Markets Corp进行,其可能收取佣金并向经销商提供销售让步。交易日期、原始发行日期及到期日等可能因业务日惯例而推迟。
加拿大帝国商业银行的研报重点分析了哪些方面?
研报详细披露了5.20%可赎回票据的核心条款,包括利率、期限、赎回条款、税收处理及风险因素。特别强调了加拿大银行强制减记权力可能对票据性质的影响,以及发行人、CIBC World Markets Corp等中介机构可能存在的利益冲突。此外,还分析了美国和加拿大税务处理差异及其对非居民持有人的影响。
你可能感兴趣
加拿大帝国商业银行美股招股说明书(2026-06-01版)
美股招股说明书2026-06-01
加拿大帝国商业银行美股招股说明书(2026-04-20版)
美股招股说明书2026-04-20
加拿大帝国商业银行美股招股说明书(2025-07-03版)
美股招股说明书2025-07-03
加拿大帝国商业银行美股招股说明书(2025-07-21版)
美股招股说明书2025-07-21
加拿大帝国商业银行美股招股说明书(2026-04-01版)
美股招股说明书2026-04-01
加拿大帝国商业银行美股招股说明书(2026-04-28版)
美股招股说明书2026-04-28
加拿大帝国商业银行美股招股说明书(2026-05-26版)
美股招股说明书2026-05-26
加拿大帝国商业银行美股招股说明书(2026-03-05版)
美股招股说明书2026-03-05
加拿大帝国商业银行美股招股说明书(2026-02-05版)
美股招股说明书2026-02-05
加拿大帝国商业银行美股招股说明书(2026-01-29版)
美股招股说明书2026-01-29