猜你想问
这份研报主要分析了哪些橡胶品种?
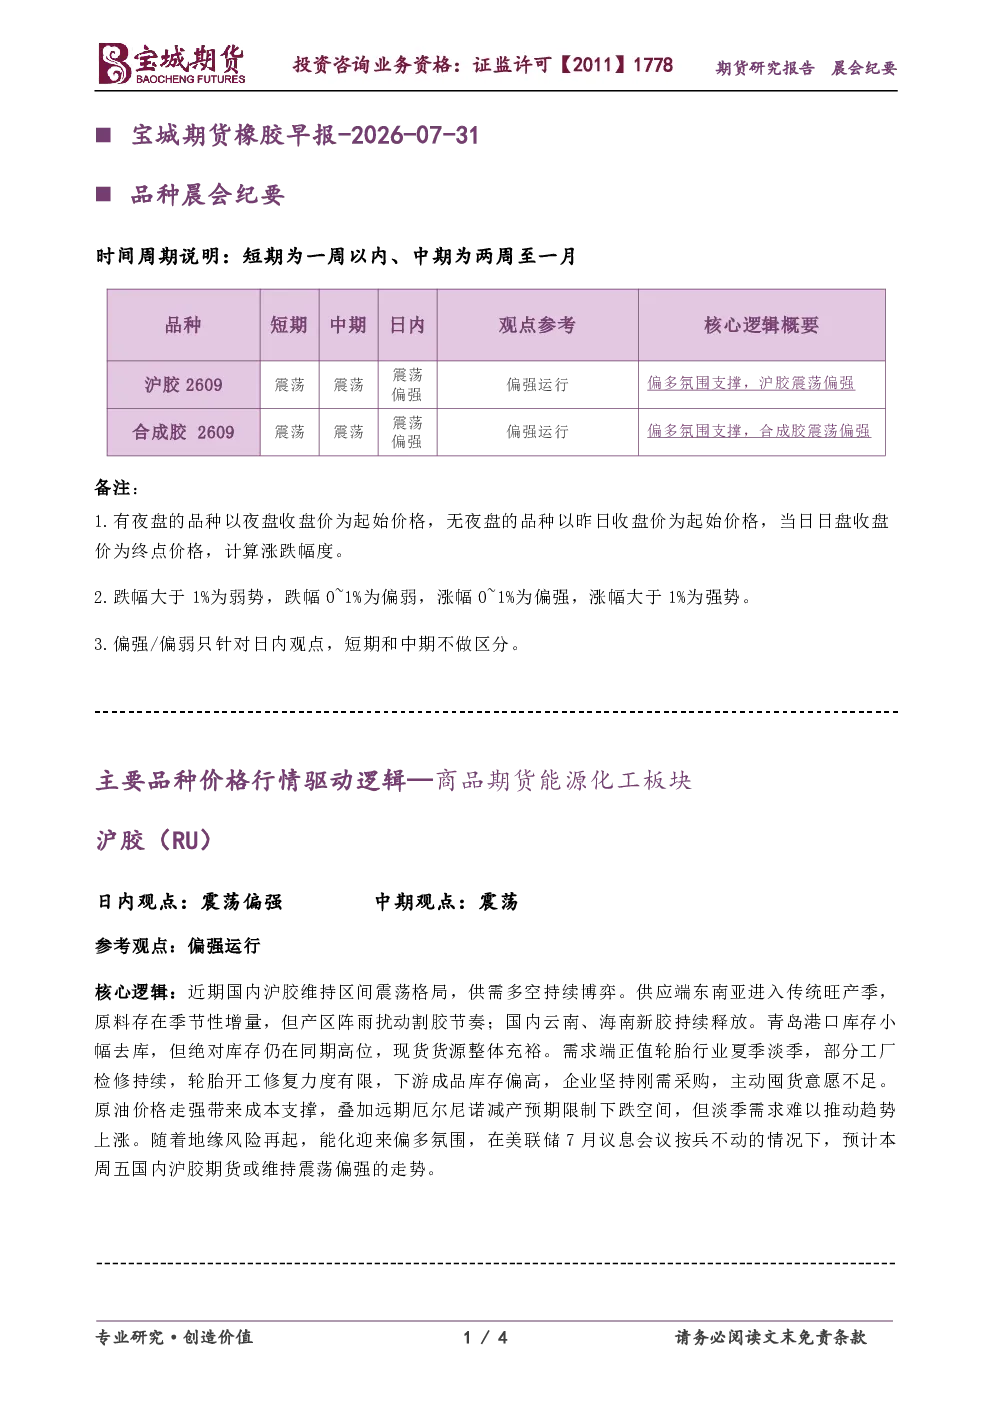
本报告主要分析了沪胶和合成胶(BR)的价格行情驱动逻辑。沪胶方面,报告关注了东南亚传统旺产季带来的原料增量、青岛港口库存变化、轮胎行业淡季需求以及成本端原油和地缘风险等因素。合成胶方面,则重点考察了国内装置开工、原料丁二烯库存、轮胎淡季需求以及中东地缘冲突对成本的影响。
橡胶行业目前的市场趋势如何?
报告指出,橡胶行业目前呈现震荡偏强的日内观点和震荡的中期观点。主要受东南亚产季、国内库存高位、轮胎行业淡季需求以及成本端支撑等因素影响。短期内,原料增量与需求疲软并存,但成本支撑和地缘风险带来偏多氛围。中长期来看,市场仍需关注供需平衡和宏观环境变化。
报告对沪胶和合成胶的核心分析点有哪些?
对于沪胶,报告强调了供应端的季节性增量与产区天气扰动、库存端的绝对高位与现货充裕、需求端的轮胎淡季与刚需采购、成本端的原油支撑与厄尔尼诺预期,以及地缘风险带来的市场情绪变化。合成胶方面,则关注了国内装置开工与检修、原料丁二烯库存回落、轮胎淡季需求以及中东地缘冲突对成本的推动作用。
当前橡胶市场的现状是怎样的?
当前橡胶市场呈现震荡走势,主要受季节性供应增加、需求疲软、库存压力以及成本支撑等多重因素交织影响。短期内,市场情绪易受地缘风险和宏观流动性变化影响,但基本面尚未出现显著反转信号。中长期来看,市场仍需等待供需关系的变化和宏观环境的明确指引。
这份研报有哪些需要投资者注意的风险点?
本报告提示投资者关注橡胶市场的主要风险点:一是东南亚产季带来的供应增量可能持续压制价格;二是轮胎行业淡季需求难以提供强力支撑;三是库存绝对高位对价格形成压力;四是地缘政治冲突可能加剧市场波动;五是宏观经济环境变化对大宗商品价格的传导风险。投资者应结合自身风险承受能力进行独立判断。