你可能感兴趣
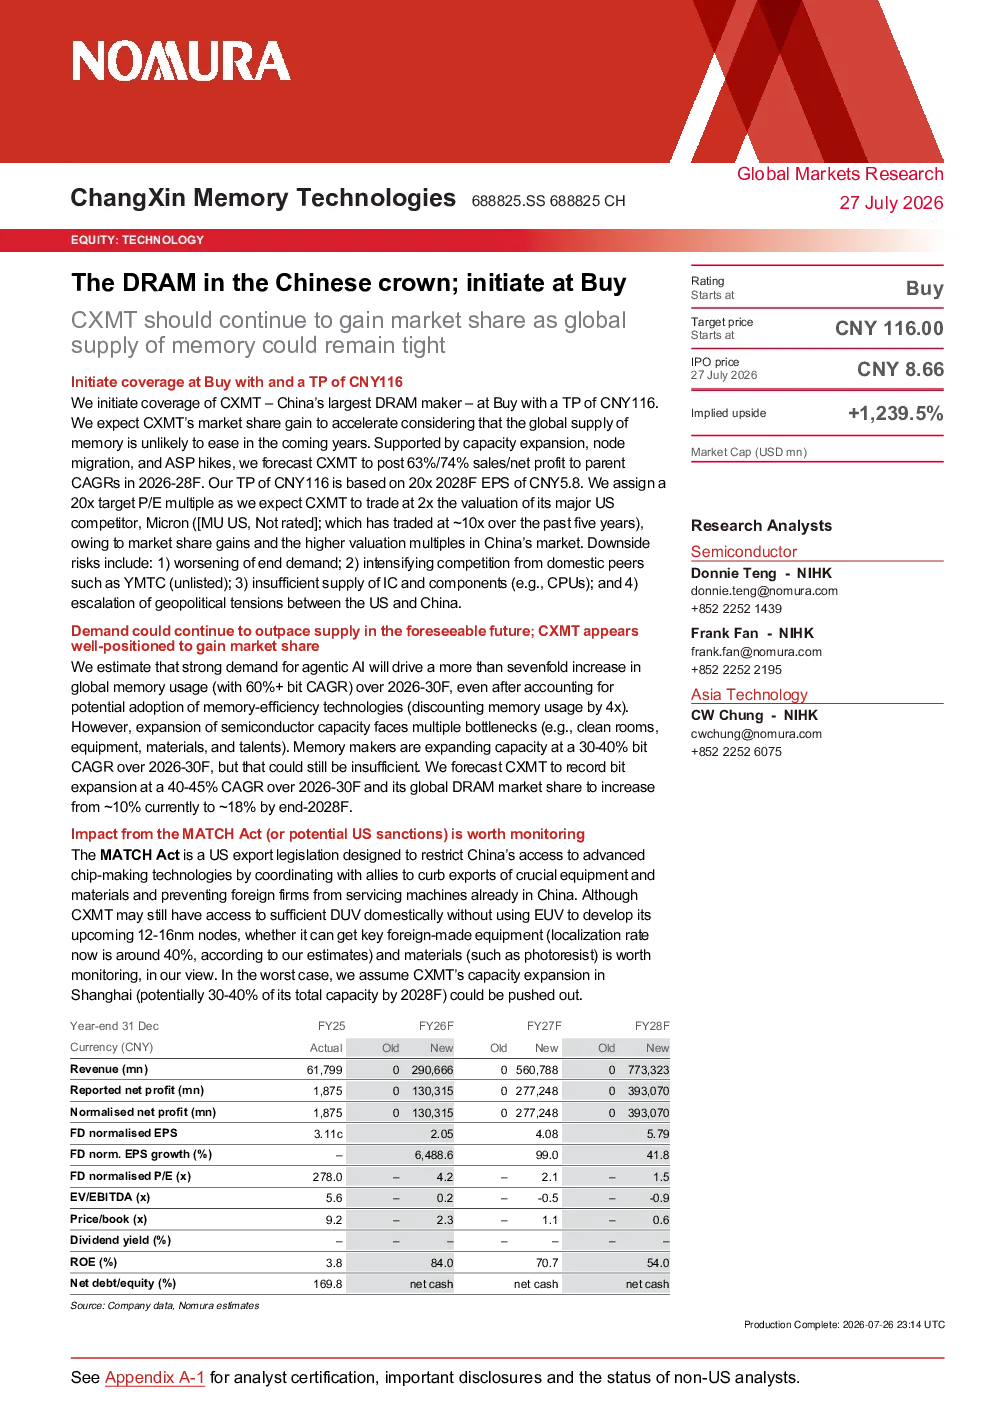
华创电子:长鑫科技(长鑫存储)是DRAM领域核心配置标的
未知机构2026-08-16
舜宇光学科技:给予买入评级,看16.2港元
国浩资本2015-08-21
晨讯科技:给予买入评级,看0.41港元
财通国际证券2015-09-11
舜宇光学科技给予买入评级,看32.65港元
交银国际2016-08-12
德基科技控股给予评级下调至长线买入
交银国际2015-11-17
光宇国际集团科技给予买入评级,看3.5港元
尚乘财富2015-10-12
舜宇光学科技:给予买入评级
交银国际2016-08-25
舜宇光学科技给予买入评级
第一上海证券2018-03-21
舜宇光学科技:给予买入评级,看18.6元
国浩资本2016-01-21
半导体行业东风正劲,特色工艺龙头顺势而为;首次覆盖并给予买入评级
招商证券(香港)2020-10-22