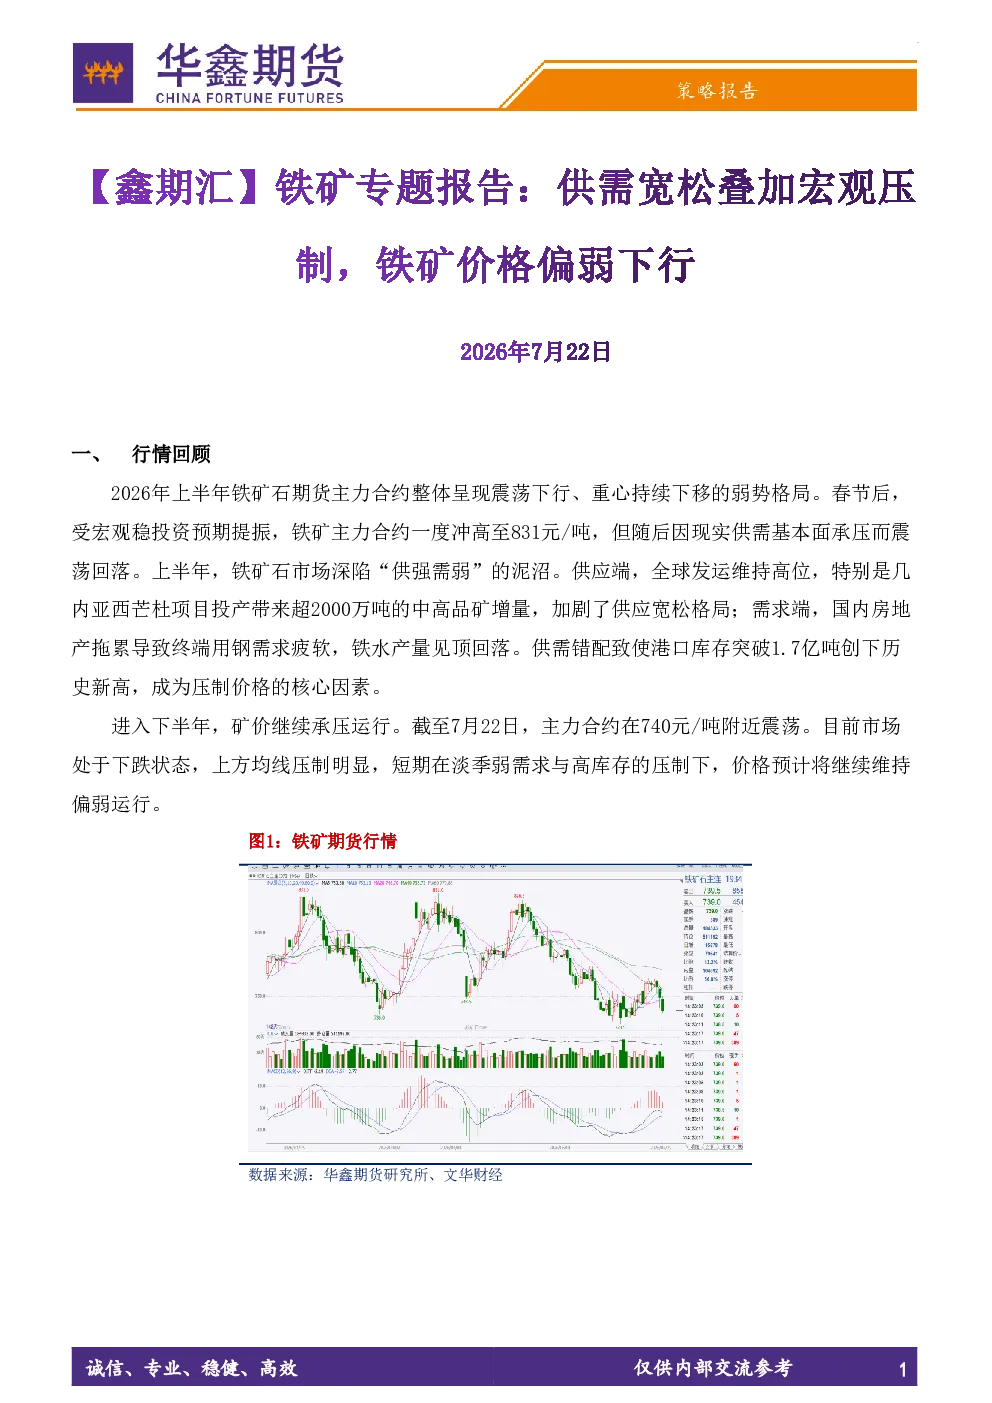
一、行情回顾
2026年上半年铁矿石期货主力合约整体呈现震荡下行、重心持续下移的弱势格局。春节后虽一度冲高,但受供需基本面承压而回落。上半年市场深陷“供强需弱”困境,全球发运维持高位,几内亚西芒杜项目投产加剧供应宽松;国内房地产拖累导致终端用钢需求疲软,铁水产量见顶回落。供需错配致使港口库存突破1.7亿吨创历史新高,成为压制价格的核心因素。下半年矿价继续承压运行,截至7月22日主力合约在740元/吨附近震荡,预计维持偏弱运行。
二、供应端
- 海外发运维持高位:2026年上半年全球发运总量7.8亿吨,同比增4.5%;47港到港量约6.47亿吨,同比增6.3%。几内亚西芒杜项目投产成为主要增量,强化中长期供给宽松格局。
- 进口数据:1-6月进口量6.29亿吨,同比增6.36%,对外依存度约80%,增量影响国内总供应约5.1%。
- 国产矿减产:1-6月产量4.67亿吨,同比减8.2%,影响国内总供应约减1.64%。进口量增加带动1-6月国内铁矿总供应同比增约3.45%。
三、需求端
- 全球需求疲软:2025年1-5月全球粗钢产量同比减1.5%。
- 国内需求疲软:房地产投资下降,钢材表观消费走弱。1月1日至7月17日全国高炉日均铁水产量235.23万吨,同比减0.53%。7月17日当周铁水产量略增,但库存高位钢厂开始主动减产。
- 需求预测:1-6月生铁产量同比减0.9%,总体需求高于供给,库存累积。
四、铁矿库存
- 港口库存:截至7月17日45港库存16344.95万吨,较年初增374万吨,同比增2559.74万吨,较去年增2000-3000万吨。
- 钢厂库存:截至7月17日钢厂进口矿库存9065.5万吨,较年初降793.5万吨。因焦炭提涨侵蚀利润,钢厂盈利率下滑,主动降低中高品矿入炉比例,补库需求降温。
五、铁矿成本
- 主流矿山62%CFR现金成本:四大矿山20-40美元/吨。
- 国产矿成本:80-90美元/吨。
六、价格与基差
- 现货价格:7月22日曹妃甸港PB粉价格714元/吨,同比降10.75%。
- 价格比值:螺纹与铁矿现货比值处于低位,铁矿相对高估。钢厂利润微薄,海外矿山利润丰厚。
- 基差:7月22日主力合约基差18.5元/吨,较小。
七、持仓分析
- 多空比:前20名多空比0.93,空头主导,主力空头持仓大于多头。
- 产业套保:大量空单或反映产业资本锁定利润,显示现货需求偏弱。
- 外资持仓:高盛期货、摩根大通期货均持净空头1.2-1.4万手。
八、策略建议
- 宏观因素:下半年美国通胀黏性高,美联储或维持利率不变,政策偏鹰,利空铁矿石。
- 供需格局:下半年供增需降,预计铁元素过剩约3000万吨,钢厂利润微薄将加剧过剩风险。
- 价格预测:当前悲观情绪浓厚,钢厂减产或进一步加剧过剩,预计下半年铁矿石价格运行区间85-100美元/干吨。