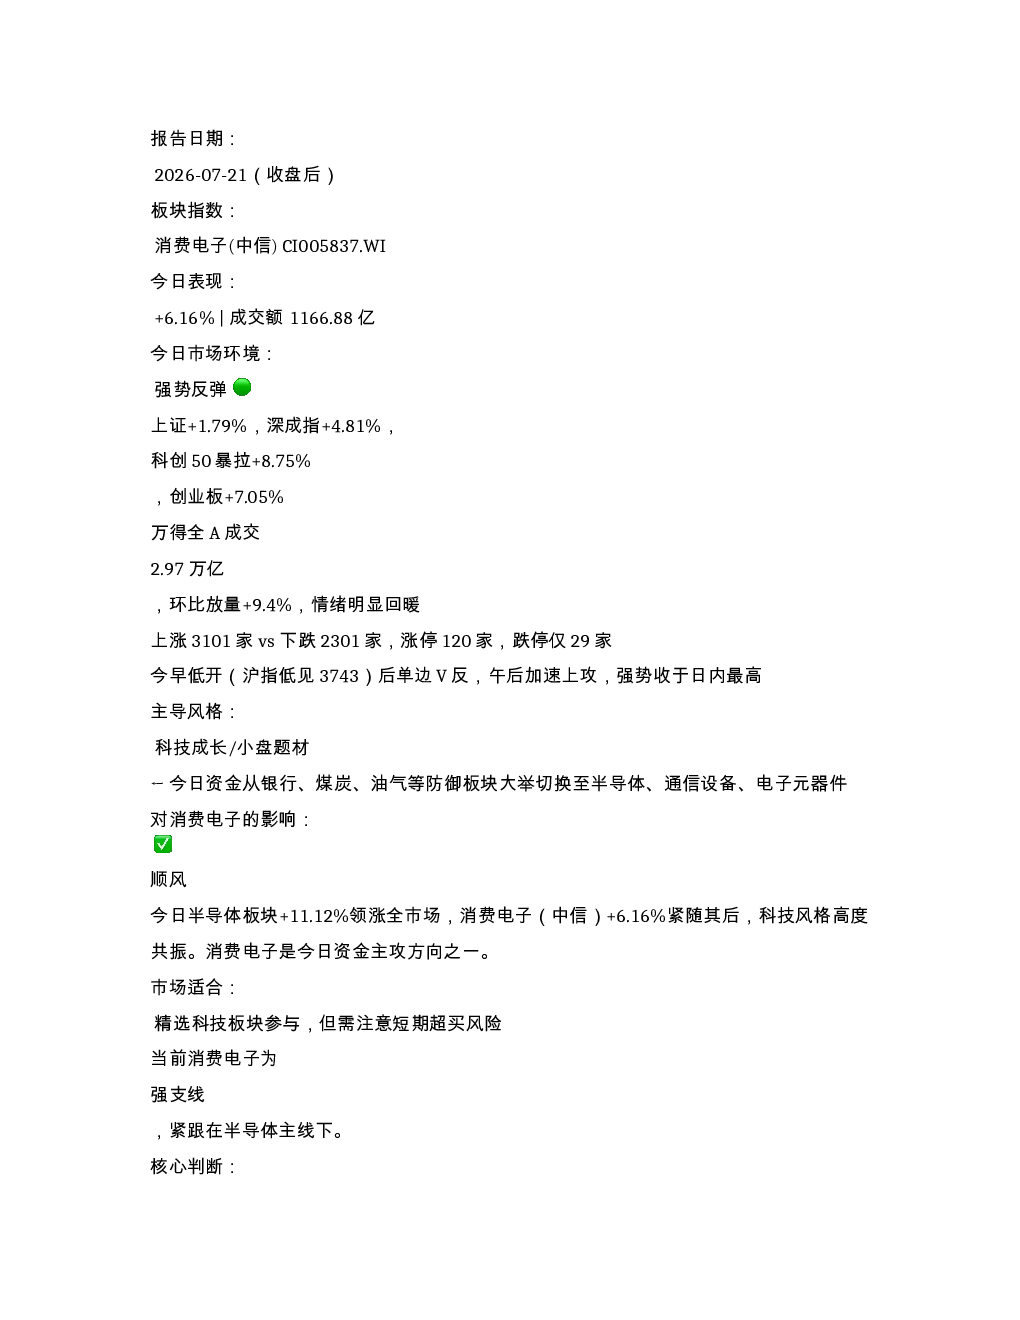
强势反弹,科技成长领涨
上证指数上涨1.79%,深成指上涨4.81%,科创50指数暴涨8.75%,创业板上涨7.05%。万得全A成交额2.97万亿,环比放量9.4%。上涨3101家,下跌2301家,涨停120家,跌停仅29家。市场低开后单边V反,午后加速上攻,强势收于日内最高。
主导风格:科技成长/小盘题材。资金从银行、煤炭、油气等防御板块大举切换至半导体、通信设备、电子元器件,半导体板块领涨全市场,消费电子紧随其后。
消费电子影响:
- 顺风因素:半导体板块上涨11.12%,消费电子(中信)上涨6.16%,科技风格高度共振。消费电子作为AI端侧受益方向,跟随半导体行情扩散。
- 产业链环节:
- 利润最集中:芯片设计(存储+CIS),占产业链利润约30-35%。
- 利润弹性最大:PCB/FPC(生益科技预增117-131%,沪电股份预增68-78%),AI服务器拉动高端PCB量价齐升。
- 估值弹性最大:AI终端芯片设计,若AI手机换机潮兑现,NPU/存储芯片设计公司估值将大幅重构。
板块阶段判断:
- PCB:高潮期,短期过热风险。
- 存储芯片:发酵期,存储涨价趋势延续,兆易创新涨停,长鑫IPO预期升温。
- 整机组装/代工:启动期,立讯精密、华勤技术等低位放量启动,赔率较好。
- AI眼镜/折叠屏:预热期和审美疲劳期。
持续性总评:
- AI终端换机周期提供中期逻辑支撑,PCB业绩验证,下半年新品季形成短期共振。
- 反身性压力不大,但需警惕持续大涨后的获利回吐风险。
当前叙事:
- 有依据的部分:全球AI手机占比升至45%,小米上调出货目标,存储涨价,PCB业绩高速验证,6月社零超预期。
- 被夸大的部分:"AI手机=全民换机",实际情况是高端机型率先升级,中低端换机动力有限,美银预计2026年手机出货量仍可能下降10-15%以上。
预期偏离度:中等,股价隐含2026H2需求大幅反弹的预期,实际出货数据仍需Q3验证。
拥挤度判断:正常偏低,机构覆盖密度偏低,预期差空间更大,尚属"逻辑共识出发、资金渐进流入"阶段。
综合判断:
- PE在一年高位,PB在中位,板块已隐含盈利复苏预期,但资产价值未被充分定价。
- 当前是"贵得有逻辑"的状态,不是泡沫。
核心持仓建议:
- 生益科技弹性更大但位置更高,沪电股份基本面确定性更强。
- 短期不宜追高,等回调更安全。
外部催化:
- 国务院批复《扩大消费"十五五"规划》,对消费电子属于间接受益,情绪提振。
- 电池消费税调整利好新能源方向,暂不构成消费电子核心催化。
- 传音控股受益AI手机渗透提升单价,但受汇率波动影响。
- 立讯精密/歌尔股份深度嵌入全球供应链,出海逻辑顺畅。
- 海外AI服务器客户订单饱满,PCB出口逻辑顺畅。
- 苹果下半年iPhone 18发布预期+AI功能升级,A股供应链跟涨。
- 美光/SK海力士存储涨价周期蔓延,兆易创新等跟涨明显。
- 高通AI手机SoC出货量指引上调,端侧AI芯片需求确认。
结论:
消费电子当前处于"分歧转重启"阶段,做多赔率>胜率。PCB方向短期过热,存储和代工方向性价比更好。短期风险:今日大阳线后1-2日内可能出现获利回吐,追涨有套牢风险。