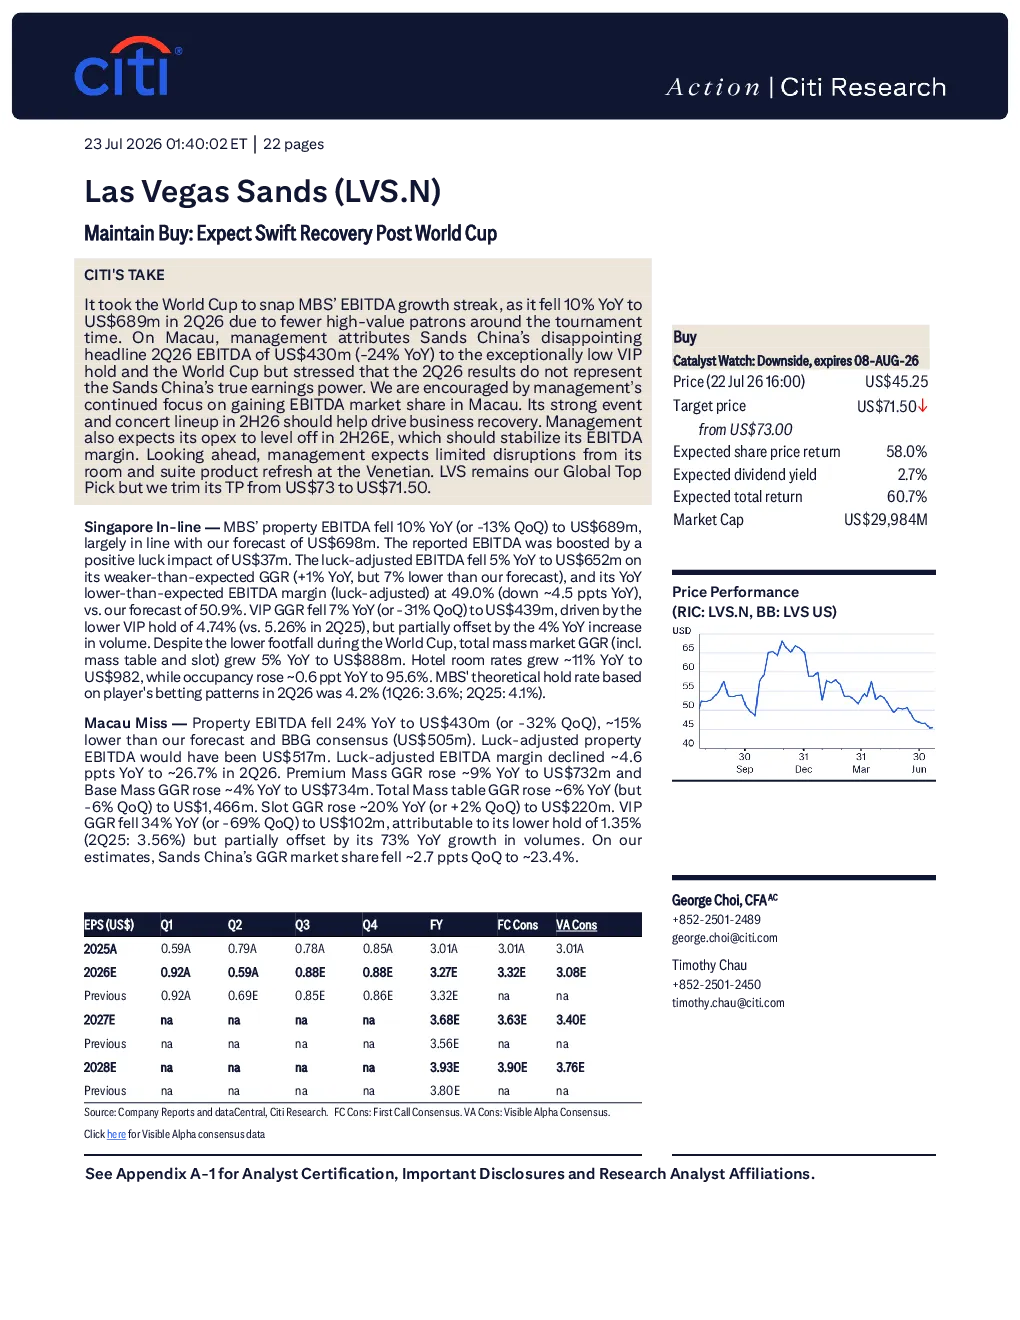
Citi Research 维持对 Las Vegas Sands (LVS.N) 的“买入”评级,预计其将在世界杯后迅速复苏。
核心观点:
- 季度业绩: 2026 年第二季度,LVS 净收入同比基本持平,达到 31.54 亿美元,但调整后物业 EBITDA 同比下降 16% 至 11.19 亿美元。Macau 和 Singapore 的业绩均出现下滑。
- Macau: 受世界杯影响,Macau 物业 EBITDA 同比下降 24% 至 4.3 亿美元,低于预期。Sands China 的 EBITDA 同比下降 24%,主要由于 VIP 营收大幅下滑。管理层表示,第二季度结果并不代表 Sands China 的真实盈利能力,并预计下半年 EBITDA 将趋于稳定。
- Singapore: Marina Bay Sands 的物业 EBITDA 同比下降 10% 至 6.89 亿美元,符合预期。VIP 营收同比下降 7%,主要由于 VIP 持有率下降。但 массовый рынок GGR 同比增长 5%。
- Sands China: 管理层表示,Sands China 的 GGR 市场份额有所提升,并预计下半年 EBITDA 将趋于稳定。公司正在推进 Venetian 的客房和套房翻新项目,预计将于 2027 年初完成。
- 估值: Citi Research 通过 SOTP 和 DCF 方法对 LVS 进行估值,目标价分别为 73.99 美元和 69.05 美元,最终目标价为 71.50 美元。
- 风险: 主要风险包括中国或 Macau 政府监管变化、宏观经济下行对旅游业的影响,以及竞争加剧。
关键数据:
- LVS 2026 年第二季度调整后物业 EBITDA 下降 16% 至 11.19 亿美元。
- Sands China 2026 年第二季度 EBITDA 下降 24% 至 4.3 亿美元。
- Marina Bay Sands 2026 年第二季度物业 EBITDA 下降 10% 至 6.89 亿美元。
- LVS 目标价为 71.50 美元,预计总回报率为 60.7%。
研究结论:
Citi Research 认为,LVS 具有稳定的运营现金流和增长潜力,但仍需关注中国和 Macau 的监管环境以及宏观经济风险。