公司简介与业绩表现
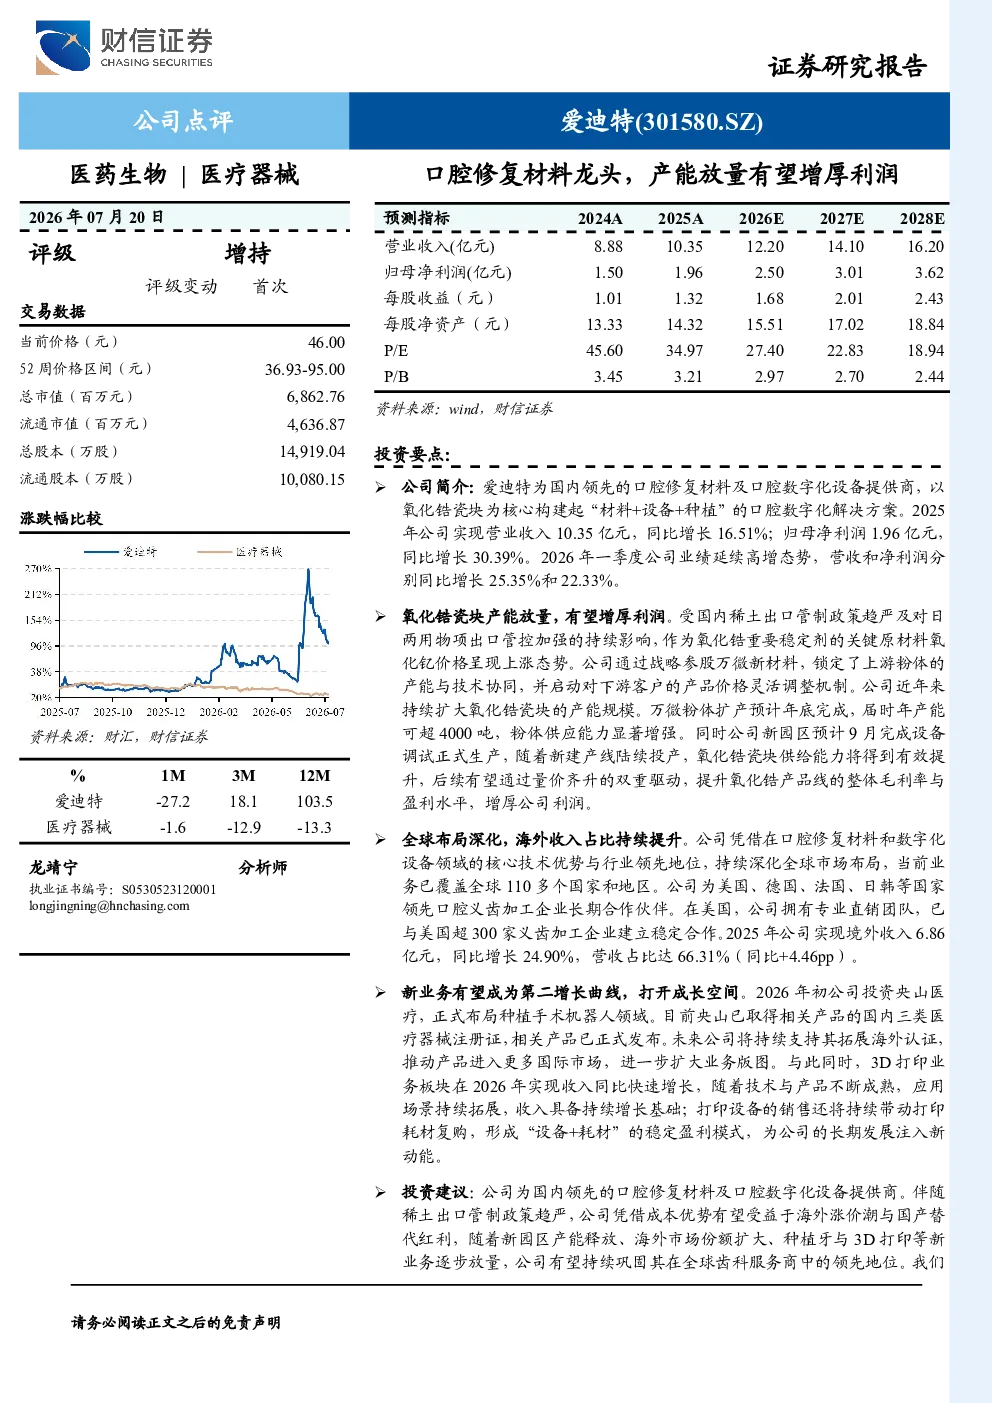
爱迪特是国内领先的口腔修复材料及口腔数字化设备提供商,以氧化锆瓷块为核心构建“材料+设备+种植”的口腔数字化解决方案。2025年公司实现营业收入10.35亿元(同比增长16.51%),归母净利润1.96亿元(同比增长30.39%)。2026年一季度营收和净利润分别同比增长25.35%和22.33%。
核心优势与增长动力
- 氧化锆瓷块产能放量:受稀土出口管制政策影响,氧化钇价格上涨,公司通过参股万微新材料锁定上游粉体产能,并启动下游客户价格调整机制。万微粉体扩产预计年底完成(年产能超4000吨),新园区预计9月投产,将有效提升氧化锆瓷块供给能力,通过量价齐升提升毛利率与盈利水平。
- 全球布局深化:公司业务覆盖全球110多个国家和地区,与美国、德国等领先口腔义齿加工企业合作。2025年境外收入6.86亿元(同比增长24.90%),营收占比达66.31%。
- 新业务增长:2026年初投资央山医疗布局种植手术机器人领域,央山已取得国内三类医疗器械注册证。3D打印业务板块收入同比快速增长,未来将持续拓展海外认证与应用场景,形成“设备+耗材”的稳定盈利模式。
财务预测与投资建议
- 预测数据:2026-2028年公司营收分别为12.20/14.10/16.20亿元,归母净利润分别为2.50/3.01/3.62亿元,EPS分别为1.68/2.01/2.43元,对应PE分别为27.40/22.83/18.94倍。
- 投资建议:给予公司“增持”评级,认为公司凭借成本优势受益于海外涨价潮与国产替代,随着新园区产能释放、海外市场份额扩大、新业务逐步放量,有望巩固全球领先地位。
风险提示
需关注上游原材料涨价、国际贸易摩擦、下游提价幅度不及预期、行业竞争加剧等风险。