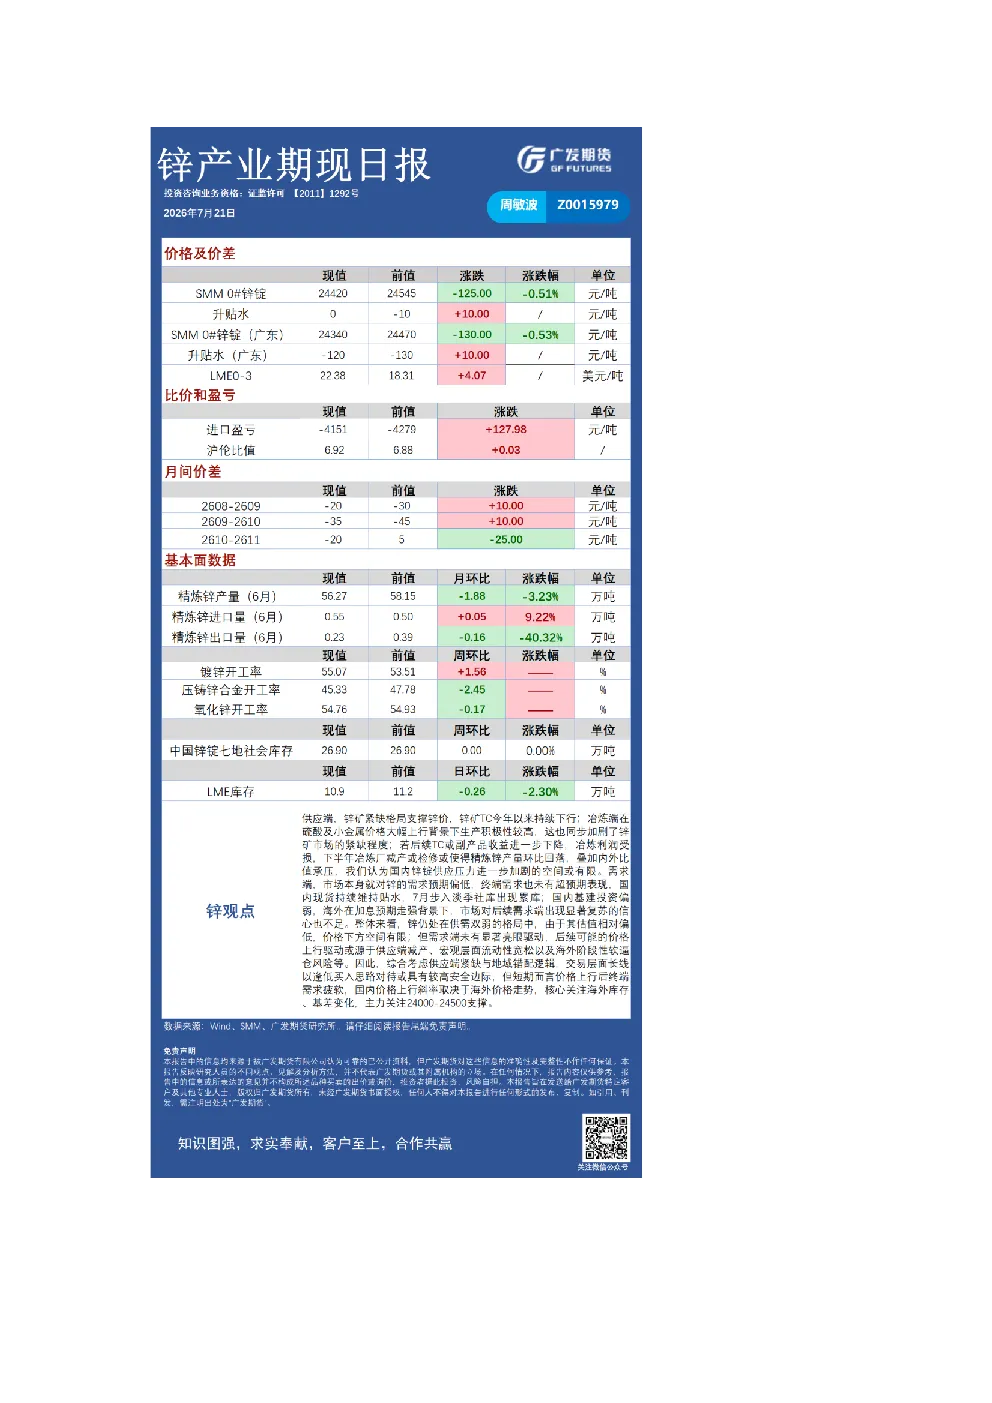
锌产业
- 供应端:锌矿紧缺格局支撑锌价,TC持续下行,冶炼端因硫酸及小金属价格上涨生产积极性高,加剧矿市紧缺;若TC或副产品收益进一步下降,冶炼利润受损,下半年减产或检修或致精炼锌产量环比回落,叠加内外比值承压,国内锌锭供应压力加剧空间有限。
- 需求端:市场对锌需求预期偏低,终端需求未超预期,现货持续贴水,7月步入淡季社库累库;基建投资信弱,海外加息预期走强,市场对后续需求复苏信心不足。
- 结论:锌仍处供需双弱格局,估值相对较低,价格下方空间有限;价格上行驱动或源于供应端减产、宏观流动性宽松及海外阶段性软逼仓风险;交易层面长线逢低买入安全边际高,短期主力关注24000-24500支撑。
铝合金产业
碳酸锂产业
- 盘面:近期资金外流锂电股大跌,对市场心态拖累;基本面紧平衡但缺乏新驱动,盘面在现实韧性和预期情绪偏弱中博弈,主力合约LC2609下跌5.61%至143900。
- 消息面:财政部拟自2027年9月1日征收4%消费税增加电芯成本。
- 供应:上周产量小幅减少,锂辉石减量带动为主,云母和盐湖料增加,非洲原料未集中到港,冶炼部分检修,云母大厂复产补充供应。
- 需求:终端单车带电量提升和出口改善带动,储能企业维持满产,短期需求确定性较强;材料开工稳中有增,新项目三季度产能释放。
- 库存:社会环节库存去化幅度放大,其他环节库存消化,上下游环节上周小幅累积。
- 结论:近期盘面受远期悲观预期和锂电股情绪施压,现实淡季下游排产强劲和去库预期维持;价格宽幅调整为主,主力参考14-15万区间;需求不证伪预期下调破位后多空收益比提升,但短期情绪未企稳价格波动加剧,单边暂观望谨慎入场。
锡产业
光伏产业
- 多晶硅:
- 现货报价继续下跌,N型复投料下跌150元/吨至31750元/吨。
- 期货主力合约仍在推进,消息众多,包括查验能耗水平、设定限价强制减产处罚低价销售等。
- 多头认为政策落地有望带来价格大幅回升,逢低试多情绪较浓;空头相对谨慎,期价相对现货偏强震荡。
- 供过于求,期货高升水给生产企业套期保值空间,硅、组件价格承压下跌。
- 估值角度,绝对价格低位,现货低位承压,套利窗口继续扩大,期货偏高估。
- 策略:维持政策给予远期行业改善预期,引导产业低能耗高转换效率升级,短期供应压力存,现货及下游产品价格承压;若无限价,短期底部偏弱震荡,期货有望向现货收敛;期现无风险套利窗口扩大,生产企业可参与套保。
- 多晶硅:
- 现货报价企稳,期货主力合约震荡回落625元/吨至33360元/吨,套利窗口收窄至1600元/吨左右。
- 弱需求主导,组件仍在下跌,期货价格回落向现货。
- 周度产量稳步增长至2.19万吨,硅片周度产量12.34GW,环比回落0.17GW。
- 供增需减,库存增加0.8万吨至31.8万吨。
- 策略:政策给予远期行业改善预期,引导产业升级,短期供应压力存,现货及下游产品价格承压;若无限价,短期底部偏弱震荡,期货有望向现货收敛;估值角度,绝对价格低位但现货低位承压,套利窗口扩大,期货偏高估;技术面偏弱,若下周会议有利好消息,空单可减仓/平仓,期现无风险套利窗口收窄。