核心观点与关键数据
全球原油市场:
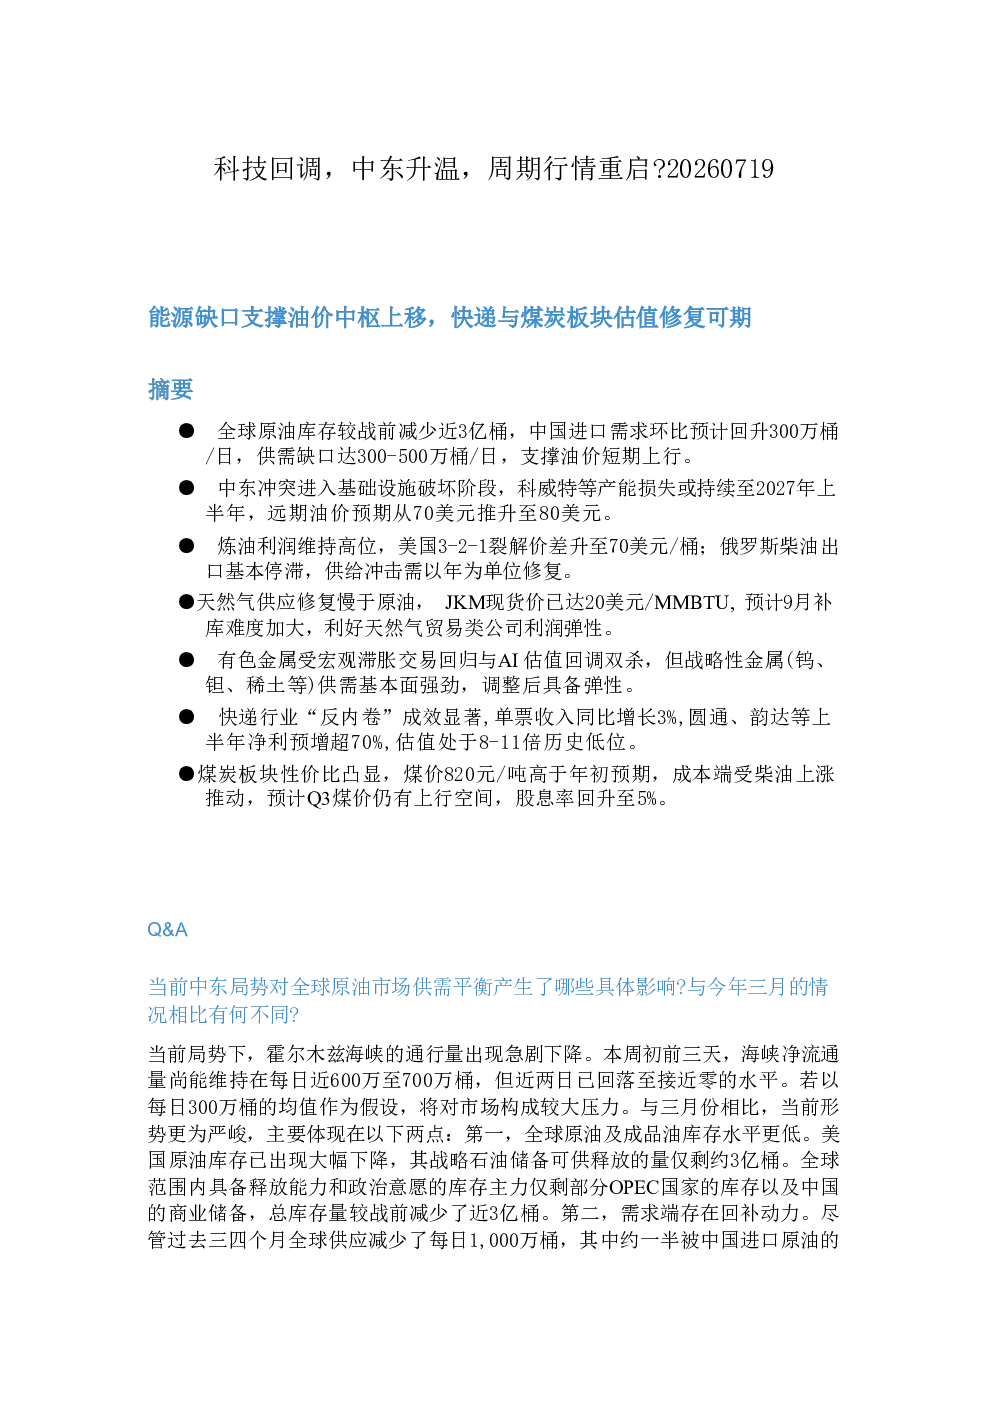
- 全球原油库存较战前减少近3亿桶,中国进口需求环比预计回升300万桶/日,供需缺口达300-500万桶/日,支撑油价短期上行。
- 中东冲突进入基础设施破坏阶段,科威特等产能损失或持续至2027年上半年,远期油价预期从70美元推升至80美元。
- 炼油利润维持高位,美国3-2-1裂解价差升至70美元/桶;俄罗斯柴油出口基本停滞,供给冲击需以年为单位修复。
天然气市场:
- 天然气供应修复慢于原油,JKM现货价已达20美元/MMBTU,预计9月补库难度加大,利好天然气贸易类公司利润弹性。
有色金属市场:
- 有色金属受宏观滞胀交易回归与AI估值回调双杀,但战略性金属(钨、钽、稀土等)供需基本面强劲,调整后具备弹性。
- 宏观驱动的大宗金属价格表现受霍尔木兹海峡局势和通胀预期影响,AI驱动的战略性金属基本面依然景气。
快递行业:
- 快递行业“反内卷”成效显著,单票收入同比增长3%,圆通、韵达等上半年净利预增超70%,估值处于8-11倍历史低位。
煤炭板块:
- 煤价820元/吨高于年初预期,成本端受柴油上涨推动,预计Q3煤价仍有上行空间,股息率回升至5%。
- 煤炭市场呈现需求向上而供给承压的格局,预计第三季度煤价仍有上涨空间。
其他板块:
- 高速公路板块盈利状况稳健,股息率具吸引力,成渝高速、皖通高速等标的值得关注。
- 建材板块整体承压,但北新建材等估值调整充分的公司值得关注。
- 钢铁板块面临压力,但焦煤价格持续居高不下,焦煤相关公司盈利可能超预期。
研究结论
- 当前中东局势对全球原油市场供需平衡产生重大影响,供需缺口支撑油价短期上行,远期油价预期提升。
- 天然气板块值得关注,供应修复缓慢,补库难度加大,利好天然气贸易类公司。
- 有色金属板块面临宏观和AI泡沫双重影响,战略性金属调整后具备弹性,宏观驱动的大宗金属需关注宏观条件变化。
- 快递行业业绩亮眼,单票收入改善,估值处于低位,值得重点推荐。
- 煤炭板块性价比凸显,煤价上涨,估值调整,股息率回升,投资价值提升。
- 高速公路板块盈利稳定,股息率具吸引力,部分标的值得关注。
- 建材板块整体承压,钢铁板块面临压力,但焦煤价格持续居高不下,焦煤相关公司盈利可能超预期。