核心观点与关键数据
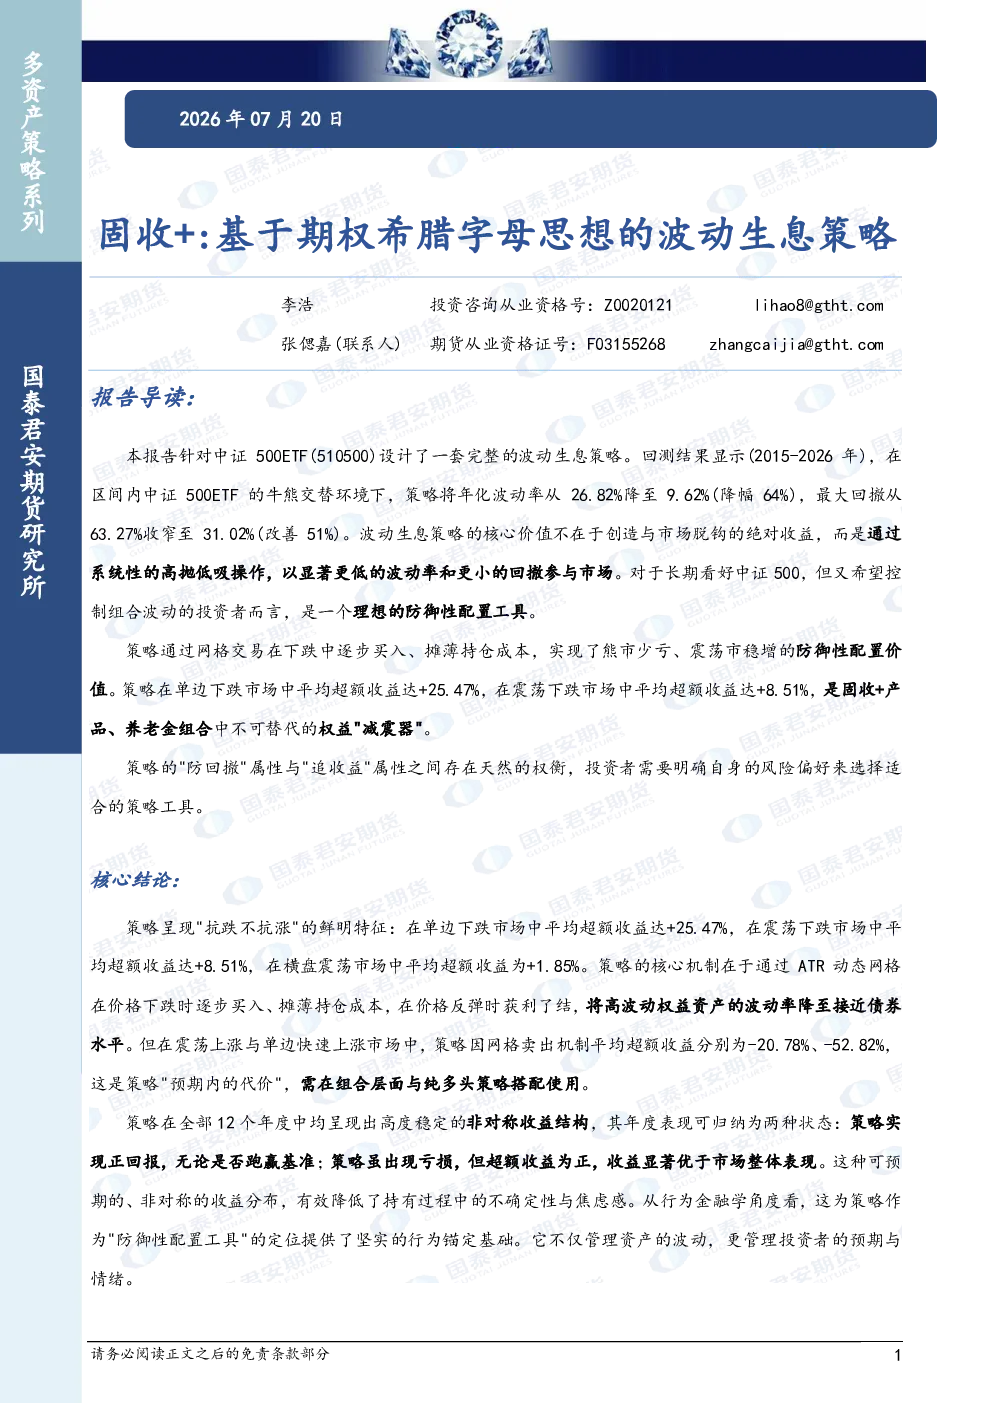
- 策略介绍:本报告设计了一套针对中证500ETF的波动生息策略,其核心理念是"底仓跟踪+波动收割"的双层架构。底仓以50%的仓位长期持有中证500ETF,获取长期Beta收益;浮动仓位通过ATR动态网格交易机制进行高抛低吸,捕捉Alpha收益。
- 策略机制:策略借鉴期权定价理论中的希腊字母思想,构建了Delta/Gamma/Vega/Theta四维动态管理系统,实现了网格间距、仓位比例和趋势偏移的自适应调整。
- Delta:衡量价格相对于短期趋势(20日均线)的偏离程度,用于判断趋势方向并调整仓位。
- Gamma:根据波动率环境动态调整网格间距,实现网格的"呼吸"能力。
- Vega:基于波动率溢价(VRP)的仓位缩放系数,衡量实际波动率与市场预期波动率的差异,动态调整整体仓位水平。
- Theta:衡量持仓等待的时间成本,通过主动的高频网格交易将时间成本转化为收益来源。
- 回测结果(2015-2026年):
- 波动率降低:策略将年化波动率从26.82%降至9.62%(降幅64%)。
- 回撤收窄:最大回撤从63.27%收窄至31.02%(改善51%)。
- 非对称收益:策略在熊市和震荡下跌市场中表现优异,在单边下跌市场中平均超额收益达+25.47%,在震荡下跌市场中平均超额收益达+8.51%。但在震荡上涨和单边快速上涨市场中表现疲软,平均超额收益分别为-20.78%和-52.82%。
研究结论
- 策略价值:波动生息策略的核心价值不在于创造绝对收益,而在于通过系统性的高抛低吸操作,以显著更低的波动率和更小的回撤参与市场,是长期看好中证500但又希望控制组合波动的投资者的理想防御性配置工具。
- 策略特征:策略呈现"抗跌不抗涨"的鲜明特征,在熊市和震荡下跌市场中表现优异,在单边上涨和震荡上涨市场中表现疲软。
- 策略定位:策略适合作为投资组合中的"防御性配置工具",建议配置比例与投资者风险偏好正相关。风险偏好越低,配置比例越高。
- 策略改进方向:
- 引入趋势增强模块,在强趋势中减少"卖飞"。
- 提升仓位下限,避免慢牛中严重踏空。
- 优化交易成本,减少交易频率或改用更宽的基础网格。
- 扩展至其他ETF,构建ETF轮动组合。
- 结合期权卖方策略,增强收益。
风控体系
- 三层风控体系:
- 单日风控:单日亏损超过3%时暂停交易10天。
- 回撤止损:总账户从最高点回撤超过15%时清仓止损,暂停交易20天。
- 突破暂停:价格突破网格边界时暂停交易10天。
总结
波动生息策略通过ATR动态网格机制,实现了对高波动权益资产的波动管理,有效降低了波动率和回撤,是长期投资者理想的防御性配置工具。策略在熊市和震荡下跌市场中表现优异,但在单边上涨和震荡上涨市场中表现疲软。投资者应根据自身风险偏好选择合适的配置比例,并考虑策略的改进方向以进一步提升收益。