钢材
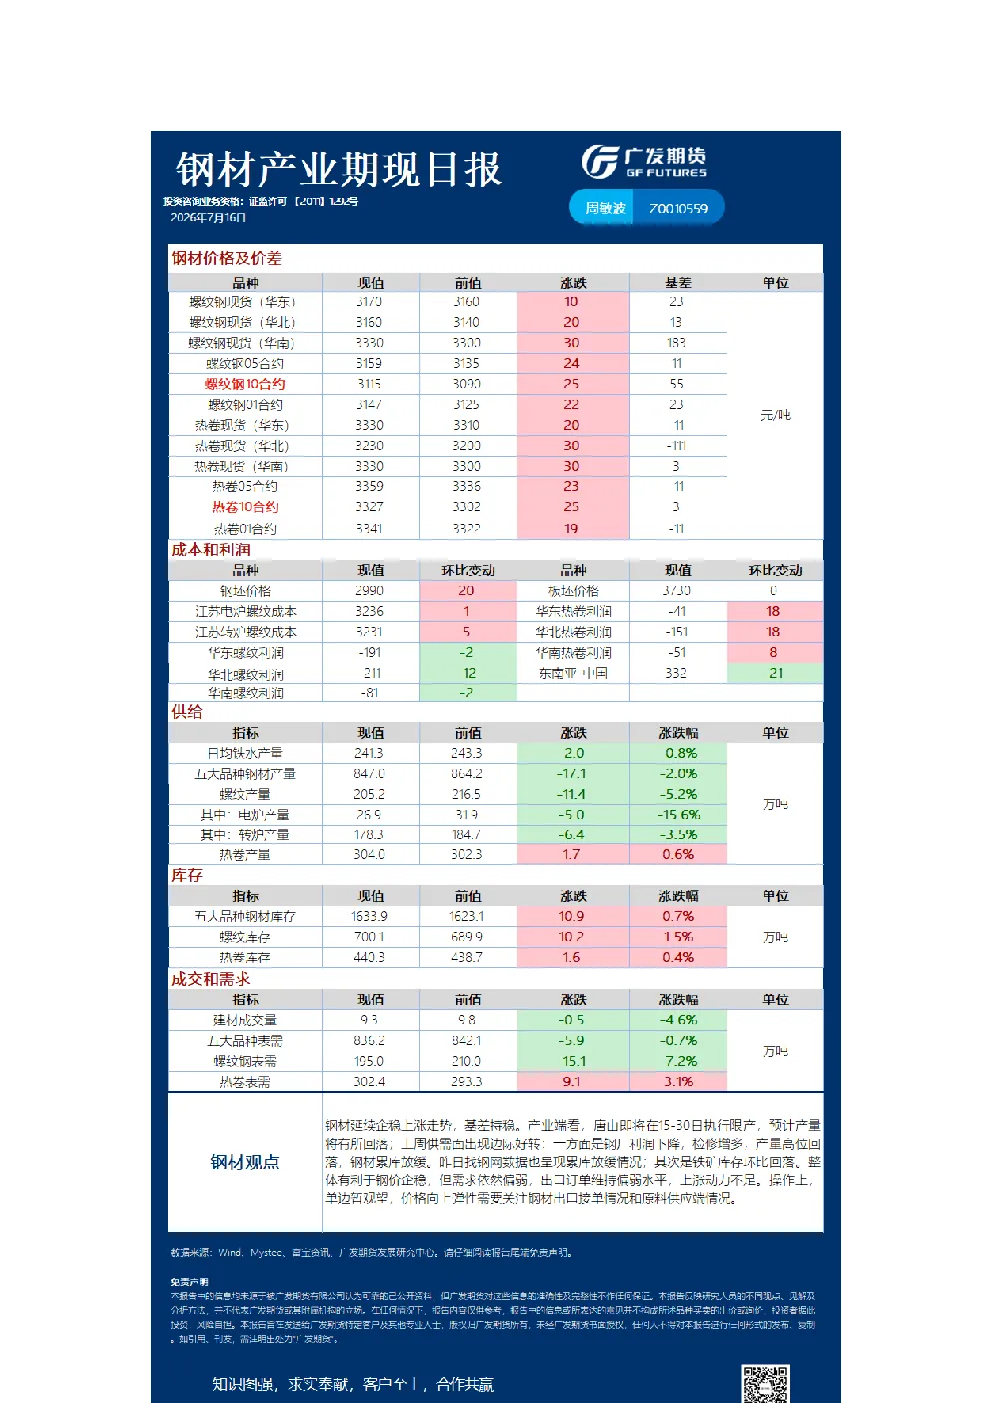
- 市场走势:钢材延续企稳上涨走势,基差持稳。
- 产业端分析:
- 供应端:唐山即将在15-30日执行限产,预计产量将有所回落。
- 需求端:上周供需面出现边际好转,钢厂利润下降,检修增多,产量高位回落,钢材累库放缓;铁矿库存环比回落。
- 需求展望:需求依然偏弱,出口订单维持偏弱水平,上涨动力不足。
- 操作建议:单边暂观望,价格向上弹性需要关注钢材出口接单情况和原料供应端情况。
铁矿石
- 市场走势:昨日铁矿主力合约高位震荡运行。
- 影响因素:
- 宏观因素:近期宏观因素加剧波动。
- 成材涨势:成材涨势放缓。
- 海运费:海运费攀升。
- 供需格局:供需格局转变,多空因素交织。
- 供应端:5月铁矿发运中枢将继续上移,澳巴雨季影响基本结束、矿山财年冲量以及非主流矿山持续发力,供应将边际走强,到港量均值或将在2550-2650区间内。
- 需求端:铁水产量环比小幅微增,维持在高位水平,但受西南地区限产以及出口排单影响,短期铁水增速放缓。成材供需矛盾有限,终端需求缺乏边际走强的动能,预计短期炼钢需求边际增长空间有限。
- 库存端:到港中枢回升下港口库存去化持续放缓,后续铁矿或由去库转为小幅累库。
- 价格展望:综合来看,铁矿石面临供给边际走强、铁水见顶的供需转弱格局,但宏观扰动持续、铁水维持高位、海运费攀升的情况下对矿价仍有支撑。110美金向上将刺激非主流增量,短期压力位依旧存在。
- 操作建议:预计09合约维持高位震荡,上方压力位参考820-830。
焦煤
- 市场走势:各上涨后仍然坚挺。
- 产业端分析:
- 事件影响:山西近期再次出现矿难事故,但由于套保压力和钢材弱势,期货提前出现调整走势。
- 供需格局:唐山15号到月底钢厂开白查+限产正关量高位波动,总体去库支撑充分,现货下跌空间有限。
- 操作建议:单边建议逢低微多,焦煤2609合约。
硅锰、硅铁