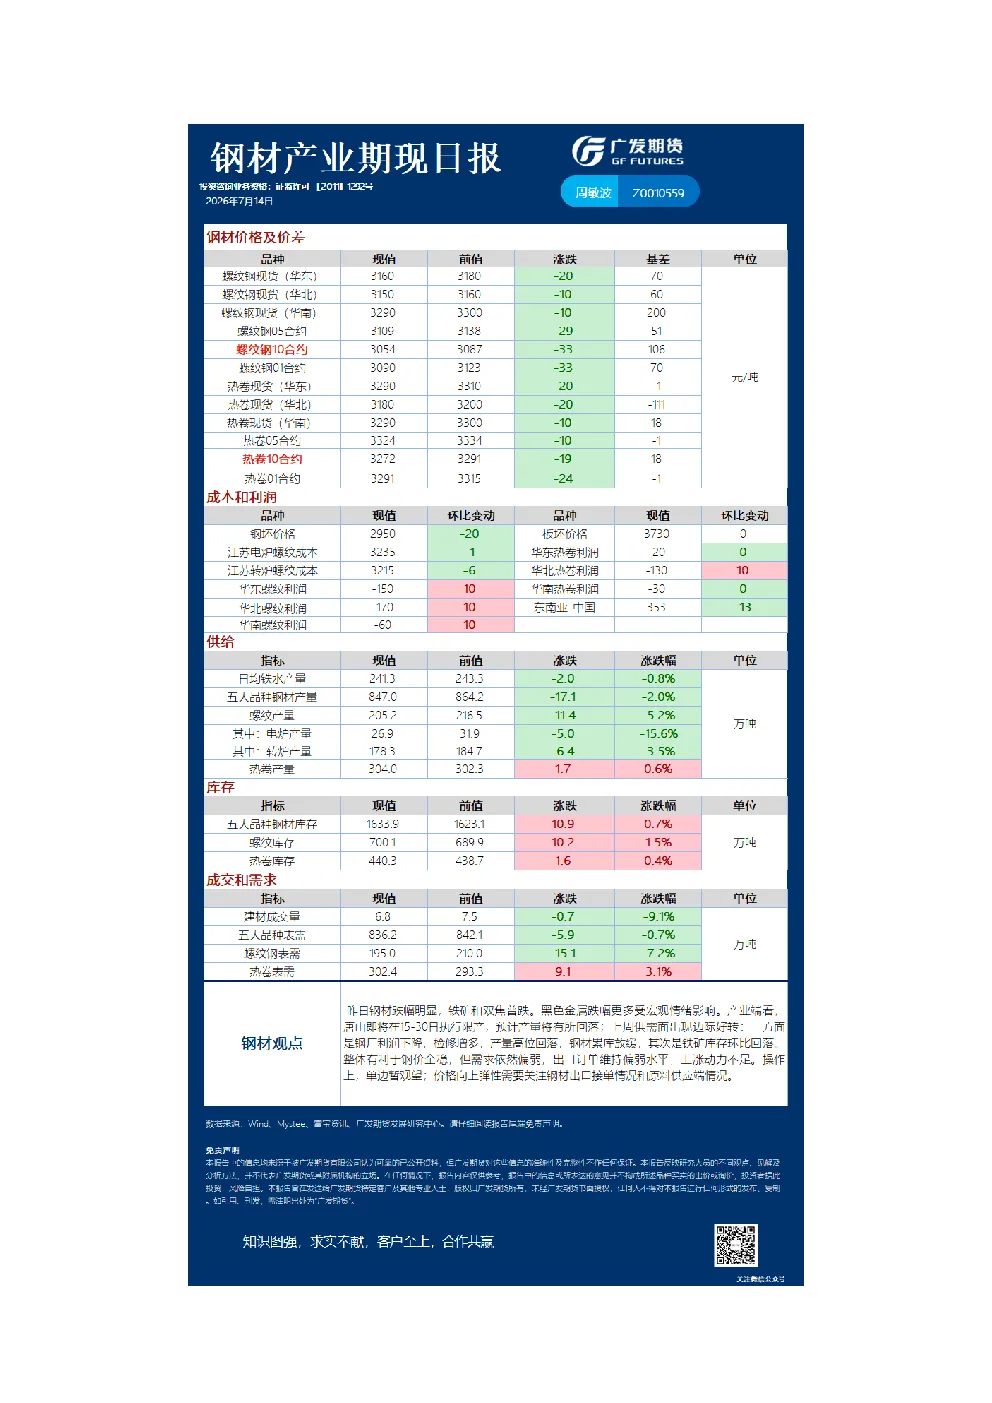
钢材观点
昨日钢材跌幅明显,主要受宏观情绪影响。产业端方面,唐山即将在15-30日执行限产,预计产量将有所回落。上周供需面出现边际好转:钢厂利润下降,检修增多,产量高位回落,钢材累库放缓;铁矿库存环比回落。整体有利于钢价企稳,但需求依然偏弱,出口订单维持偏弱水平,上涨动力不足。操作上,单边暂观望;价格向上弹性需要关注钢材出口接单情况和原料供应端情况。
铁矿石观点
昨日铁矿主力合约震荡运行,盘面维持减仓态势。短期铁矿多空因素交织,但钢厂减产预期下价格依旧承压运行。供应端,全球铁矿石发运冲高后回落,整体仍维持高位,非主流表现依旧偏强,整体发运中枢小幅下滑。需求端,本周铁水产量环比回落,钢厂盈利率维持下降趋势,受原料承压及需求疲软的影响,钢厂检修增多。结合检修情况看,铁水日产累计降幅约在4万吨左右,铁水阶段性见顶,关注后续减产兑现情况。成材结构性矛盾凸显,淡季需求转弱下或需减产定价实现供需再平衡。库存层面,本周铁矿港口库存维持去化,但压港量环比增加,钢厂降幅显著,铁矿全口径库存环比小幅回落。后续到港中枢将下滑,需关注铁水减产后的持续性,预计铁矿库存将持平或小幅累库。综合来看,铁矿石面临高库存、弱需求压制,铁水减产预期强,但因地缘冲突影响近期海运费快速回升,短期多空因素交织,预计价格震荡承压运行,区间参考720-750。
焦炭观点
(原文未提供具体内容)
硅锰观点
(原文未提供具体内容)
硅铁观点
(原文未提供具体内容)