核心观点与关键数据
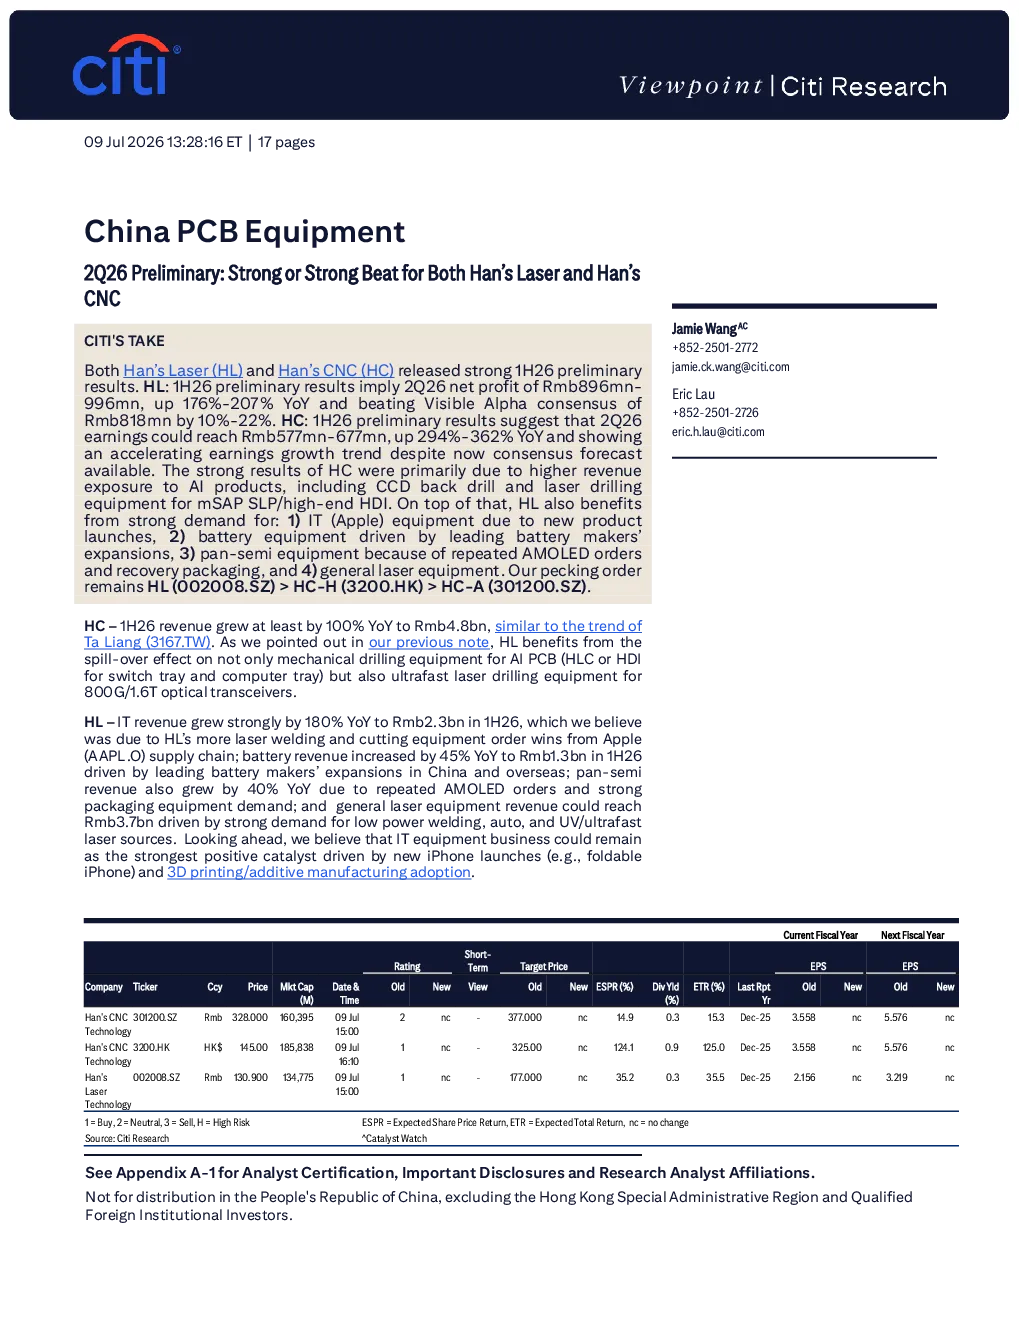
汉钟激光(HL)和汉钟精工(HC)均发布强劲的2026年第二季度初步业绩:
- 汉钟激光(HL):
- 2026年第二季度净利润预计为8.96亿-9.96亿元人民币,同比增长176%-207%,超出Visible Alpha共识预期(8.18亿元人民币)10%-22%。
- IT设备收入在2026年上半年同比增长180%,达到23亿元人民币,主要来自苹果供应链的激光焊接和切割设备订单增长。
- 电池设备收入同比增长45%,达到13亿元人民币,受主要电池制造商在中国和海外扩张的推动。
- 半导体设备收入同比增长40%,主要由于重复的AMOLED订单和强烈的包装设备需求。
- 普通激光设备收入预计达到37亿元人民币,主要受低功率焊接、汽车和UV/超快激光源强劲需求推动。
- 预计IT设备业务将成为最强的积极催化剂,受新iPhone(例如折叠iPhone)发布和3D打印/增材制造采用推动。
- 汉钟精工(HC):
- 2026年第二季度盈利预计达到5.77亿-6.77亿元人民币,同比增长294%-362%,显示出加速的盈利增长趋势。
- 强劲的业绩主要由于对AI产品(包括CCD后钻和激光钻设备,用于mSAP SLP/高端HDI)的收入敞口提高。
投资评级与目标价:
- 汉钟精工-A(HC-A): 中性评级,主要由于其估值较高,尽管仍预计HC将实现强劲的盈利增长,主要受机械和超快激光钻设备强劲需求推动。
- 目标价377亿元人民币,基于约68倍2027年预期市盈率,略高于过去三年平均估值,以反映更光明的需求前景。
- 预计2026-2027年每股收益复合增长率约为81%,目标估值倍数并不激进。
- 汉钟精工-H(HC-H): 买入评级,认为其比HC-A(301200.SZ)为投资者提供了更好的风险/回报比,以参与公司2026-2027年强劲的盈利增长,主要受中国AI PCB设备需求推动。
- 目标价325港元,基于约51倍2027年预期市盈率,较A股估值折让25%。
- 预计2026-2027年每股收益复合增长率约为81%,目标估值倍数并不激进。
- 汉钟激光(HL): 买入评级,预计AI服务器/数据中心PCB制造商(如胜利巨科技)对PCB钻探和测试设备的需求强劲,以及苹果供应链订单增长(受iPhone 18驱动,可能是苹果首款折叠手机)。
- 预计IT和PCB设备“超级周期”将推动2026-2027年核心利润约65%的复合增长率,并导致股价重新评级,类似于2017年苹果订单引领的强劲上行周期。
- 12个月目标价177.0亿元人民币,基于55倍2027年预期市盈率,设定为2018年之前的峰值市盈率,以反映由PCB和IT(苹果)设备需求增强驱动的“超级周期”。
风险因素:
- 汉钟精工(HC):
- 下行风险:AI PCB设备需求低于预期;由于组件成本上升,GPM低于预期;由于行业设备供应增加,价格竞争加剧。
- 上行风险:AI PCB设备需求强于预期;由于产品组合变化,GPM好于预期;强劲的AI设备需求导致普通PCB设备供应短缺。
- 汉钟激光(HL):
- 下行风险:苹果订单低于预期;竞争加剧,可能挤压利润率;汽车销量疲软,将损害高功率激光设备需求;任何新投资项目失败;新技术的出现取代激光设备。
研究结论
汉钟激光和汉钟精工均发布强劲的初步业绩,展现出强劲的盈利增长势头。受益于AI产品需求增长、苹果供应链订单增长以及半导体设备需求复苏,两家公司均受到市场关注。Citibank对两家公司均给予买入或中性评级,并设定了较高的目标价,预计其未来业绩将继续保持强劲增长。然而,两家公司也面临一定的风险因素,包括AI PCB设备需求不确定性、竞争加剧以及新技术替代等。投资者需密切关注相关风险因素,并根据自身风险偏好进行投资决策。