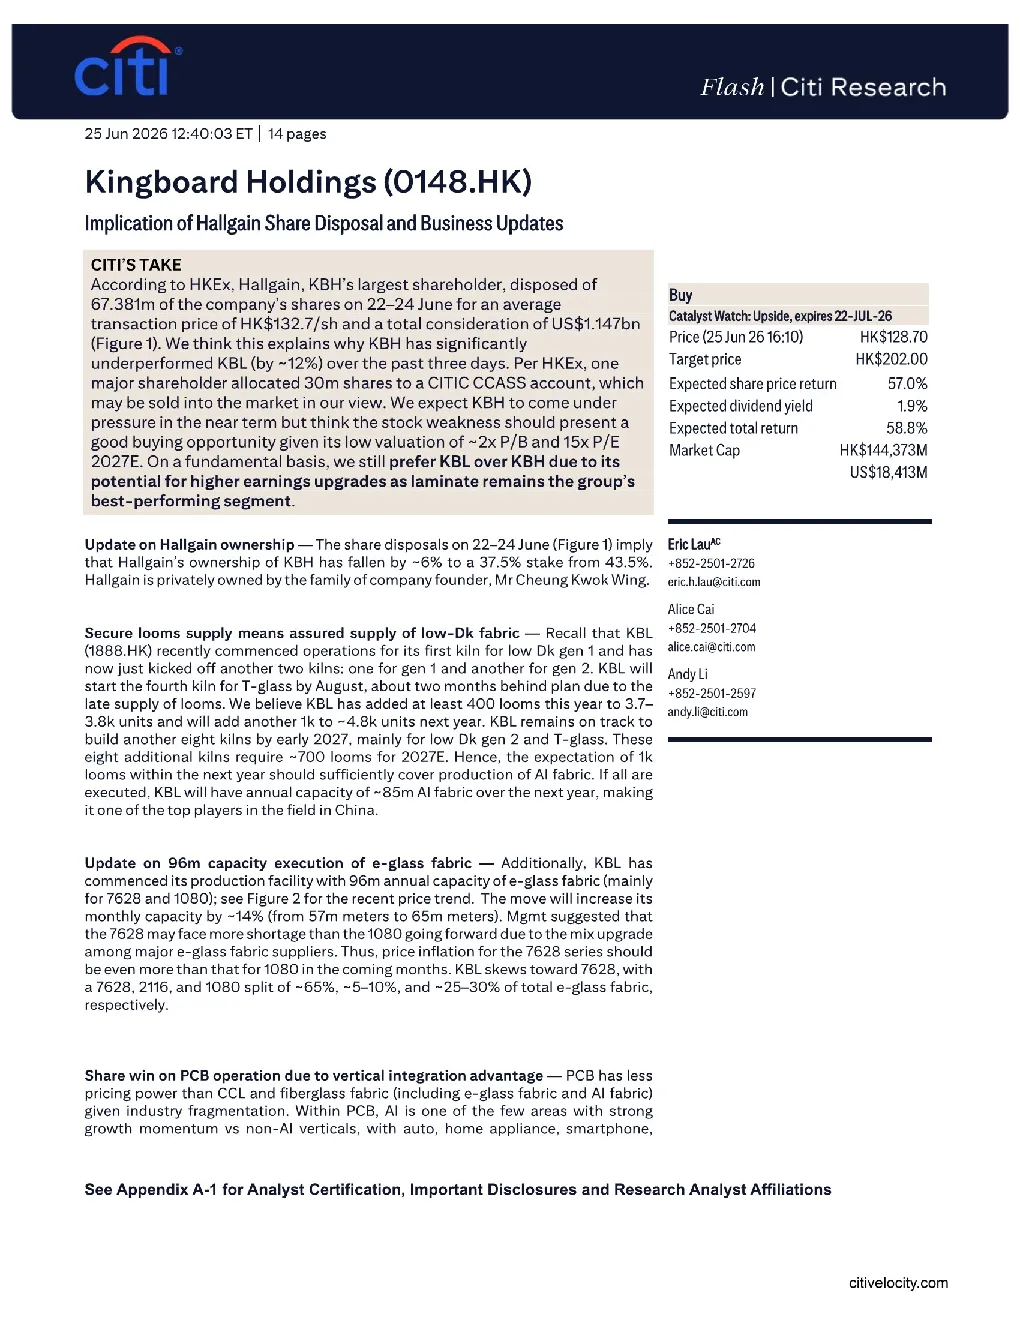
核心观点:
- Hallgain减持股份: Hallgain,Kingboard Holdings (0148.HK)的最大股东,于6月22日至24日出售了公司约6.381亿股股份,平均价格为每股67.38港元。此举导致Hallgain对Kingboard Holdings的持股比例从43.5%下降至37.5%。分析师认为,此举可能解释了Kingboard Holdings在过去三天内股价表现落后于KBL(约12%)的原因。
- 业务更新:
- Al织物产能扩张: Kingboard Holdings正在积极扩张Al织物产能,目前已启动两台新窑炉,分别用于Gen 1和Gen 2 Al织物生产。预计到2027年,Kingboard Holdings将拥有约850万米的Al织物年产能,成为该领域的主要参与者。
- E-glass织物产能执行: Kingboard Holdings已启动其96万米E-glass织物产能的生产设施,这将使其月产能提升约14%。分析师预计,未来几个月7628系列E-glass织物的需求可能超过1080系列,Kingboard Holdings将更倾向于7628系列的生产。
- PCB业务优势: PCB行业由于行业分散,议价能力较弱。Kingboard Holdings的PCB业务受益于垂直整合的优势,能够更好地应对上游原材料价格上涨的压力,并提高PCB产品的ASP。
- 盈利预测上调: 由于E-glass织物市场供应紧张,Kingboard Holdings的盈利预测有望在2026-2027年大幅上调。
- 估值: Citi Research采用基于市盈率的分部估值方法,给予Kingboard Holdings 2027年每股约19倍的市盈率,目标价为2027年每股202港元。
- 风险: 主要风险包括Al-CCL和Al-PCB业务的贡献低于预期,以及消费电子产品的消费复苏缓慢。
关键数据:
- Hallgain减持约6.381亿股股份,平均价格为每股67.38港元。
- Kingboard Holdings计划到2027年再建八座窑炉,主要用于低Dk Gen 2和T-glass生产。
- Kingboard Holdings的E-glass织物产能已达到96万米。
- Kingboard Holdings的Al织物产能预计到2027年将达到约850万米。
研究结论:
- Kingboard Holdings的Al织物和E-glass织物业务发展迅速,未来盈利增长潜力巨大。
- Kingboard Holdings的PCB业务受益于垂直整合的优势,具有较强的竞争力。
- 建议投资者关注Kingboard Holdings的股价表现,逢低布局。