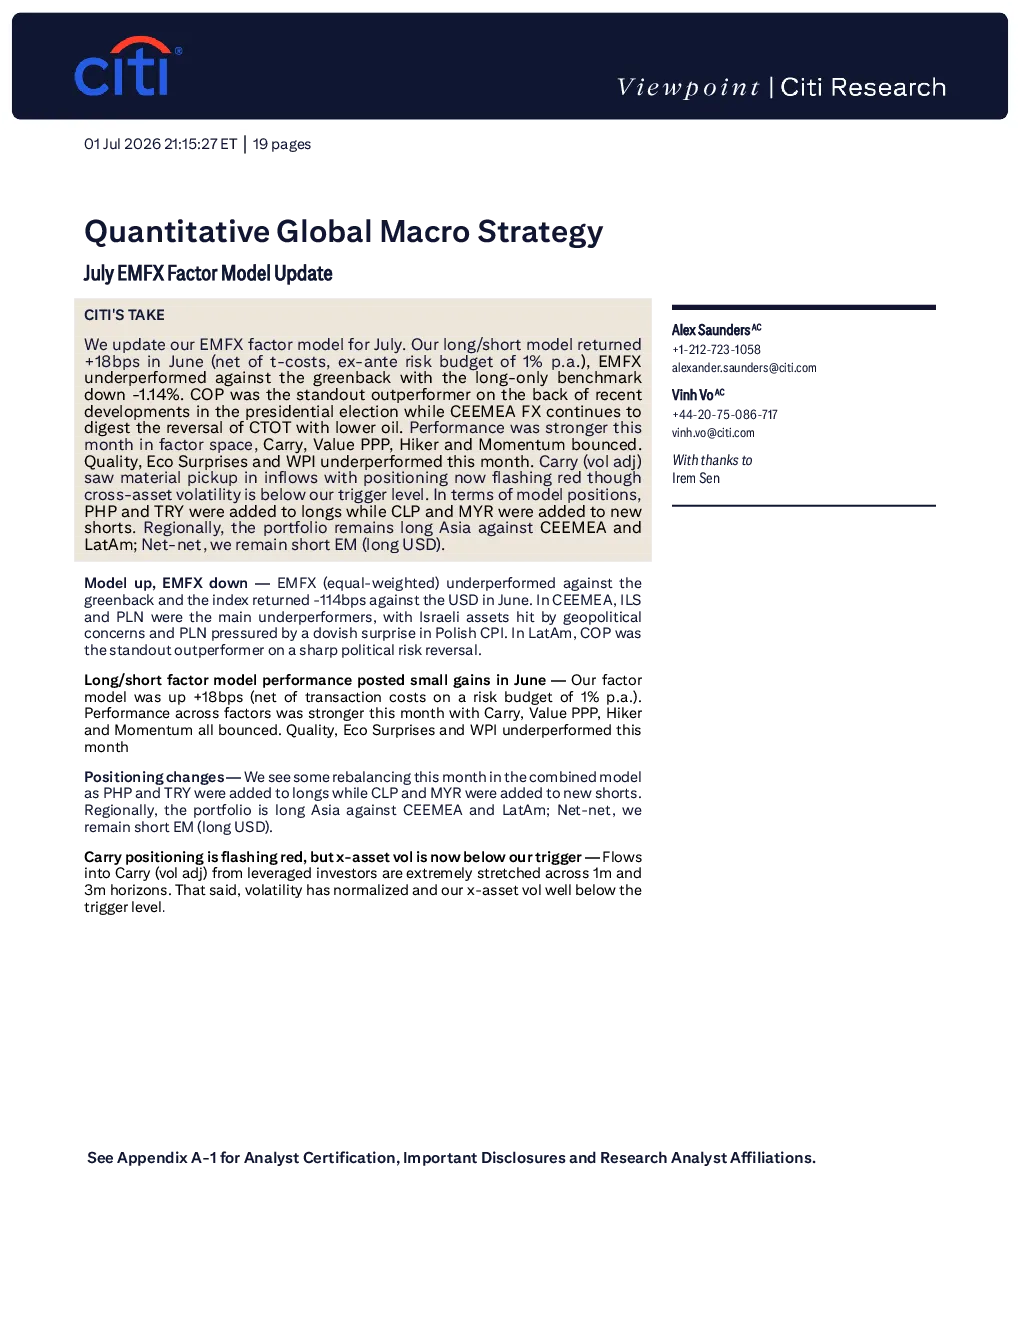
- EMFX 指数表现: 6 月 EMFX 指数(等权重)对美元表现不佳,回报率为 -114 bps。长/短模型回报率为 +18 bps(扣除交易成本,预期风险预算为每年 1%)。
- 区域表现: CEEMEA 区域对美元表现不佳,主要受美联储加息和 US-Iran 冲突带来的 CTOT 反转影响。ILS 表现最差,受地缘政治担忧影响;PLN 受波兰 CPI 疑似降息影响。拉丁美洲方面,COP 表现突出,主要受益于政治风险逆转。亚洲方面,INR 和 PHP 为 EMFX 货币中唯一录得正回报的货币。
- 因子模型表现: 因子模型在 6 月份录得小幅 gains,回报率为 +18 bps。Carry、Value PPP、Hiker 和 Momentum 因子表现强劲,而 Quality、Eco Surprises 和 WPI 因子表现不佳。
- 因子配置调整: PHP 和 TRY 被添加到多头组合中,CLP 和 MYR 被添加到新的空头组合中。Carry(波动率调整)因子的配置没有变化。Value PPP 因子中添加了 BRL,CNY 被添加到空头组合中。Momentum 因子进行了重新平衡,TRY、INR、PHP、HUF 和 COP 回归到多头组合中,ILS 和 CNY 被添加到空头组合中。Hiker 策略中,TWD、THB、MYR、KRW、INR、CNY、ZAR、TRY、HUF、PEN、COP 和 CLP 被添加到空头组合中,MXN 和 ILS 被添加到多头组合中。Eco surprises 因子中,IDR 和 THB 被添加到多头组合中,CZK 和 PHP 被添加到空头组合中。Quality(经常账户变化)因子中,ILS、ZAR、INR 和 PHP 被添加到多头组合中,CLP、MXN、MYR 和 SGD 被添加到空头组合中。
- Carry 因子分析: Carry(波动率调整)因子的流入量在杠杆投资者中非常紧张,但市场波动性已正常化,且跨资产波动率低于触发水平。Carry 因子配置显示出极端拥挤的迹象,这可能会降低预期回报。
- 宏观环境: 当前宏观环境有利于 Carry 和 Momentum 因子。正常周期下,Carry 和 Momentum 策略表现良好。如果油价保持高位,则 Quality、Carry 和 WPI 策略可能表现良好。如果经济数据保持强劲且通胀得到控制,则 Carry、Hiker 和 Quality 策略可能表现良好。