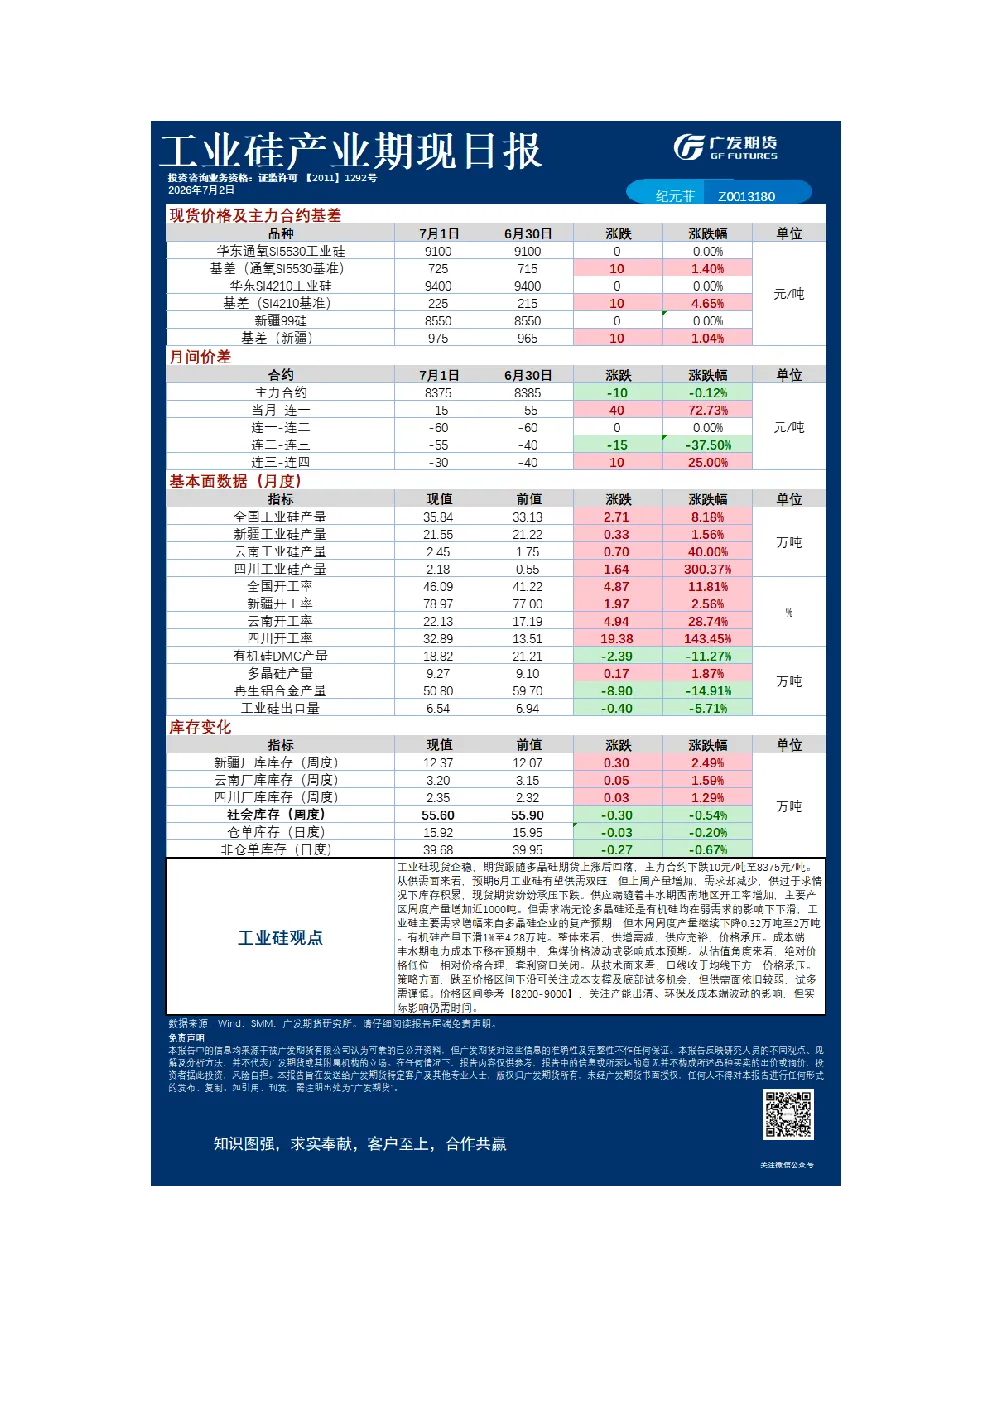
工业硅
- 市场现状:工业硅现货企稳,期货主力合约下跌10元/吨至8375元/吨。
- 供需分析:预期6月供需双旺,但上周产量增加近1000吨,需求减少,库存积累,价格承压。
- 供应端:丰水期西南地区开工率增加,主要产区周度产量上升。
- 需求端:多晶硅和有机硅需求下滑,多晶硅企业复产预期是主要需求增长点,但本周多晶硅产量下降0.32万吨至2万吨,有机硅产量下滑1%至4.28万吨。
- 成本端:丰水期电力成本下移预期,焦煤价格波动影响成本预期。
- 估值角度:绝对价格低位,相对价格合理,套利窗口关闭。
- 技术面:日线收于均线下方,价格承压。
- 策略建议:跌至价格区间下沿可关注成本支撑及底部试多机会,但供需面依旧较弱,试多需谨慎。
- 价格区间:参考【8200-9000】,关注产能出清、环保及成本端波动的影响。
锡
- 免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。本报告反映研究人员的不同观点、见解及分析方法,并不代表广发期货或其附属机构的立场。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。
铜
- 市场现状:近期铜价在美元指数高位背景下震荡运行。
- 需求端:季节性淡季,下游终端行业中除电力外其他板块需求疲软,持货商出货力度较大,下游压价采购为主,现货升贴水仅小幅铜矿TC继续创历史新低。
- 供应端:冶炼利润承压限制精炼铜供应。
- 短期价格:价格或以调整节奏为主,上行驱动较弱。
- 中长期逻辑:仍然看好铜的中长期逻辑,价格何时能启动仍有待相关政策预期明朗后带来的右侧信号。
- 主力参考:100000-104000。
锌
- 免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。本报告反映研究人员的不同观点、见解及分析方法,并不代表广发期货或其附属机构的立场。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。
铝
- 免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。本报告反映研究人员的不同观点、见解及分析方法,并不代表广发期货或其附属机构的立场。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。
铝合金
- 免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。本报告反映研究人员的不同观点、见解及分析方法,并不代表广发期货或其附属机构的立场。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。
碳酸锂
- 免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。本报告反映研究人员的不同观点、见解及分析方法,并不代表广发期货或其附属机构的立场。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。
不锈钢
- 免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。本报告反映研究人员的不同观点、见解及分析方法,并不代表广发期货或其附属机构的立场。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。
镍
- 免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。本报告反映研究人员的不同观点、见解及分析方法,并不代表广发期货或其附属机构的立场。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。