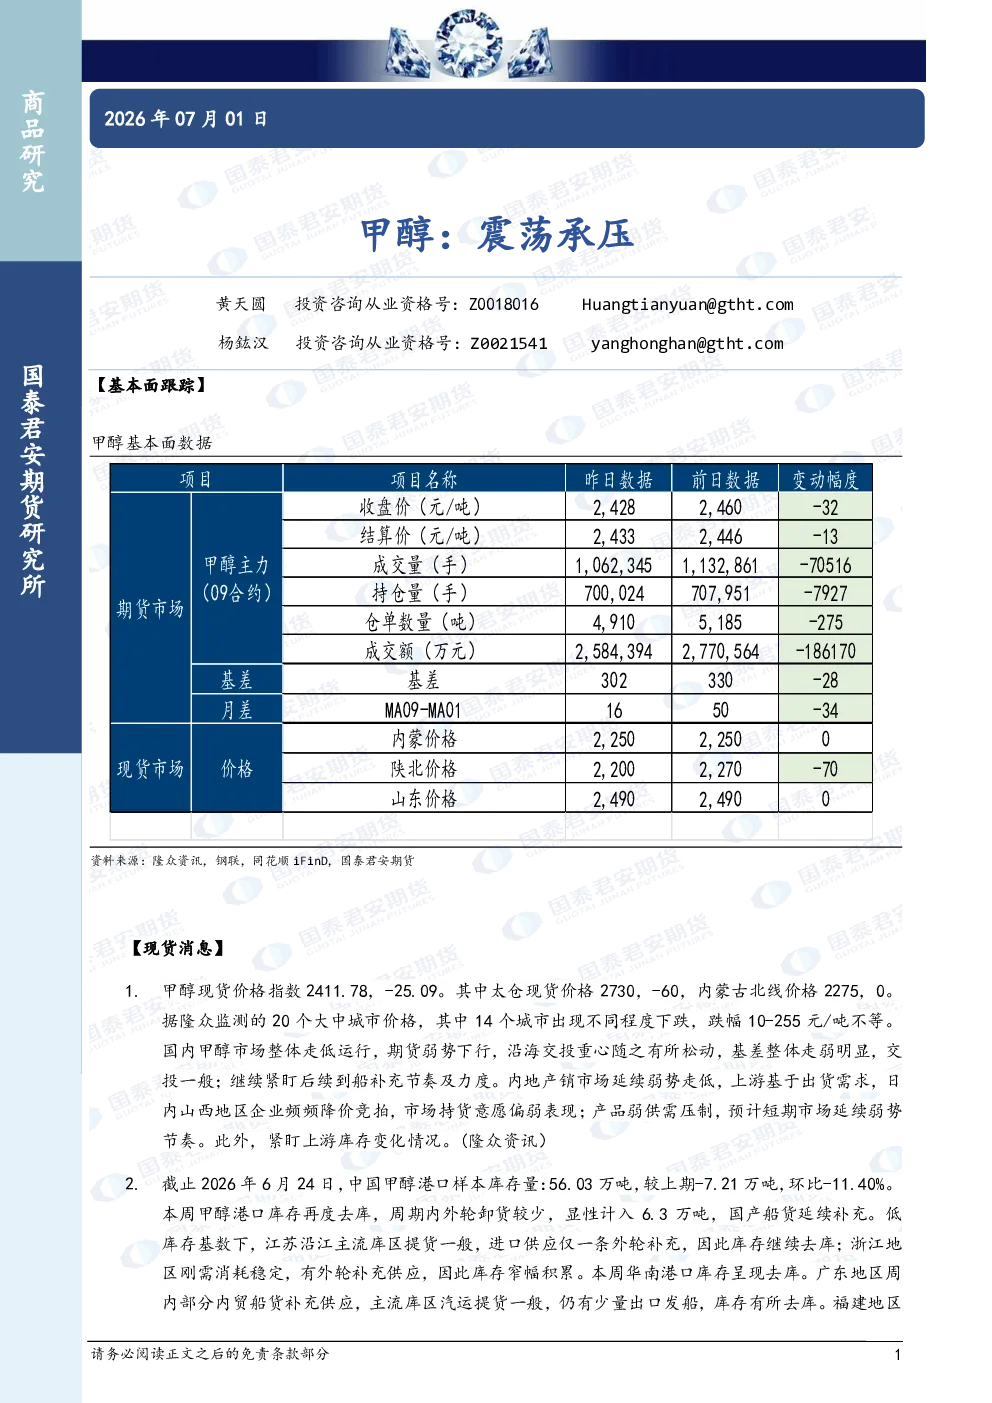
【基本面跟踪】
- 现货价格:甲醇现货价格指数2411.78点,下跌25.09点。20个大中城市中14个城市价格下跌,跌幅10-255元/吨不等。沿海交投重心松动,基差走弱,交投一般。内地产销市场延续弱势,山西地区企业降价竞拍,市场持货意愿偏弱。预计短期市场延续弱势,需紧盯后续到船补充节奏及上游库存变化。
- 港口库存:截至2026年6月24日,中国甲醇港口样本库存56.03万吨,环比下降11.40%。江苏沿江库存去库,浙江库存窄幅积累,华南和福建库存去库。低库存基数下,进口供应有限,国产船货补充为主。
- 市场预期:短期地缘问题反复,但中长期霍尔木兹海峡地缘问题预期和解,国际能源价格震荡承压。甲醇现实端转弱,弱预期主导。7月进口到港量增加确定性高,下游采购意愿偏弱,近端基差转弱。下游产成品价格跟跌原料,利润暂无走扩。伊朗装置陆续开工,三季度国内港口供应或恢复,远端仍处弱预期,盘面维持Back结构。日内地缘冲突变化或致盘中大幅波动,建议做好风险管理。
【趋势强度】
甲醇趋势强度:0(中性)
【分析师声明与免责声明】
报告观点仅供参考,不构成投资建议,投资者需自行承担风险。