棕榈油
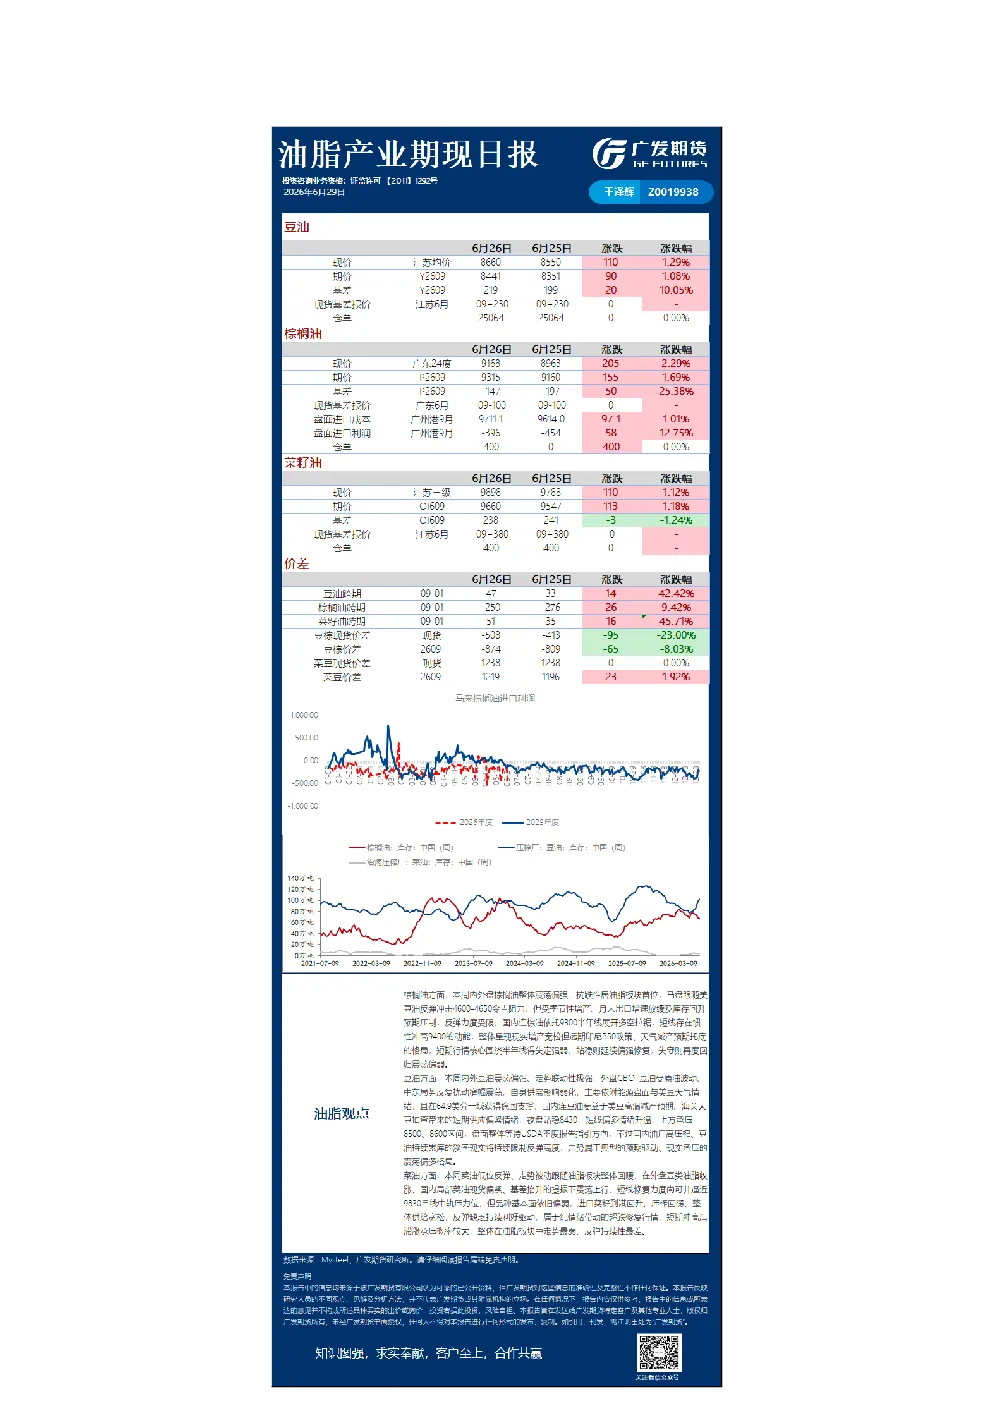
- 内外盘震荡偏强:棕榈油整体震荡偏强,抗跌性居油脂板块首位。马盘跟随美豆油反弹冲击4600-4650令吉阻力,但曼谷季节性增产、出口增速放缓及库存回升预期压制反弹力度。
- 国内连棕油多空拉锯:国内连棕油依托9300半年线展开多空拉锯,短线存在惯性冲高9400的可能。
- 整体格局:现实增产宽松但远期印尼B50政策、天气减产预期托底,短期行情核心围绕半年线得失,站稳则延续偏强修复,失守则再度回归震荡偏弱。
豆油
- 内外盘震荡偏强:内外豆油震荡偏强,走势联动性极强。外盘CBOT豆油受原油波动、中东局势反复扰动窄幅震荡,主要依附能源盘面与美豆天气情绪,在64.9美分一线获得稳固支撑。
- 国内连豆油短期供应偏紧:国内连豆油受益于美豆高温减产预期、海关大豆抽查带来的短期供应偏紧情绪,夜盘站稳8430,短线看多情绪升温,上方承压8500、8600区间。
- 整体格局:盘面整体等待USDA季度报告指引方向,但国内油厂高压榨、豆油持续累库的淡季现实将持续限制反弹高度,走势属于典型的预期驱动、现实承压的震荡偏多格局。
菜油
- 低位反弹:本周菜油低位反弹,走势被动跟随油脂板块整体回稳,在外盘豆类油脂收涨、国内局部菜油现货偏紧、基差抬升的提振下震荡上行。
- 基本面偏弱:但品种基本面依然偏弱,进口菜籽到港回升、压榨回暖、整体供给宽松,反弹缺乏持续利好驱动。
- 整体格局:属于纯情绪带动的超跌修复行情,短期冲高后回调承压概率较大,整体在油脂板块中走势最弱、反弹持续性最差。
美棉
- 主产区旱情修复:主产区旱情基本修复,植棉接近完成,优良率较好。USDA出口销售大幅下滑,装运比较稳健,短期关注6月底的植棉报告。
- 国内供应端向好:6月20-24日新疆和田、阿克苏局部、巴州且未等地迎来强降雨,区域内同步出现阶段性高温,暂未对新棉生长形成明显冲击,整体苗情表现向好。
- 需求端压力持续:下游棉纱、坯布成品库存持续积压,纺织企业开工率延续回落;但纺企现有产能基数较高,原料刚需依旧存在,叠加市场优质棉花现货流通偏紧,对棉价底部形成有力托底。
- 整体格局:短期国内棉价大概率维持区间震荡运行。
白糖
- 国际方面:市场对美联储持续加息的预期进一步升温,美元走强压制商品估值,资金风险偏好走弱。巴西5月下旬产糖量同比降幅25.62%,但数据不及市场预期,利多兑现力度有限。
- 天气对盘面仍有一定支撑:欧洲炎热天气对甜菜作物造成压力,印度季风降雨不足可能限制其新榨季产量。
- 国内基本面压制:国内现货市场库存水平偏高,流通端货源充足,下游采购按需补货,现货价格相对低迷,难以给期货盘面提供基本面支撑。
- 整体格局:原糖维持区间震荡格局,国内期货维持震荡走势。
红枣
- 盘面格局:维持弱现实压制、天气预期托底的震荡格局。
- 现货端淡季特征:河北销区到货稳定,下游到车增加,刚需补货为主,灰枣现货弱稳运行。
- 供应预期:新疆主产区进入坐果关键期,近期天气预报显示南疆主产区将出现持续高温,或影响二三茬花坐果,市场博弈减产预期,对远月形成底部支撑。
- 整体格局:多空博弈分化,短期高库存、淡季需求压制涨幅,天气题材仅带来脉冲式反弹,持续性偏弱。红枣期货呈现近弱远强格局,后续重点跟踪南疆高温、干热风等灾害天气变化,以及销区库存去化节奏。操作建议9-1反套。
苹果
- 现货端分化加剧:西部产区冷库尾货基本清库,山东剩余库存为主,次果、通货顺价走量,电商低价货源成交尚可,优质果稀缺,贸易商借售挺价,高低果价差持续拉大。
- 全国冷库库存延续去库:但走货节奏环比放缓,夏季西瓜、桃子等应季鲜果集中上市,持续分流终端需求,市场整体处于消费淡季。
- 供应预期:钢联估产数据出炉,丰产预期压制盘面上方空间。
- 整体格局:旧季低库存、好货紧缺形成底部支撑,叠加新季增产、需求疲软形成上行约束,多空博弈加剧,操作建议逢高沽空。
玉米
- 数据来源:iFinD、Mysteel、广发期货研究所。
生猪
豆粕
- 美豆主力在1120支撑:近期空头持仓持续缩量,提振市场看涨预期。天气缺乏亮点,出口还有不确定性,加上原油走弱,虽有抄底情绪支撑,但基本面美豆上方仍有压力。
- 国内豆粕南弱北强:北方局部限量延续,但后续累库格局难以回避,到港压力持续放大压制现货节奏。
- 整体格局:短期盘面受成本端影响较大,国内基本面驱动不强,预计维持区间震荡格局。
鸡蛋
- 供应:近期淘汰鸡出栏量保持递增态势,市场大码蛋供应收紧,新开产继续增加,但受天气制约,产蛋率下降,且局部地区有少量入库迹象,适度减轻现货供给压力,但当前市场交易氛围偏弱,产区库存累积,叠加梅雨高温天气持续制约存储及周转,本周产区发货压力仍难以缓解。
- 需求:本周全国各地学校陆续放假,食堂集中采购需求同步退场,市场刚性消费规模将明显收缩,虽家庭及旅游餐饮消费有所增加,但夏季蔬菜、猪肉等替代品价格偏低,进一步分流鸡蛋日常消费。预计本周需求整体或将延续疲软状态。
- 整体格局:产地货源供应充足,部分地区有少量余货。需求转淡,贸易商谨慎参市,采购量减少。加之梅雨天气,鸡蛋质量问题增加,参市风险增加。受需求转淡影响,本周鸡蛋价格或继续走弱,不过局部地区或有入库支撑,跌幅有望小幅收窄。