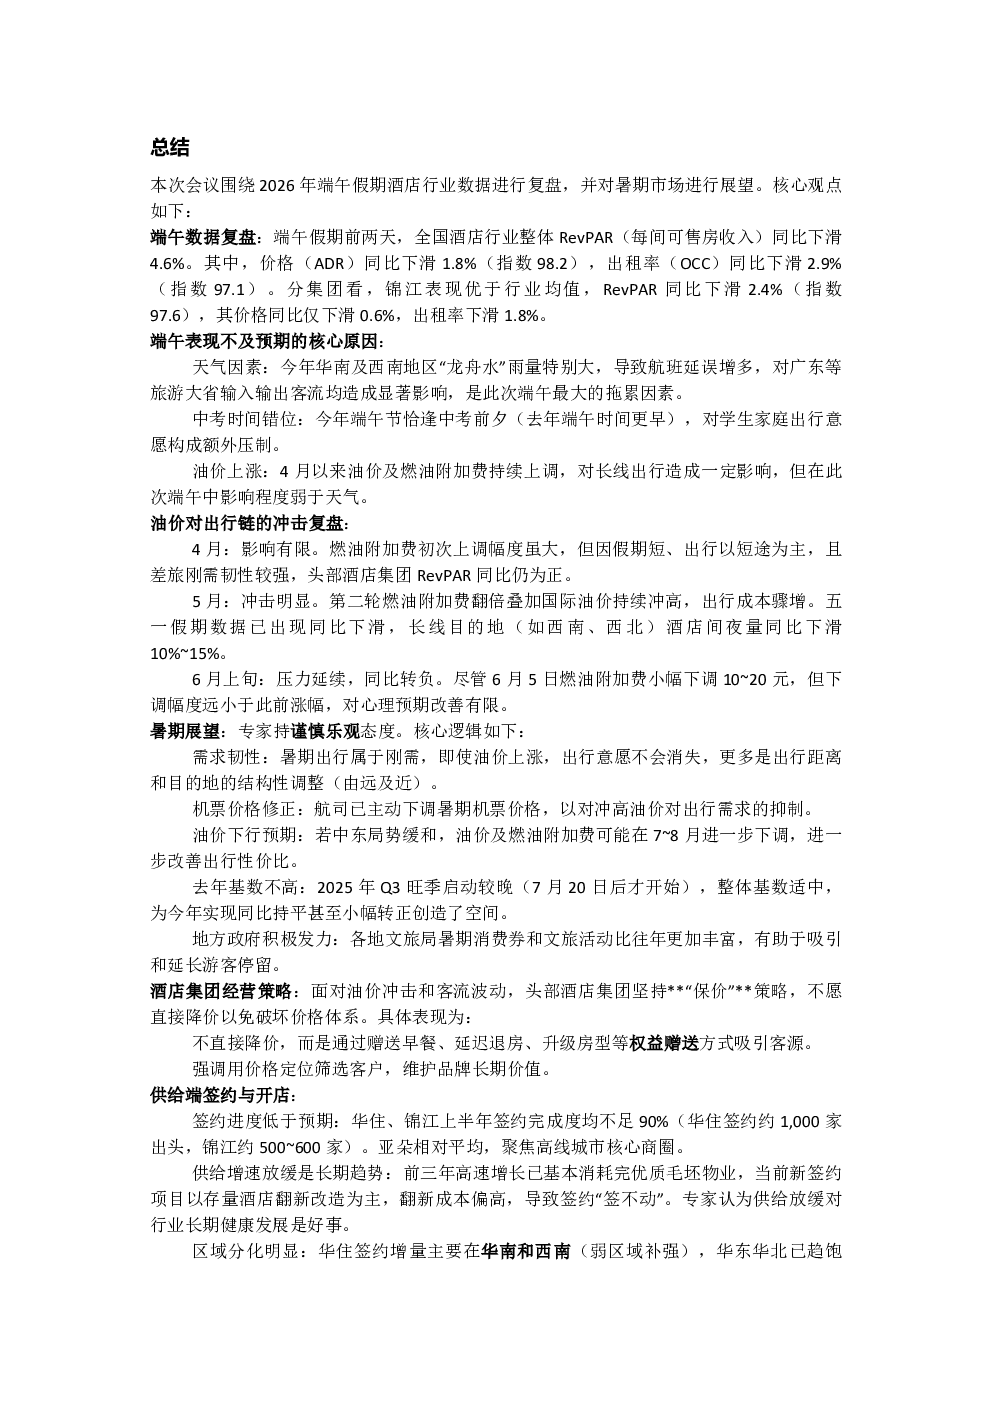
端午数据复盘
端午假期前两天,全国酒店行业RevPAR同比下滑4.6%,其中价格(ADR)同比下滑1.8%,出租率(OCC)同比下滑2.9%。锦江表现优于行业均值,RevPAR同比下滑2.4%,价格同比仅下滑0.6%,出租率下滑1.8%。端午表现不及预期的核心原因包括:华南及西南地区“龙舟水”雨量大导致航班延误、中考时间错位压制学生家庭出行意愿、油价上涨对长线出行造成一定影响。
油价对出行链的冲击复盘
4月油价上涨启动,燃油附加费首次上调,但影响有限;5月第二轮燃油附加费上调叠加国际油价冲高,五一假期数据出现同比下滑,长线目的地酒店间夜量同比下滑10%~15%;6月上旬压力延续,同比转负,尽管燃油附加费小幅下调,但下调幅度有限。
暑期展望
专家持谨慎乐观态度,核心逻辑包括:暑期出行需求韧性,油价上涨导致出行距离和目的地结构调整;机票价格已主动下调;油价下行预期,中东局势缓和可能推动油价及燃油附加费进一步下调;去年基数不高,Q3旺季启动较晚;地方政府积极发力,文旅消费券和活动丰富。
酒店集团经营策略
头部酒店集团坚持“保价”策略,通过赠送早餐、延迟退房、升级房型等权益方式吸引客源,强调用价格筛选客户维护品牌价值。
供给端签约与开店
上半年华住、锦江签约完成度均不足90%,供给增速放缓是长期趋势,新签约项目以存量酒店翻新改造为主,成本偏高。区域分化明显,华住签约增量主要在华南和西南,锦江签约增量主要在华东和西南,亚朵聚焦高线城市核心商圈。
加盟商生存状况
老店经营压力加大,RevPAR走弱而成本上升,净利润收窄,投资回报周期拉长。新店引流效果尚可但周边同品牌加密导致老店客流分流,部分到期加盟商选择摘牌转为OTA自主运营,预计翻牌现象将增加。
新产品点评
全季·大观(华住):定位高端商务线,对标亚朵S,造价15~16万,建议优先布局一线及新一线城市。
亚朵3.6:精品商务定位,造价约16万,聚焦一二线商务客群,数据稳健。
亚朵·建议:偏人文度假风,已开业约60家店,全国平均RevPAR约500元,对标希尔顿欢鹏,造价和管理费更低。
组织架构
华住中高端分为精致商务集群和生活方式品牌集群,短期内不会整合,核心资源将重点投入精致商务线。
OTA渠道与补贴
头部酒店集团严格维护会员体系价格最优,亚朵在携程上折扣严格控制在88折减10元以内。暑期OTA大规模价格战概率低,主要受反垄断监管及商家定价权回归影响,目前补贴以地方政府文旅消费券为主。
补充:晴雨地区差异
未下雨地区(如北京、上海、杭州等)RevPAR同比基本持平或仅下滑0.5%以内,下雨严重的西南、华南地区同比下滑幅度达8~10个百分点。