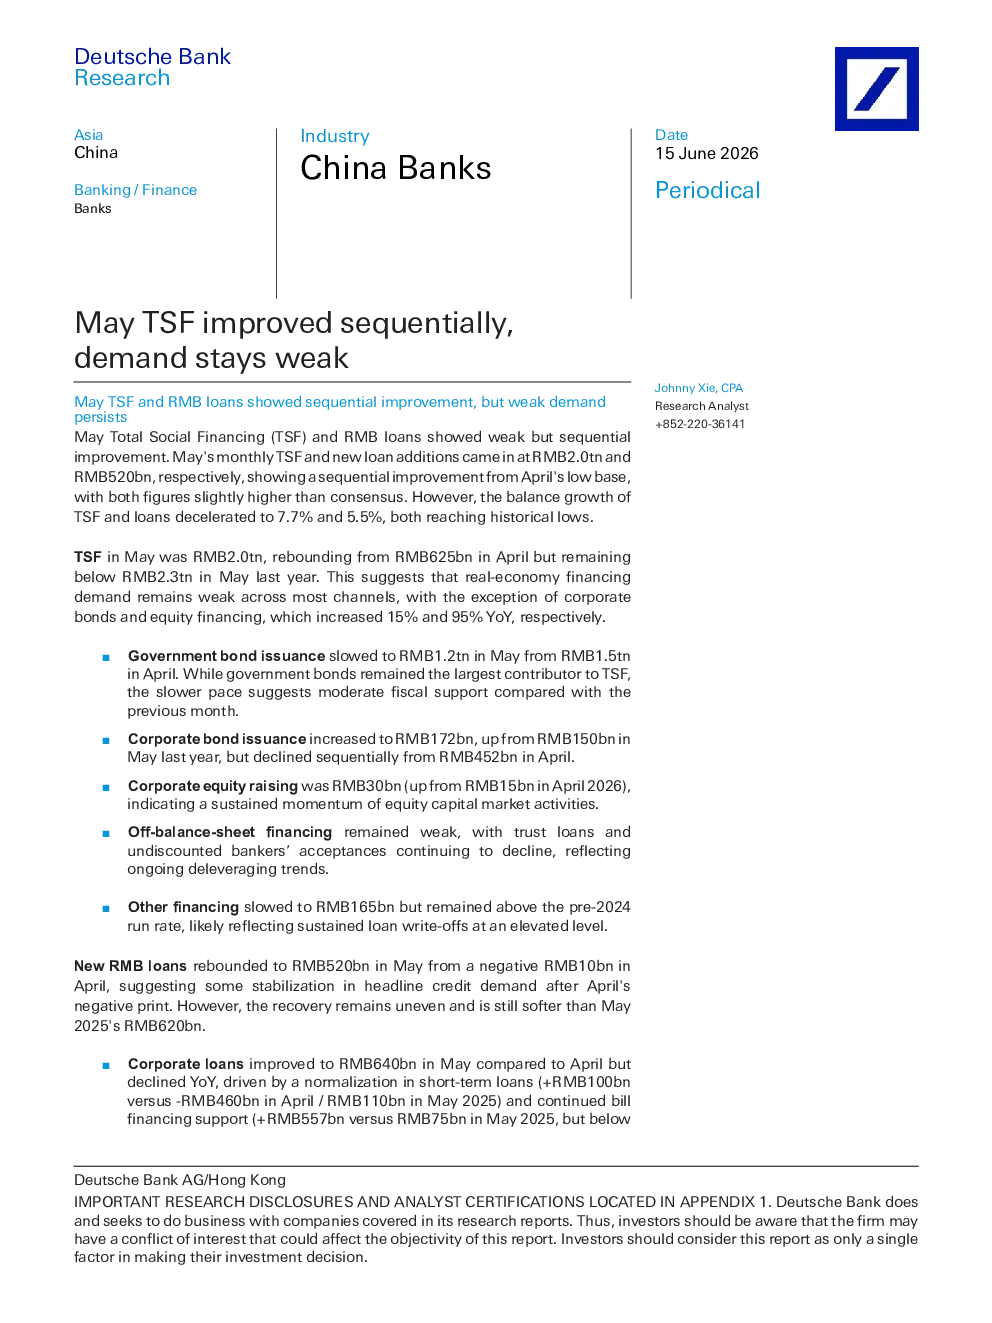
5月社会融资规模(TSF)和新贷款分别为2.0万亿元和5200亿元,较4月有所改善,但增速放缓至7.7%和5.5%,创下历史新低。这表明实体经济融资需求依然疲软,仅企业债券和股权融资表现较好,分别同比增长15%和95%。
- 政府债券发行:5月放缓至1.2万亿元,较4月的1.5万亿元有所下降,显示财政支持力度有所减弱。
- 企业债券发行:5月为1.72万亿元,较去年5月的1.5万亿元有所增长,但较4月的4.52万亿元有所下降。
- 企业股权融资:5月为300亿元,较4月的150亿元有所增长,显示股权资本市场活动持续活跃。
- 表外融资:依然疲软,信托贷款和未贴现银行承兑汇票继续下降,反映持续的去杠杆趋势。
- 其他融资:5月为1.65万亿元,较2024年之前的水平有所提高,但可能反映了持续的不良贷款核销。
5月新增人民币贷款反弹至5200亿元,较4月的负增长100亿元有所改善,但恢复力度较弱,仍低于2025年5月的6200亿元。这表明信贷需求有所稳定,但复苏不均衡。
- 企业贷款:5月为6400亿元,较4月有所改善,但同比下降,主要受短期贷款正常化(4月为-4600亿元,5月为+1000亿元;2025年5月为+1100亿元)和票据融资支持(4月为1.2万亿元,5月为+5570亿元,但低于4月)推动。中长期企业贷款仍为负增长(-200亿元),显示实体经济相关信贷需求依然疲软。
- 家庭贷款:5月为-1410亿元,较4月的-7870亿元有所改善,但短期贷款(-840亿元)和中长期贷款(-570亿元)均收窄了下降幅度,显示消费和房贷需求有所改善。中长期贷款也受到住房公积金贷款的影响,其利率低于商业贷款。但家庭贷款持续负增长,表明消费者行为依然谨慎,家庭资产负债表去杠杆化仍在进行。
5月新增存款1.8万亿元,较4月的270亿元大幅反弹,但仍低于2025年5月的2.2万亿元。增长主要来自非银行金融机构存款(+1.1万亿元)和财政存款(+710亿元),而住户和企业存款仍为负增长。住户储蓄5月减少110亿元,较4月的-1.9万亿元显著改善,但仍弱于2025年5月的4700亿元增长。企业存款也小幅下降170亿元,较4月的-1.25万亿元和去年5月的-4180亿元有所改善,显示现金流和流动性状况有所稳定。非银行金融机构存款仍是主要贡献者,但增长较4月的高基数(2.5万亿元)有所放缓,表明存款向财富管理/资本市场相关产品转移仍在进行,但强度有所减弱。
5月M1和M2增速分别为5.5%和8.6%,M1增速较4月的5.0%有所改善,而M2保持稳定,显示流动性较为充裕,交易性货币需求有所改善,政府支出有所加速。
总体而言,5月TSF和新贷款分别下降11%和15%,表明融资需求依然疲软,与4月趋势一致。贷款,尤其是家庭贷款,仍较疲软,而企业和政府融资仍是主要贡献者。我们坚持看好大型银行,这些银行拥有较大的企业业务敞口、稳健的业绩表现和合理的股息率。我们银行行业的首选是CCB-H和BOC-H。