核心观点
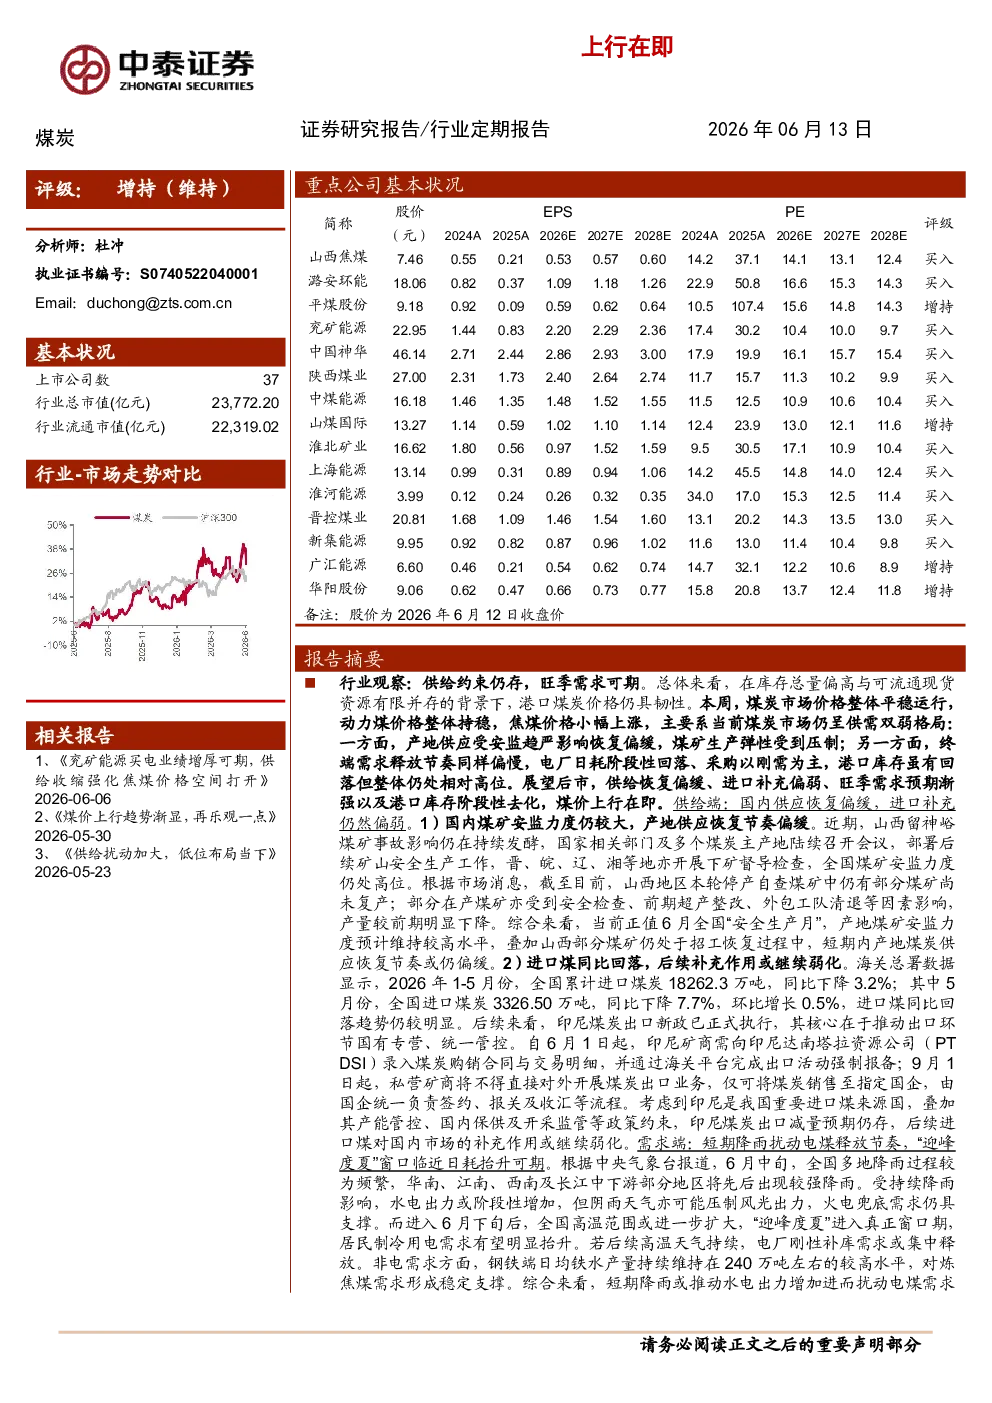
- 行业观察:供给约束仍存,旺季需求可期。当前煤炭市场供需双弱,库存总量偏高与可流通现货资源有限并存,港口煤炭价格仍具韧性。后市看,供给恢复偏缓、进口补充偏弱、旺季需求预期渐强以及港口库存阶段性去化,煤价上行在即。
- 供给端:国内煤矿安监力度仍较大,产地供应恢复节奏偏缓;印尼煤炭出口新政已执行,进口煤同比回落,后续补充作用或继续弱化。
- 需求端:短期降雨扰动电煤释放节奏,但“迎峰度夏”窗口临近日耗抬升可期。非电需求方面,钢铁端日均铁水产量维持高位,对炼焦煤需求形成稳定支撑。需求端整体仍具支撑。
- 库存端:北港库存开始去化,港口货源结构偏长协煤,优质现货资源或相对有限,港口煤炭价格仍具韧性。
关键数据
- 煤炭价格:
- 动力煤:京唐港动力末煤(Q5500)山西产平仓价868元/吨,周环比持平,年同比增长41.60%。
- 焦煤:京唐港主焦煤价格周环比上涨90元/吨,年同比增长75.61%。
- 煤炭生产:
- 动力煤:462家样本矿山日均产量544.00万吨,周环比下降0.38%,同比下降3.95%。
- 炼焦煤:523家样本煤矿精煤日产量67.42万吨,周环比下降2.59%,同比下降8.67%。
- 煤炭库存:
- 北港:环渤海港煤炭库存2823.8万吨,周环比下降2.3%,同比下降2.0%。
- 炼焦煤:247家钢企铁水日产240.9万吨,周环比增长0.06%,同比下降0.31%。
- 进口煤:
- 2026年1-5月,全国累计进口煤炭18262.3万吨,同比下降3.2%;5月进口煤炭3326.50万吨,同比下降7.7%。
研究结论
- 煤价上涨预期:产能核查、印尼出口新政、美伊冲突、替代需求等多重因素催化,煤价上涨预期逐步加强,供不应求格局将凸显,煤价料将加速上行。
- 旺季煤价上行确定性:供给端矿难引发安监趋紧,供给持续受限;需求端厄尔尼诺异常高温天气+北半球迎峰度夏需求释放,内外共振需求释放可期。替代能源风光发电规模同比走弱,利好燃煤发电需求。
- 投资思路:迎峰度夏,煤价强势有望超预期,重点推荐弹性标的。推荐潞安环能、淮北矿业、山西焦煤、平煤股份、盘江股份、上海能源;关注兖矿能源A+H、兖煤澳大利亚、广汇能源、中煤能源A+H、中国神华A+H,以及晋控煤业、山煤国际、陕西煤业、昊华能源、华阳股份等。
风险提示
- 政策限价风险;煤炭进口放量;宏观经济大幅失速下滑;第三方数据可信性风险;研报使用信息更新不及时风险。