本周观点
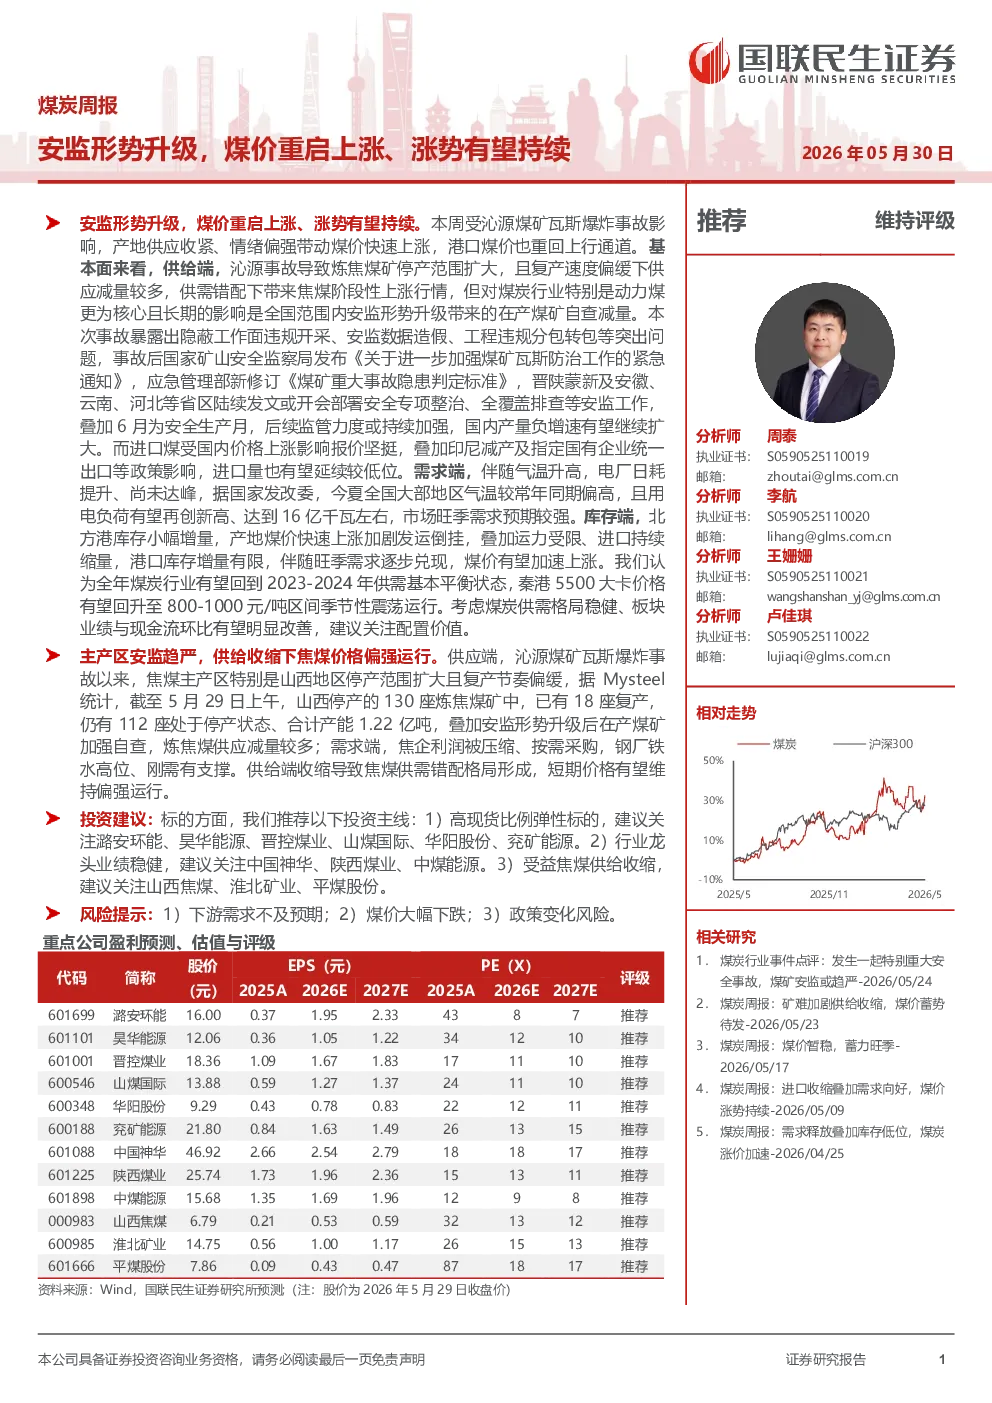
安监形势升级,煤价重启上涨、涨势有望持续。受沁源煤矿瓦斯爆炸事故影响,产地供应收紧、情绪偏强带动煤价快速上涨,港口煤价也重回上行通道。
供给端:
- 沁源事故导致炼焦煤矿停产范围扩大,且复产速度偏缓下供应减量较多,供需错配下带来焦煤阶段性上涨行情。
- 全国范围内安监形势升级带来的在产煤矿自查减量,对煤炭行业特别是动力煤更为核心且长期的影响。
- 本次事故暴露出隐蔽工作面违规开采、安监数据造假、工程违规分包转包等突出问题,事故后国家矿山安全监察局发布《关于进一步加强煤矿瓦斯防治工作的紧急通知》,应急管理部新修订《煤矿重大事故隐患判定标准》。
- 晋陕蒙新及安徽、云南、河北等省区陆续发文或开会部署安全专项整治、全覆盖排查等安监工作,叠加6月为安全生产月,后续监管力度或持续加强,国内产量负增速有望继续扩大。
- 进口煤受国内价格上涨影响报价坚挺,叠加印尼减产及指定国有企业统一出口等政策影响,进口量也有望延续较低位。
需求端:
- 伴随气温升高,电厂日耗提升、尚未达峰,今夏全国大部地区气温较常年同期偏高,且用电负荷有望再创新高、达到16亿千瓦左右,市场旺季需求预期较强。
库存端:
- 北方港库存小幅增量,产地煤价快速上涨加剧发运倒挂,叠加运力受限、进口持续缩量,港口库存增量有限,伴随旺季需求逐步兑现,煤价有望加速上涨。
研究结论:
- 全年煤炭行业有望回到2023-2024年供需基本平衡状态,秦港5500大卡价格有望回升至800-1000元/吨区间季节性震荡运行。
- 考虑煤炭供需格局稳健、板块业绩与现金流环比有望明显改善,建议关注配置价值。
煤化工:
- 未来煤化工耗煤有望继续保持高增速。
- 美以与伊朗的地缘政治冲突也凸显了保障国内能源安全的必要性,基于我国“富煤贫油少气”的资源禀赋,未来预计会进一步强化国内能源安全战略,加大煤炭占比是降低石油对外依存度,解决能源安全问题较为可行的方式,因此煤化工未来前景广阔。
- 近期化工品价格大涨,煤化工公司除有望实现盈利提升外,国内煤化工审批新建速度加快背景下,亦有望因较好的成长预期实现估值提升,建议重视煤化工标的投资机会。
国际局势:
- 稳定高股息价值提升。
- 煤炭板块受中美贸易冲突影响较小、稳定高股息所体现的投资价值再度提升,而高长协龙头企业受益“稳盈利+低负债+高现金+高股息”属性防御价值凸显,同时在保障股东回报基础上利用充沛现金低成本扩张,或在煤炭资源供给刚性下通过一级市场竞拍保障资源接续,兼具中长期成长属性,叠加多家煤炭央国企启动对旗下控股上市公司的股份增持和资产注入计划,有助于提振市场信心、优化资产结构、提升上市公司中长期成长性和市场竞争力,看好板块估值提升。
投资建议:
- 标的方面,我们推荐以下投资主线:
- 1)高现货比例弹性标的,建议关注潞安环能、昊华能源、晋控煤业、山煤国际、华阳股份、兖矿能源。
- 2)行业龙头业绩稳健,建议关注中国神华、陕西煤业、中煤能源。
- 3)受益焦煤供给收缩,建议关注山西焦煤、淮北矿业、平煤股份。
风险提示:
- 1)下游需求不及预期。
- 2)煤价大幅下跌风险。
- 3)政策变化风险。