工业硅
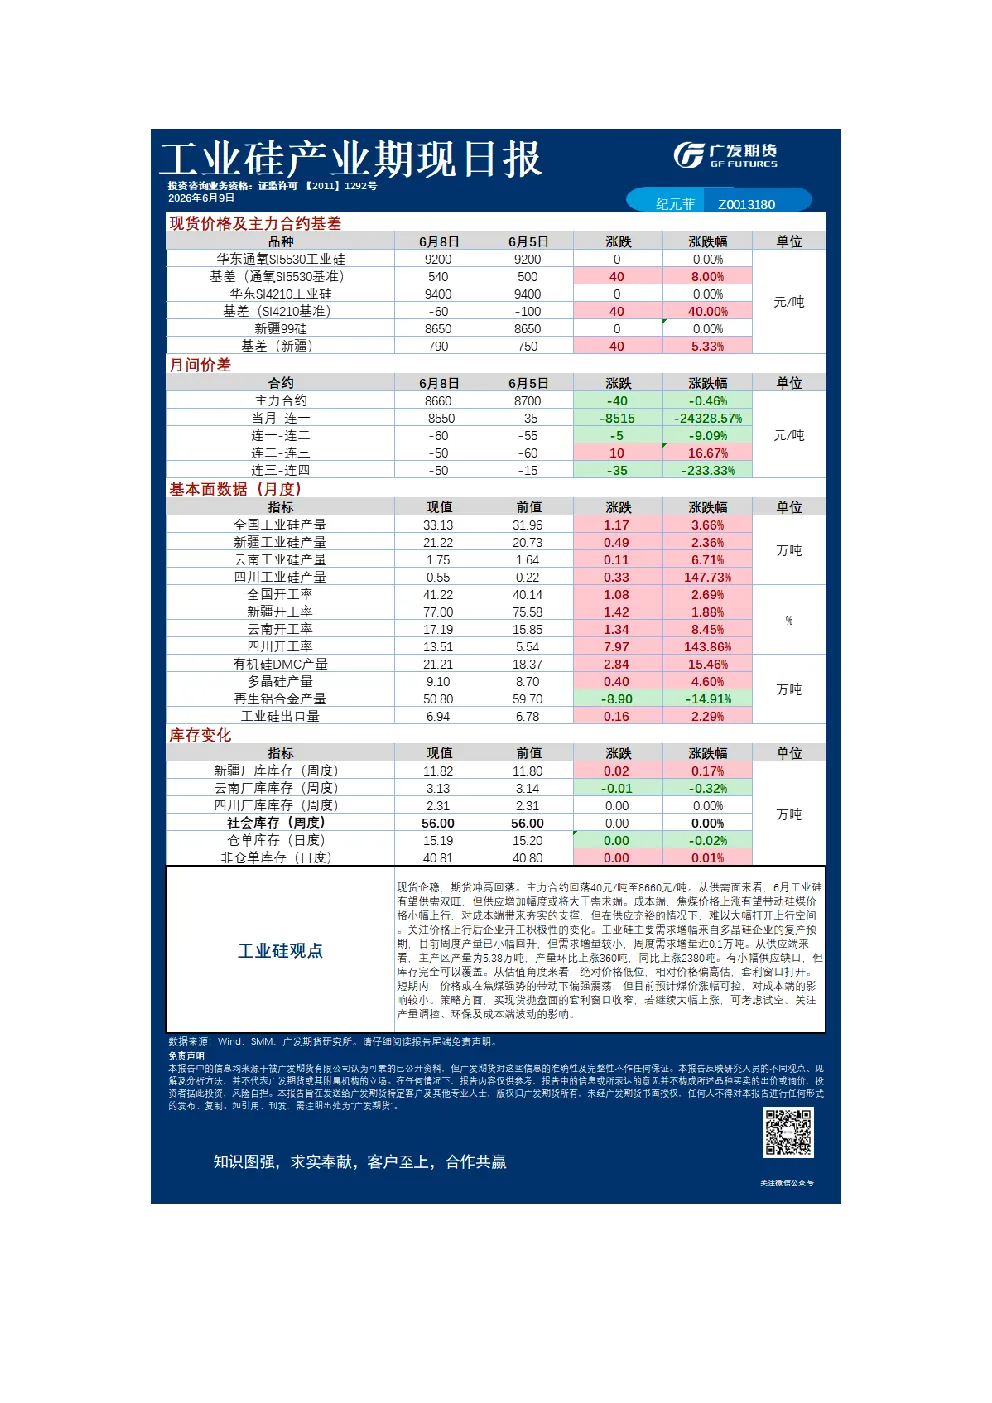
- 现货与期货:现货企稳,期货冲高回落,主力合约下跌40元/吨至8660元/吨。
- 供需面:6月工业硅供需双旺,但供应增加幅度大于需求端。焦煤价格上涨带动硅煤价格上行,对成本端形成支撑,但供应充裕限制上行空间。
- 需求端:主要需求来自多晶硅企业复产,目前周度产量小幅回升,需求增量较小。
- 供应端:主产区产量环比上涨360吨,同比上涨2380吨,有小幅供应缺口,但库存充足。
- 估值:绝对价格低位,相对价格偏高估,套利窗口打开。
- 短期走势:焦煤强势带动下偏强震荡,但煤价涨幅可控,成本端影响有限。
- 策略:买现货抛期货套利窗口收窄,若继续大幅上涨可考虑试空。关注产量调控、环保及成本端波动。
光伏产业
- 现货与期货:现货继续承压下跌,期货震荡走弱,主力合约下跌275元/吨至35400元/吨。
- 供需面:6月预计供需双增,但短期供应充裕,各环节累库压力,多晶硅现货价格承压下跌。
- 供应端:后期产量继续增长是大概率事件,6月初周度产量增加0.06万吨至2.31万吨。
- 需求端:硅片、电池片、组件6月排产均环比小幅回升,但终端需求依旧较弱,组件价格下降,硅片环节可能减产。
- 库存:高库存和累库压力导致价格缓慢下滑。
- 策略:短期内震荡,期权方面买方需注意谨值持仓,做好仓位管理。
铜产业
- 价格走势:昨日锌价震荡调整。
- 产业链矛盾:冶炼端利润承压但未减产,导致锌矿紧缺未能传导至锌锭紧缺;海外供应相对偏紧,地域性失衡格局难以快速扭转。
- 估值与支撑:下方支撑显著,看好中长期价值。
- 短期因素:价格高位,需求偏弱,库存累库,加息预期升温。
- 关注点:供应端扰动(尤其是海外),6月数据及会议铺垫美联储货币政策预期。
- 支撑位:24000-24500元/吨。
锌产业
- 观点:锌下方支撑显著,看好中长期价值。
- 短期走势:价格高位,需求偏弱,库存累库,加息预期抑制价格。
- 关注点:供应端扰动(LME锌价走强),6月数据及会议。
- 支撑位:24000-24500元/吨。
镍产业
铝产业链
- 价格走势:再生铝合金价格跟随原铝偏强震荡,主力合约单日收跌0.52%至22985元/吨。
- 原料端:反向开票审查扩大,进项发票枯竭,税负与合规成本陡增,部分企业降负或关停;海外废铝价格高位,进口窗口收窄。
- 供应端:受合规废铝紧缺影响,再生铝龙头企业开工率环比下降1个百分点至53.9%。
- 需求端:延续淡季基调,汽车产销量下滑,下游压铸企业订单低迷。
- 库存:再生铝合金锭社会库存拐点出现,周度去库0.13万吨至3.31万吨。
- 短期走势:ADC12预计维持22800-23600元/吨区间窄幅震荡。
- 策略:可考虑多AD空AL套利。
不锈钢产业
碳酸锂产业
- 价格走势:期货盘面宽幅震荡为主,主要在16-16.5万区间波动。
- 供应端:产量延续增加趋势,5月部分冶炼线检修已恢复,新投项目陆续爬坡,6月排产预计环增,但近期供应边际增量减少。
- 需求端:6月国内碳酸锂需求环比预计增加约6%,新能源车终端数据边际好转,储能头部企业满产。
- 库存:社会库存去化,但仓单持续高位。
- 短期走势:盘面宽幅区间调整为主,主力参考16-17万区间运行。
- 关注点:供应端扰动预期。