核心观点与关键数据
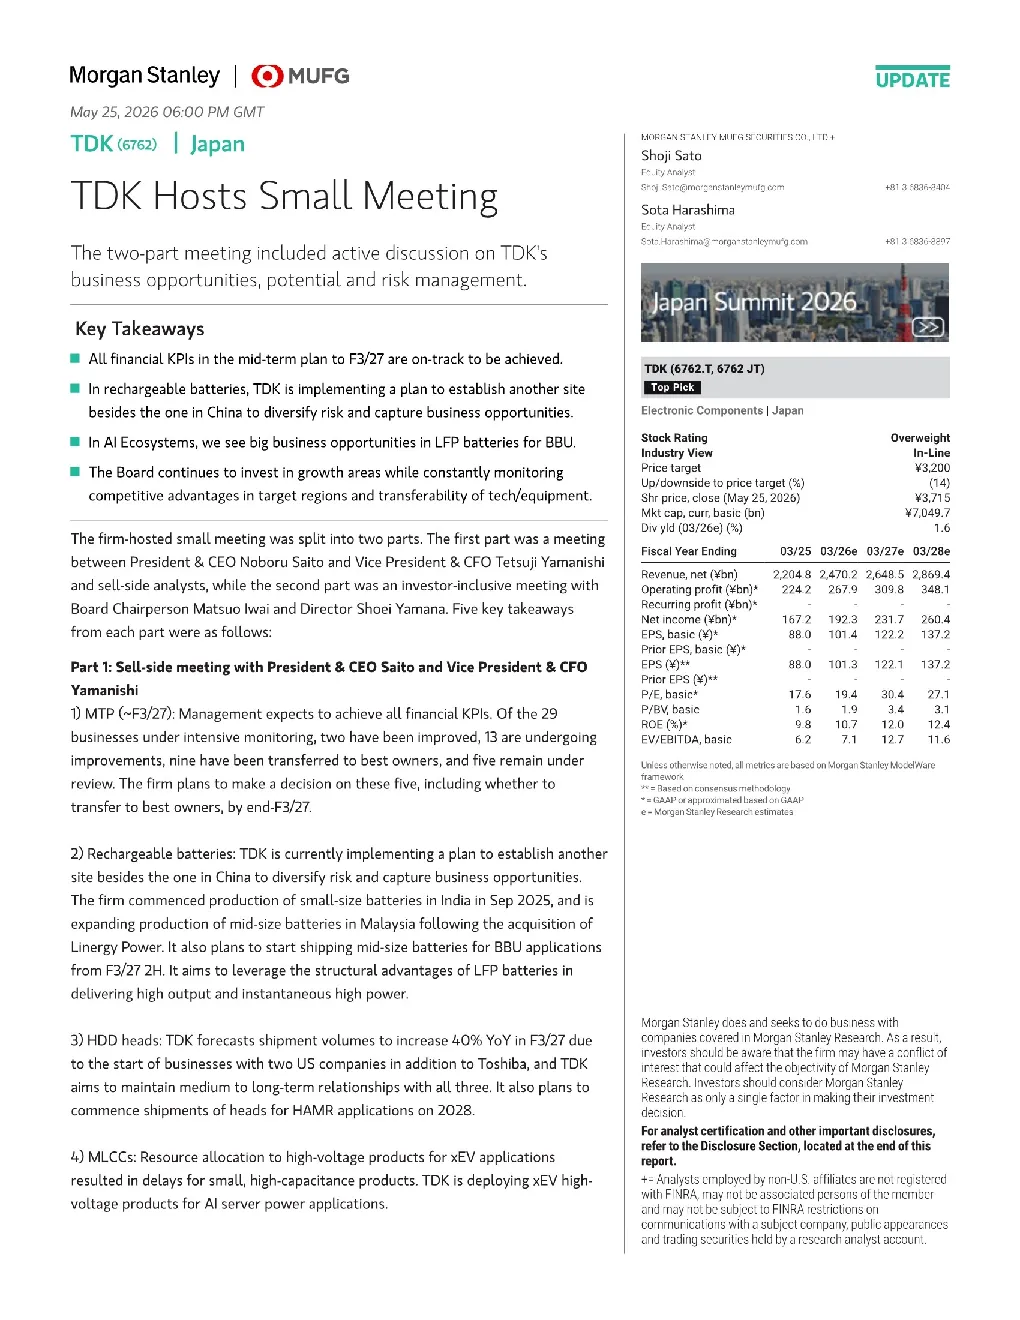
中期计划目标达成情况:TDK 预计其中期计划(至 F3/27)中的所有财务关键绩效指标(KPI)都将按计划实现。目前,29 家重点监控的业务中有 2 家已改善,13 家正在改进中,9 家已转交至最佳运营方,5 家仍处于审查阶段,公司计划在 F3/27 结束前对这 5 家业务做出决定,包括是否转交至最佳运营方。
可充电电池业务:TDK 正在实施计划,在中国以外的地区建立另一个生产基地,以分散风险并抓住业务机遇。公司于 2025 年 9 月在印度开始生产小型电池,并在收购 Linergy Power 后在马来西亚扩大中型电池的生产。此外,公司计划于 F3/27 下半年开始向 BBU 应用出货中型电池。TDK 旨在利用 LFP 电池在提供高输出和瞬时高功率方面的结构优势。
硬盘驱动器磁头业务:TDK 预计 F3/27 的出货量将同比增长 40%,这得益于与两家美国公司(除东芝外)新业务的启动。TDK 旨在与所有三家客户保持中长期关系。公司还计划于 2028 年开始向 HAMR 应用出货磁头。
片式多层陶瓷电容器(MLCC)业务:由于资源分配给用于 xEV 应用的中压产品,小型高电容产品的交付延迟。TDK 正在通过其与日本化学工业公司(4092.T)的合资企业(未涵盖)缩短材料开发周期,以快速重新进入需求已从滞后转为激增的小型高电容产品市场。
人工智能生态系统业务:除了用于 BBU 应用的 LFP 电池外,TDK 的关键重点产品还包括:1) 多层功率电感器,2) 铝电解电容器,3) 翻片键合机和晶圆转移负载端口等生产设备,以及 4) 集成运动传感器和定位传感器的智能玻璃传感器。
公司治理:TDK 拥有一个审计委员会,并已设立了提名、薪酬和治理委员会。自 2022 年 Saito 担任总裁兼首席执行官以来,下一任总裁的任命一直在讨论中。公司的结构旨在对总裁的权力进行控制。前索尼集团副总裁兼首席技术官 Katsumoto Toru 于 2024 年被任命为 TDK 的董事,并经常在董事会会议上提出中长期研发主题和业务协同主题。董事会认识到,为了实现增长领域的增长,需要持续投资。同时,它在概念阶段而不是决策阶段评估是否能够在目标技术发展和生产设备投资领域展示其竞争优势,以及技术和生产设备的可转移性。
研究结论
股票评级:TDK 的股票评级为“增持”。
目标价:TDK 的目标价为 3200 日元。
估值方法:目标价基于基本情景得出。DCF 假设:无风险利率 2.2%,股权贝塔 1.27,风险溢价 3.7%,加权平均资本成本(WACC)为 6.3%。从 F3/36 开始零增长。
上行风险:我们看到了使用 CATL 技术的可充电电池在移动设备以外设备中的销售增长的潜力。硬盘驱动器磁头收益增长,尽管我们的基本情景并未将其纳入考虑。
下行风险:TDK 的无源元件用于所有类型的电子设备,因此需求随全球经济增长而变化,而由此产生的供需变化会影响股价。