核心观点与关键数据
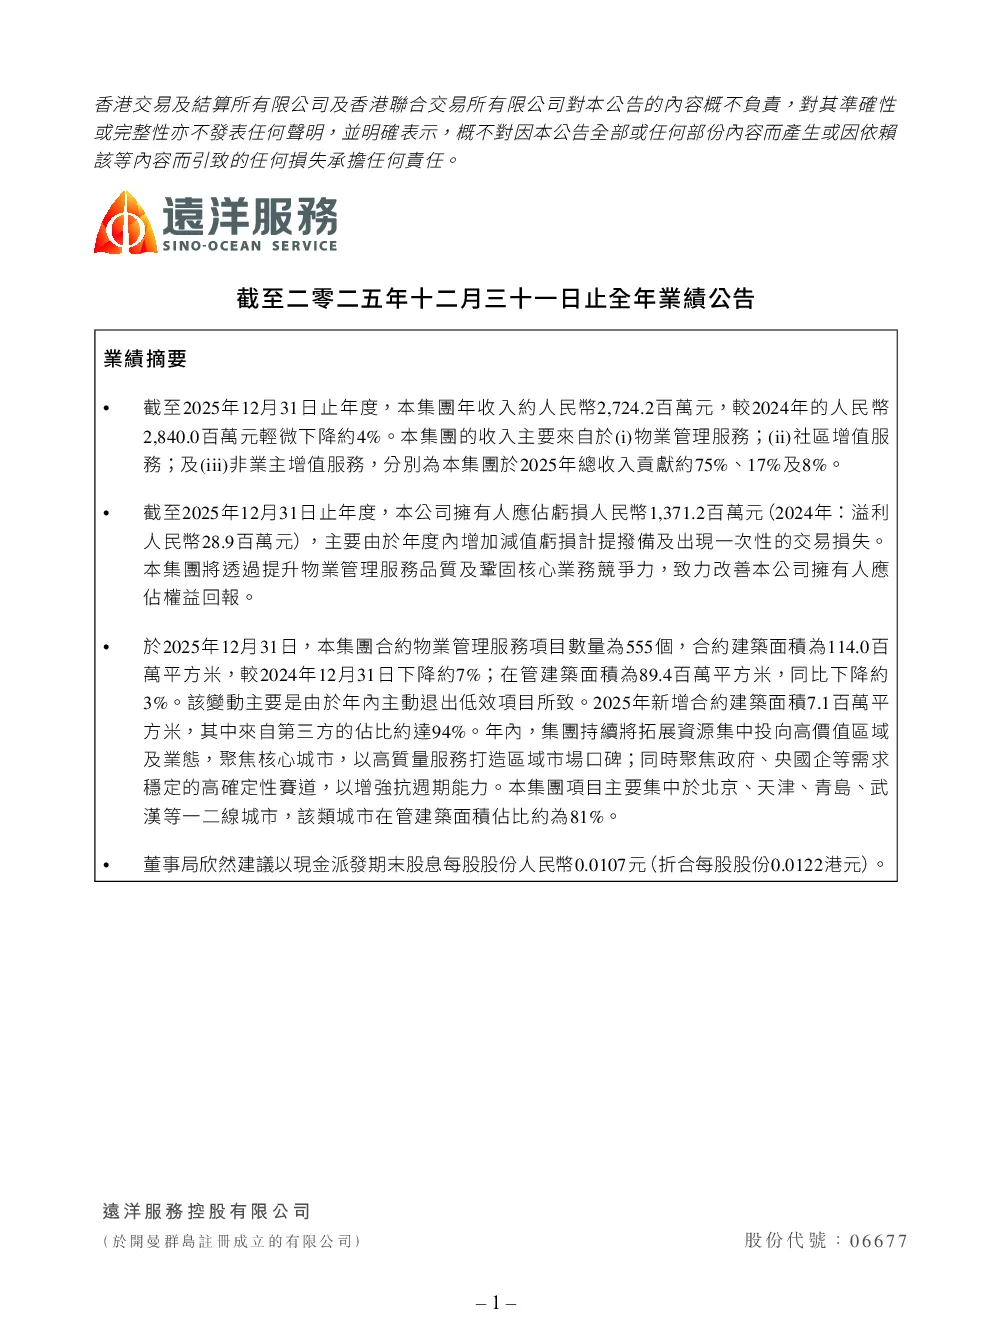
- 业绩摘要: 2025年全年收入约27.24亿元人民币,同比下降4%。主要收入来源为物业管理服务(约75%)、社区增值服务(约17%)和非业主增值服务(约8%)。
- 盈利情况: 本公司拥有应占亏损约1.37亿元人民币,主要由于增加减值亏损计提拨备及出现一次性交易损失。
- 物业管理服务: 合约物业管理服务项目数量为555个,合约建筑面积为1140万平方米,较2024年下降约7%;在管建筑面积为894万平方米,同比下降约3%。年内新增合约建筑面积7.1万平方米,其中来自第三方的占比约达94%。项目主要集中在北京、天津、青岛、武汉等一二线城市,该类城市在管建筑面积占比约81%。
- 社区增值服务: 收入约4.78亿元人民币,较去年同期下降约2%。优化增值业务矩阵结构,深耕近场服务与资源运营。
- 非业主增值服务: 收入约2.08亿元人民币,较去年同期下降约22%。受客观房地产市场及本公司主动业务结构调整的双重影响。
- 财务状况:
- 销售及服务成本约25.66亿元人民币,较2024年上升约10%。
- 毛利约1.59亿元人民币,较2024年下降约69%。
- 其他收入约1404.9万元人民币,较2024年减少约28%。
- 其他亏损净额约2.08亿元人民币,主要由一项与远洋集团进行的交易所产生亏损所致。
- 运营费用中,销售及营销开支上升约22%,行政开支上升约4%,金融资产减值亏损净额大幅增加约243%。
- 现金及现金等价物为6938.5万元人民币,受限制银行存款为183.2万元人民币,现金资源总额为7121.1万元人民币。
未来发展计划及展望
- 业务发展:
- 资源向主力城市群倾斜,实现资源协同、高质量可持续的增长。
- 提升住宅获取比例,战略性加大产业园区、公建(政府/医院/学校)等业态拓展力度。
- 深挖存量客户资源,深化拓展激励落地,提高自主获取项目占比。
- 以品质深耕破解存量竞争,重塑服务基础,持续优化对客服务模式。
- 全面发展ToC业务,拓展到家服务内容,打造“基础服务保生存、增值服务创效益”的多元服务经营格局。
- 精细运营: 完善各类资源精细管控与运能力,提升资源经营效益。基于服务分级标准,实施项目差异化运营策略。强化项目端独立经营主体责任,培养一线人员的经营治理意识。
- 风险控制: 建立运营风险前置预防机制,在收入端挖掘潜力,在成本端实施精益管控,确保经营现金流健康稳健。
研究结论
远洋服务控股有限公司在2025年面临房地产市场不景气等挑战,导致收入和盈利下降。公司通过主动退出低效项目、优化业务结构、提升服务品质等措施,致力于改善经营状况。未来,公司将继续聚焦核心城市和优质业态,深化服务内涵,拓展增值服务领域,并通过精细化管理提升经营效率,以实现可持续、高质量的发展。