登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
行业研究
/
报告详情
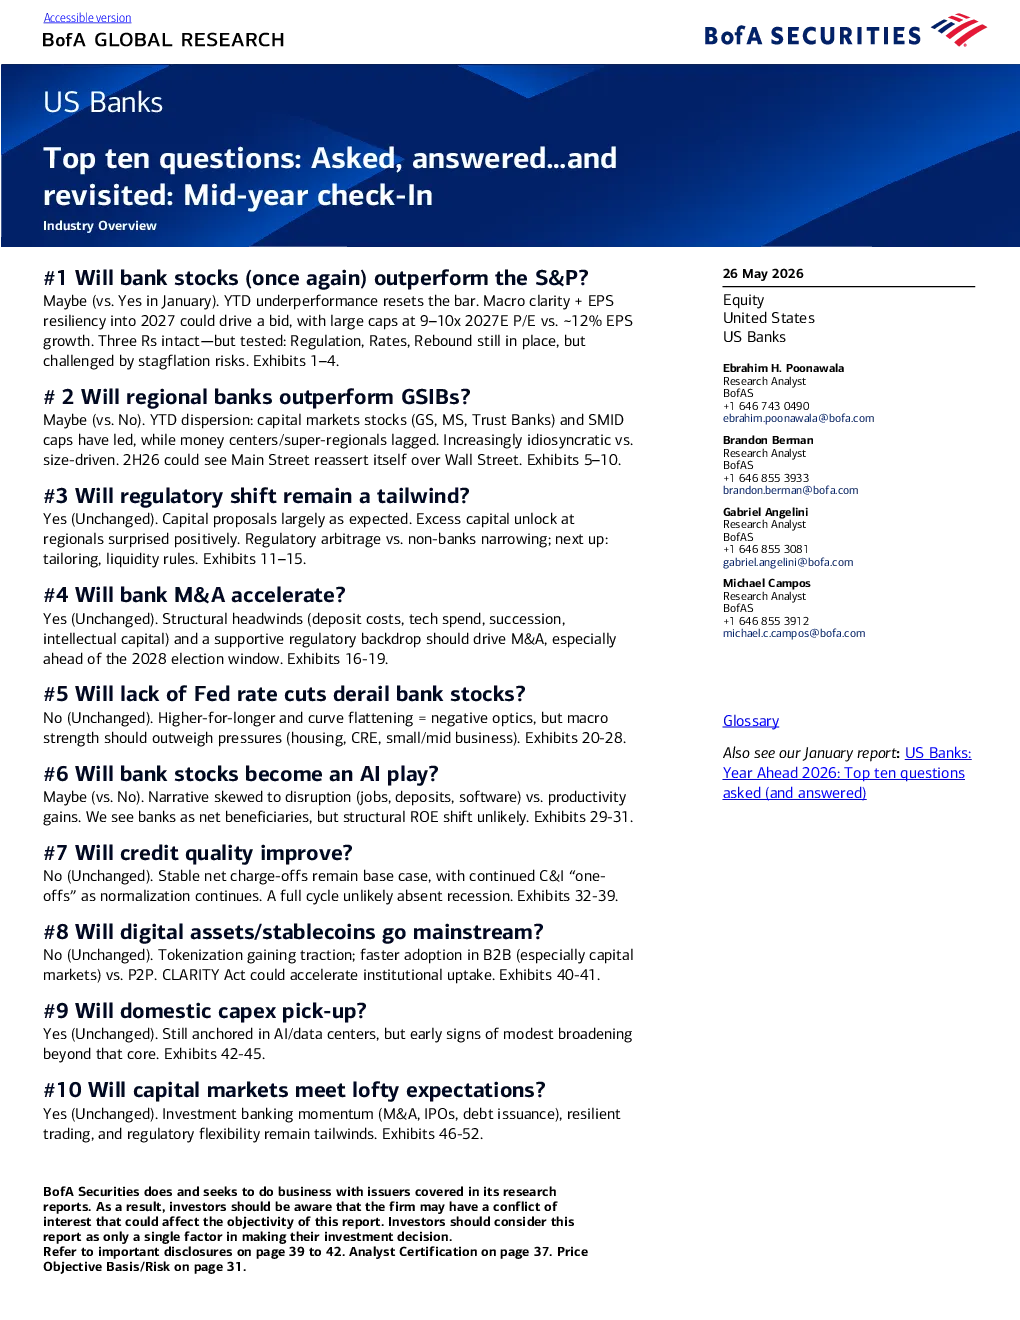
十大问题:提问、解答与再探讨:年中回顾
信息技术
2026-05-26
美国银行证券
陳寧遠
美国银行股展望:十大问题分析
1. 银行股能否跑赢标普500?
观点
: 可能跑赢,但年初预期较高,年初表现落后。宏观环境清晰加上2027年每股收益弹性可能推动银行股在劳动节后或中期选举前上涨。大型银行2027年市盈率预计为9-10倍,对应13%的每股收益增长。
驱动因素
:
监管变化:15年来监管负担减轻,银行竞争力提升。
利率环境:持续正常化利率有利于净息差。
投资拉动:企业投资AI将推动银行受益。
挑战
:
监管、利率、反弹(Regulation, Rates, Rebound)三大因素仍受滞胀风险挑战。
净息差可能因存款成本上升而承压,利率敏感行业(住房、商业地产、中小型企业)面临下行风险。
近期表现
: 银行股跑输标普500,主要受负面新闻影响,如信用卡利率上限提议、非银行金融机构贷款风险、AI颠覆风险等。
2. 区域银行能否跑赢大型银行?
观点
: 可能跑赢,年初预期为否。
年初表现
: 资本市场股票(高盛、摩根士丹利、信托银行)和中小型银行跑赢,而大银行滞后。
驱动因素
:
国内投资拉动,区域银行估值相对较低,对国内投资拉动周期信心增强。
资本市场主题持续,摩根大通和花旗相对更具吸引力的风险/回报,但均受消费者放缓和AI驱动的存款颠覆风险影响。纯资本中介模式(高盛、摩根士丹利)将继续受益于EPS上调周期和资本灵活性提升。信托银行作为资本市场受益者,BNY摩根在AI和数字资产采用方面处于最佳位置。
区域银行展望
: 等待宏观环境清晰,可能推动股价重估。国内投资拉动和资本灵活性提升(标准化方法资本提案)支撑2026年和2027年双位数EPS增长。首选股票:Fifth Third、PNC、US Bancorp、KeyCorp、East West、UMB Financial、First Horizon。
3. 监管变化是否仍为利好?
观点
: 是,维持不变。
驱动因素
:
资本提案基本符合预期,区域银行超额资本释放超出预期。
与非银行机构的监管套利差距缩小;下一步:定制化、流动性规则。
监管套利
: 资本提案(大型银行和区域银行)确认了结构性转变,加上更务实的监管方法,显著提升了银行相对于非银行的竞争力。区域银行将因转向标准化方法(降低风险密度)而获得约100个基点的ROTCE提升,为增长和股东回报创造大量灵活性。
4. 银行并购是否会加速?
观点
: 是,维持不变。
驱动因素
:
结构性压力(存款成本、技术支出、继任、知识产权)。
支持性监管背景。
挑战
:
潜在买家和卖家之间缺乏相对估值差异,限制了收购溢价能力。
宏观经济清晰度和中期选举可能为未来12-24个月的并购活动奠定基础。
并购趋势
: 大型银行并购活动低迷,部分受估值疲软影响。下半年预计将加速,主要规则制定(巴塞尔3、大型银行、ERBA)已结束,银行对资本要求比过去十年任何时候都更有可见性。预计区域银行将通过并购继续扩大规模、产品能力和低成本存款,以应对大型银行和非银行的竞争。
5. 缺乏美联储降息是否会破坏银行股?
观点
: 否,维持不变。
挑战
: 高利率和收益率曲线平坦化对银行股估值造成负面影响。
支撑因素
: 宏观经济强劲应能抵消压力(住房、商业地产、中小型企业)。
利率环境
:
利率波动性近期有所上升,尤其长期端,可能对交易不利。
住房/抵押贷款市场活动复苏需要10年期国债收益率降至4%或以下。
银行预计即使利率上升100个基点,净息差也将上升90个基点(大型银行)或200个基点(中型银行)。
如果基准利率保持不变,净息差应继续受益于固定资产重新定价的推动,部分抵消存款竞争加剧的预期。
6. 银行股是否会成为AI主题投资?
观点
: 可能,年初预期为否。
叙事倾向
:
驱动因素:工作、存款、软件颠覆。
产品力提升:AI在后台和前台员工效率提升方面越来越明显。
结论
: 银行是AI颠覆的净受益者,但不太可能结构性改变ROE。AI颠覆风险被过度关注,而生产力提升潜力被低估。存款颠覆风险最受关注,但大量行业存款(中大型企业、高净值客户)已得到有效管理。AI生产力提升可能使行业能够吸收利润率压力和传统收入流的压力,但短期内不太可能成为估值催化剂。
7. 信用质量是否会改善?
观点
: 否,维持不变。
基础情景
: 稳定的净贷款损失率,持续的商业和工业“一次性”损失,随着正常化继续。
挑战
:
高利率、就业市场低迷或股市急剧下跌(即“负面财富效应”)可能推动信贷损失大幅上升。
特定信贷问题可能继续成为波动来源,如WAL经历的多次信贷损失波动。
如果10年期/30年期收益率维持在2023年观察到的水平或更高,商业地产重新定价的担忧可能再次成为焦点。
非存款金融机构(NDFI)仍然是关键的信贷风险主题,鉴于该子部门贷款的快速增长。
8. 数字资产/稳定币是否会普及?
观点
: 否,维持不变。
趋势
:
代币化正在兴起;B2B(尤其是资本市场)的采用速度更快,P2P采用较慢。
CLARITY法案可能加速机构采用。
挑战
:
CLARITY法案在5月14日以两党投票表决通过,但官员交易加密资产和稳定币支付收益率的能力的担忧可能成为关键障碍。
六个银行行业协会向参议院银行委员会发送信函,呼吁对CLARITY法案第404节中关于支付稳定币收益率的提议进行技术修正。
9. 国内资本支出是否会回升?
观点
: 是,维持不变。
趋势
:
仍集中在AI/数据中心,但早期迹象显示正在适度扩展到核心领域之外。
星星对齐:稳定至较低利率、税收优惠、再工业化、监管转变,使这成为“机不可失”的时刻。
关键
: 近期长期利率飙升是否为短期现象。
10. 资本市场是否会达到预期?
观点
: 是,维持不变。
驱动因素
:
投资银行势头强劲(并购、IPO、债务发行)。
交易弹性。
监管灵活性。
市场活动
: 2026年第一季度资本市场监管活动强劲,投资银行收入同比增长30%,交易量同比增长17%,组合稳定,估值、利率和一代资本支出周期推动对规模的需求。
展望
: 有利的监管背景和增加的规模需求将继续推动战略性和赞助商的需求。
你可能感兴趣
市场质疑问题的解答:华为超充桩梳理&再推荐
未知机构
2023-11-30
资本邦晨报:科创板发行审核问答二:解答新三板企业三类股东等16问题;超44家公司“官宣”申报科创板;下周二拉卡拉等5家企业首发上会;中手游再冲刺港股IPO
资本邦
2019-03-25
国信:新能源汽车电子发展中的十大成就、十大疑虑及相关问题探讨
国信证券
2016-07-13
国信:2016年新能源汽车电子产业投资论坛纪要:新能源汽车电子发展中的十大成就、十大疑虑及相关问题探讨
国信证券
2016-07-12
电子元器件行业重大事件快评:新能源汽车电子发展中的十大成就、十大疑虑及相关问题探讨
电子设备
国信证券
2016-07-12
十大常见问题及年中回顾
美国银行证券
2025-07-09
电动垂直起降(eVTOL)峰会:商业运营有望在2026年年中取得进展(与丹·埃尔韦尔共同探讨)
电气设备
Jefferies
2025-06-05
从科技视角探讨解决国家棘手问题的经济与社会系统创新策略研究(第四年)(卷四:气候变化与能源)
韩国科技政策研究所(STEPI)
2022-12-30
从科技视角探讨解决国家棘手问题的经济与社会系统创新策略研究(第5年)- 从创新视角审视解决国家棘手问题的治理方式 -
韩国科技政策研究所(STEPI)
2023-12-31
从科技视角探讨经济与社会系统创新策略以解决国家棘手问题(第5年)- 区域卓越计划研究
韩国科技政策研究所(STEPI)
2023-12-31