商品期货能源化工板块研报总结
主要品种价格行情驱动逻辑
核心逻辑:
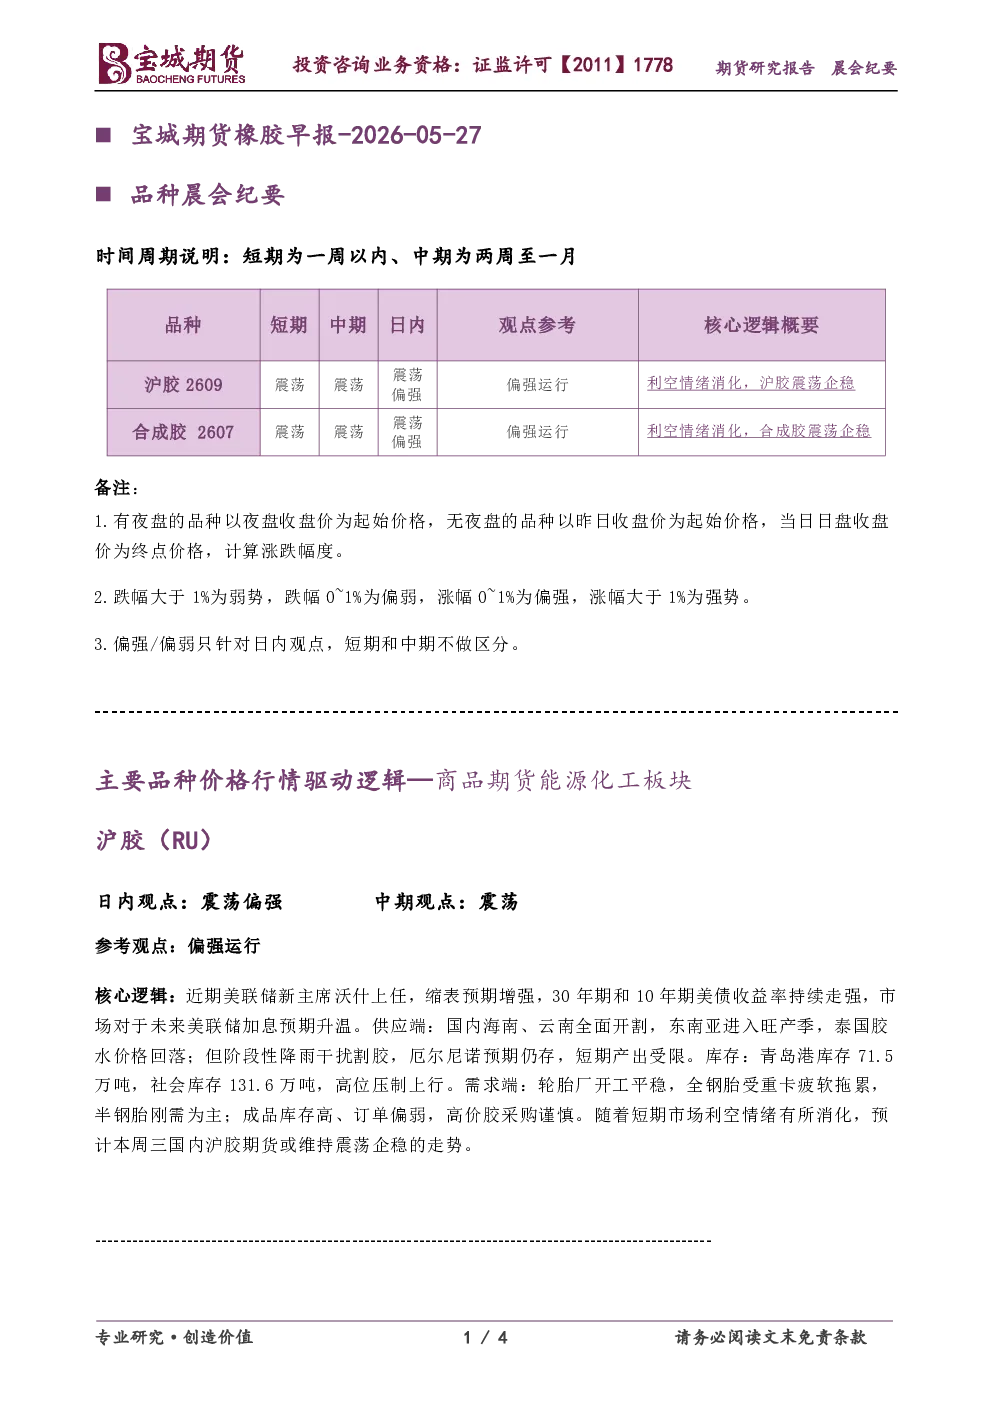
- 近期美联储新主席沃什上任,缩表预期增强,30年期和10年期美债收益率持续走强,市场对于未来美联储加息预期升温。
- 供应端:国内海南、云南全面开割,东南亚进入旺产季,泰国胶水价格回落;但阶段性降雨干扰割胶,厄尔尼诺预期仍存,短期产出受限。
- 库存:青岛港库存71.5万吨,社会库存131.6万吨,高位压制上行。
- 需求端:轮胎厂开工平稳,全钢胎受重卡疲软拖累,半钢胎刚需为主;成品库存高、订单偏弱,高价胶采购谨慎。
国内沪胶期货:
- 日内观点:震荡偏强
- 中期观点:震荡
- 参考观点:偏强运行
- 预计本周三国内沪胶期货或维持震荡企稳的走势。
合成胶(BR):
- 日内观点:震荡偏强
- 中期观点:震荡
- 参考观点:偏强运行
- 供应端:丁二烯价格低位,顺丁利润修复,国内装置复工,开工率升至65%附近,供应稳步释放;进口量有限,港口库存去化。
- 需求端:轮胎厂节后复工,半钢/全钢胎开工率回升至75%/68%,但订单偏弱、成品累库,刚需为主。
- 库存:顺丁厂库3.26万吨、小幅累库,贸易库存下降,整体中性。
- 预计本周三合成橡胶期价或维持震荡企稳的走势。
作者声明与免责条款
- 作者具有中国期货业协会授予的期货从业资格证书和期货投资咨询资格证书,承诺以勤勉的职业态度,独立、客观地出具本报告。
- 本报告清晰准确地反映了作者的研究观点,作者不会因本报告中的具体推荐意见或观点而直接或间接接收到任何形式的报酬。
- 宝城期货有限责任公司拥有本报告的版权,未经授权不得更改或传播报告内容。
- 本报告内容仅供参考,不构成对客户的投资建议,客户应独立判断,不构成投资、法律、会计或税务建议。