核心观点与关键数据
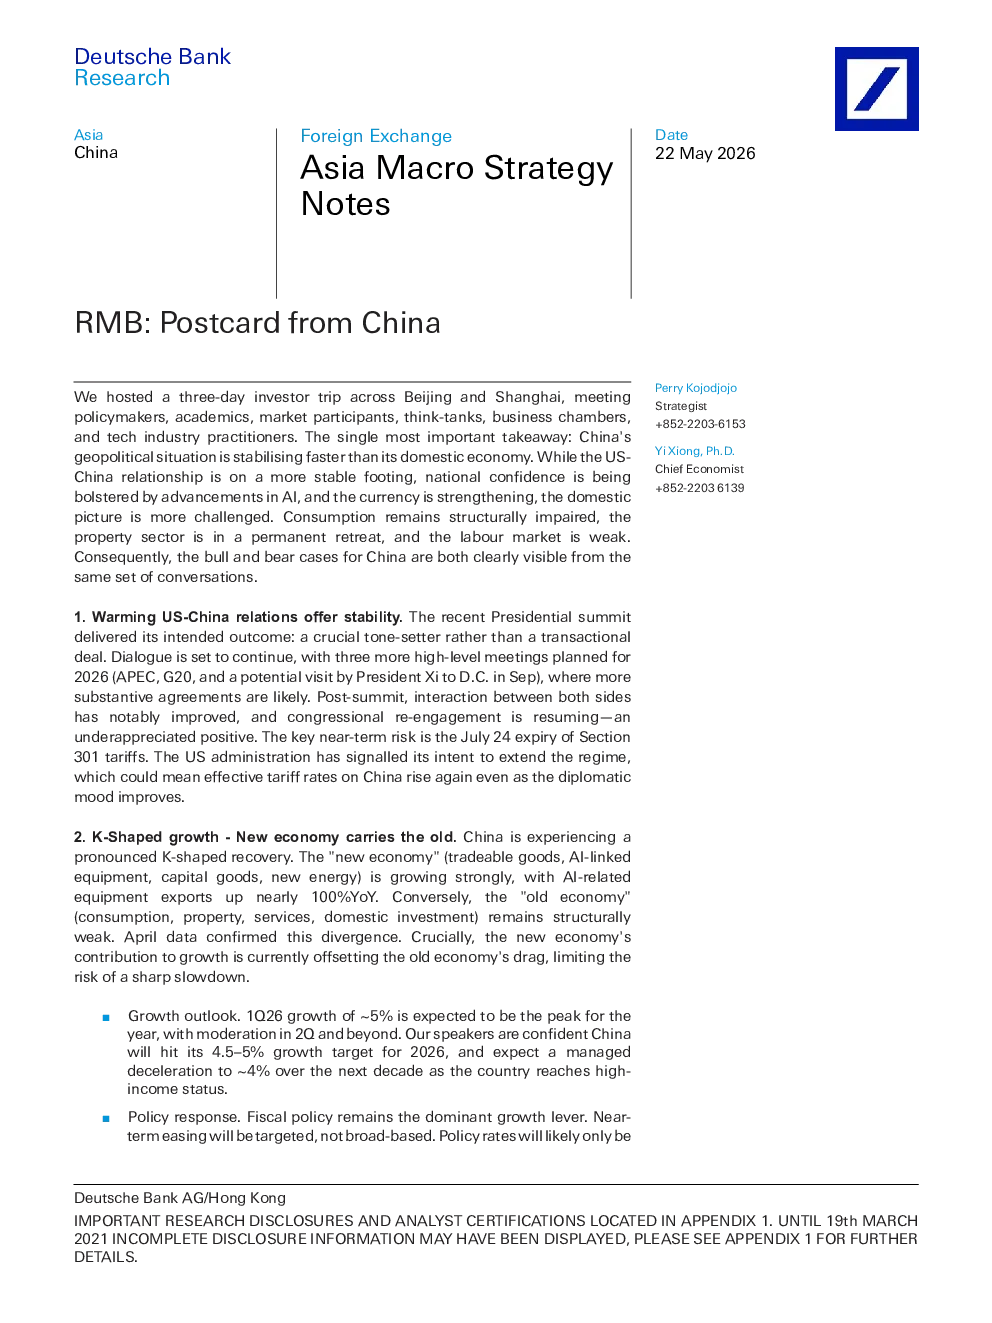
- 中美关系:近期中美关系有所缓和,但短期内仍存在风险,主要在于美国对华关税的续期问题。长期来看,中美对话将持续,并可能达成实质性协议。
- 经济结构分化:中国经济呈现明显的K型复苏,新经济(如贸易品、AI相关设备、资本品、新能源)增长强劲,而旧经济(如消费、房地产、服务业、国内投资)则持续疲软。
- 经济增长预期:2026年第一季度经济增长率预计约为5%,可能是全年峰值,二季度及以后将有所放缓。预计中国将实现2026年4.5%-5%的增长目标,未来十年经济增长率将逐渐放缓至4%左右。
- 政策应对:财政政策仍是主要增长动力,短期内将进行定向宽松,政策利率可能仅在经济增长显著低于官方目标时才会下调。准财政手段(如政策性银行贷款支持基建项目)将成为刺激经济的重要渠道。
- 消费问题:中国消费问题根源在于信心和收入不足,居民储蓄意愿强烈但消费意愿低。AI技术的应用加剧了就业压力,进一步抑制了消费。
- 通胀情况:PPI终于转正,但通胀预期尚未完全扭转,政府的需求侧支持对通胀的持续至关重要。
- 外资企业:外资企业在中国仍保持盈利,但利润空间缩小,并未出现大规模撤离现象。中国作为全球竞争中心的优势以及研发速度吸引着外资企业,外资企业正将中国视为学习和创新中心。
- 房地产市场:政府无意将房地产作为主要增长动力,当前政策聚焦于风险控制而非再通胀。虽然一线二手房市场有所稳定,但新房开工和销售仍处于低位,市场底部尚未完全显现。
- 中美AI差距:中国在AI领域的优势在于应用和基础设施,而非前沿模型。美国在前沿模型方面仍保持领先,但中国正在积极发展自身技术以缩小差距。
- 资本账户:中国正逐步推进资本账户开放,但完全开放尚无明确时间表。香港作为离岸人民币的重要连接点,在资本管制下仍发挥着国际化的试验田作用。
- 人民币汇率:与会者普遍认为人民币将升值,预计年底汇率将在6.50-6.70之间。升值趋势主要受企业结汇、中国出口竞争力和经济增长等因素推动。
研究结论
- 中国经济面临结构性挑战,消费和房地产领域仍需长期观察。
- 中美关系走向将对中国经济产生重要影响,需密切关注美国对华关税政策。
- 政府的财政和准财政政策将成为稳定经济增长的关键。
- AI技术将对中国经济产生深远影响,既带来机遇也带来挑战。
- 人民币汇率预计将温和升值,但需关注出口增长情况。