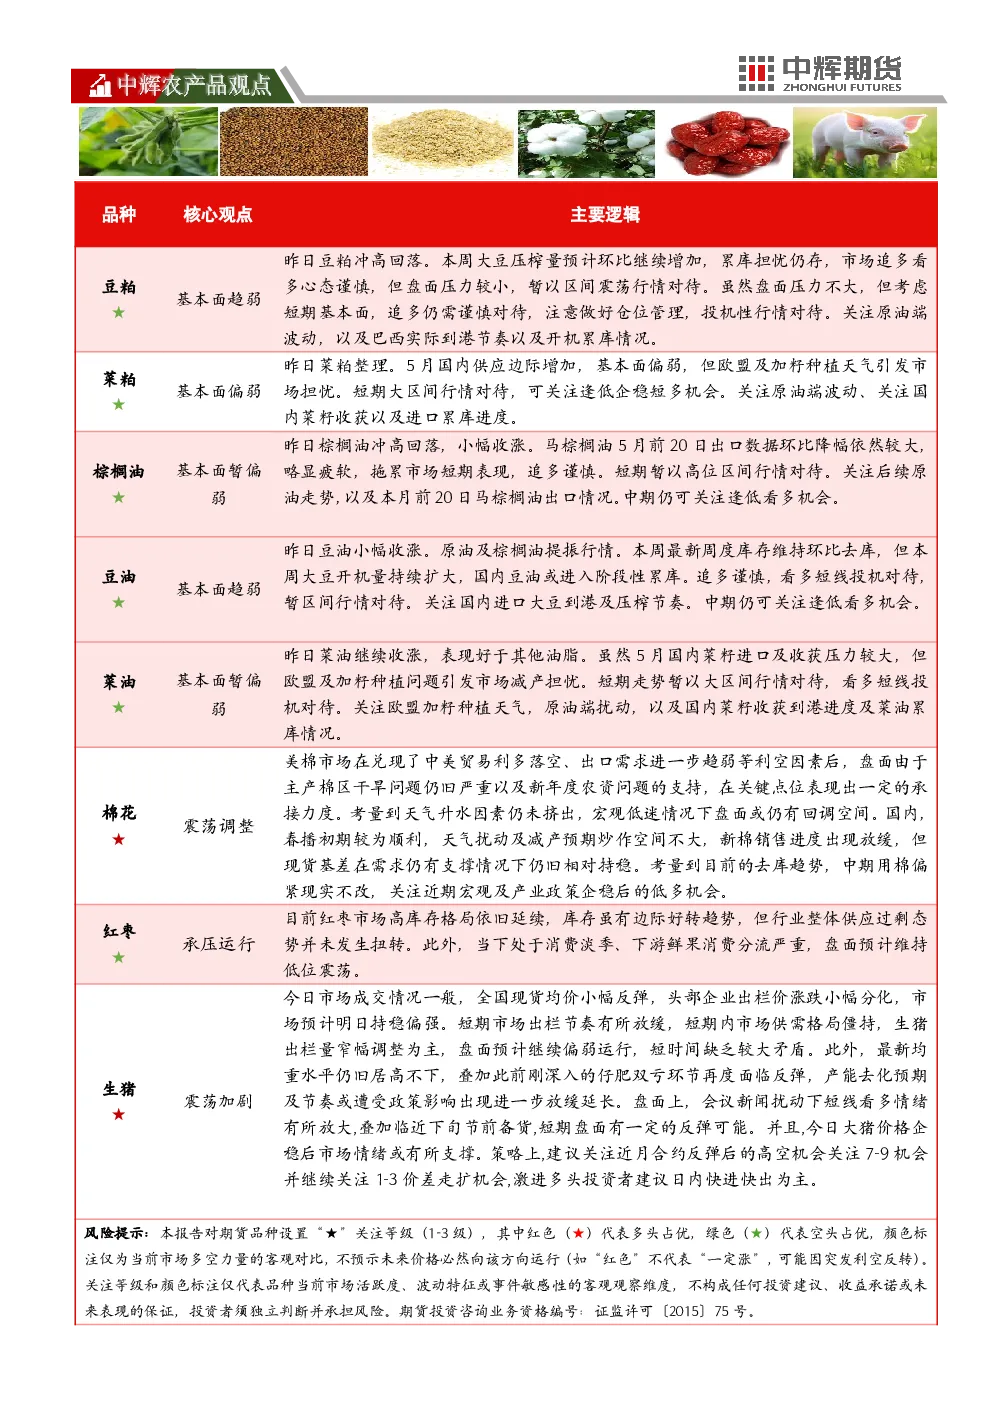
豆粕
- 观点:中国4月大豆进口量环比上升110.93%,同比上升39.44%;豆粕出口量环比上升95.12%,同比上升15.69%。Veeries预计巴西2026/27年度大豆种植面积增幅为20年来最低,产量增长面临挑战。Anec预测巴西5月大豆出口量将达到1610万吨。豆粕市场冲高回落,预计区间震荡,追多需谨慎,关注原油波动、巴西到港节奏及开机累库情况。
- 关键数据:中国4月大豆进口8477813.98吨,环比上升110.93%;豆粕出口69662.37吨,环比上升95.12%。巴西2026/27年度大豆种植面积预计增加约40万公顷。
- 结论:短期基本面压力下,市场追多谨慎,区间震荡行情对待。
菜粕
- 观点:加拿大油菜种植率缓慢推进,中国4月菜籽粕进口量环比下降14.19%,同比下降15.61%;油菜籽进口量环比上升3.43%,同比下降47.72%。欧盟2025/26年菜籽进口量同比减少。菜粕市场整理,短期大区间行情对待,可关注逢低企稳机会,关注原油波动、国内菜籽收获及进口累库进度。
- 关键数据:中国4月菜籽粕进口251968.04吨,环比下降14.19%;油菜籽进口255777.17吨,环比上升3.43%。欧盟2025/26年菜籽进口量464万吨,同比减少。
- 结论:基本面偏弱,但欧盟及加籽种植天气引发担忧,短期大区间行情对待。
棕榈油
- 观点:马棕榈油5月前20日出口量环比下降20.51%-13.9%,中国4月棕榈油进口量环比下降64.52%,同比下降38.40%。棕榈油冲高回落,马棕出口疲软拖累市场,短期高位区间行情对待,追多谨慎,关注原油走势及马棕出口情况,中期可逢低看多。
- 关键数据:马来西亚5月1-20日棕榈油出口量690220吨,环比下降20.51%;中国4月棕榈油进口97044.33吨,环比下降64.52%。
- 结论:短期市场疲软,高位区间行情对待,中期仍可逢低看多。
棉花
- 观点:USDA首次预测全球供减需增,期末库存下降。美国棉花播种进度领先,巴西棉花产量预估减产幅度缩减。国内棉花种植已进入收尾阶段,播种进度快于去年同期,但需防范高温干旱影响。产量预估726-729万吨,库存偏紧支撑行情。下游需求边际弱化,纱线坯布库存中性偏低。美棉盘面承压,国内新棉销售放缓但基差持稳,中期用棉偏紧,关注宏观及产业政策企稳后的低多机会。
- 关键数据:USDA预测全球棉花期末库存下降,美国棉花播种进度29%,巴西棉花产量预估397.3万吨,种植面积203.97万公顷。国内棉花产量预估726-729万吨。
- 结论:中期用棉偏紧,关注政策企稳后的低多机会。
红枣
- 观点:主产区枣树进入初花期,较往年提早约半个月,关注花期天气。下游市场购销清淡,现货价格波动不大。36家样本点物理库存11085吨,仍高于同期。整体市场处于季节性消费淡季,供应过剩格局未扭转,盘面预计维持低位震荡。
- 关键数据:36家样本点物理库存11085吨,较上周减少35吨,仍高于同期。
- 结论:高库存格局延续,消费淡季,盘面维持低位震荡。
生猪
- 观点:主产区出栏进度不足1/3,日均出栏量高于5月上旬,关注下旬回落。大猪抛压仍在释放,仔猪价格显著上行,5月去化放缓预期增强。下游需求淡季波段性修复,屠宰利润小幅修复。盘面短期有反弹可能,但缺乏较大矛盾,关注近月合约反弹后的高空机会及1-3价差走扩机会。
- 关键数据:日均出栏量高于5月上旬,仔猪价格显著上行,屠宰利润小幅修复。
- 结论:短期供需格局僵持,盘面预计继续偏弱运行,关注近月合约反弹后的高空机会。