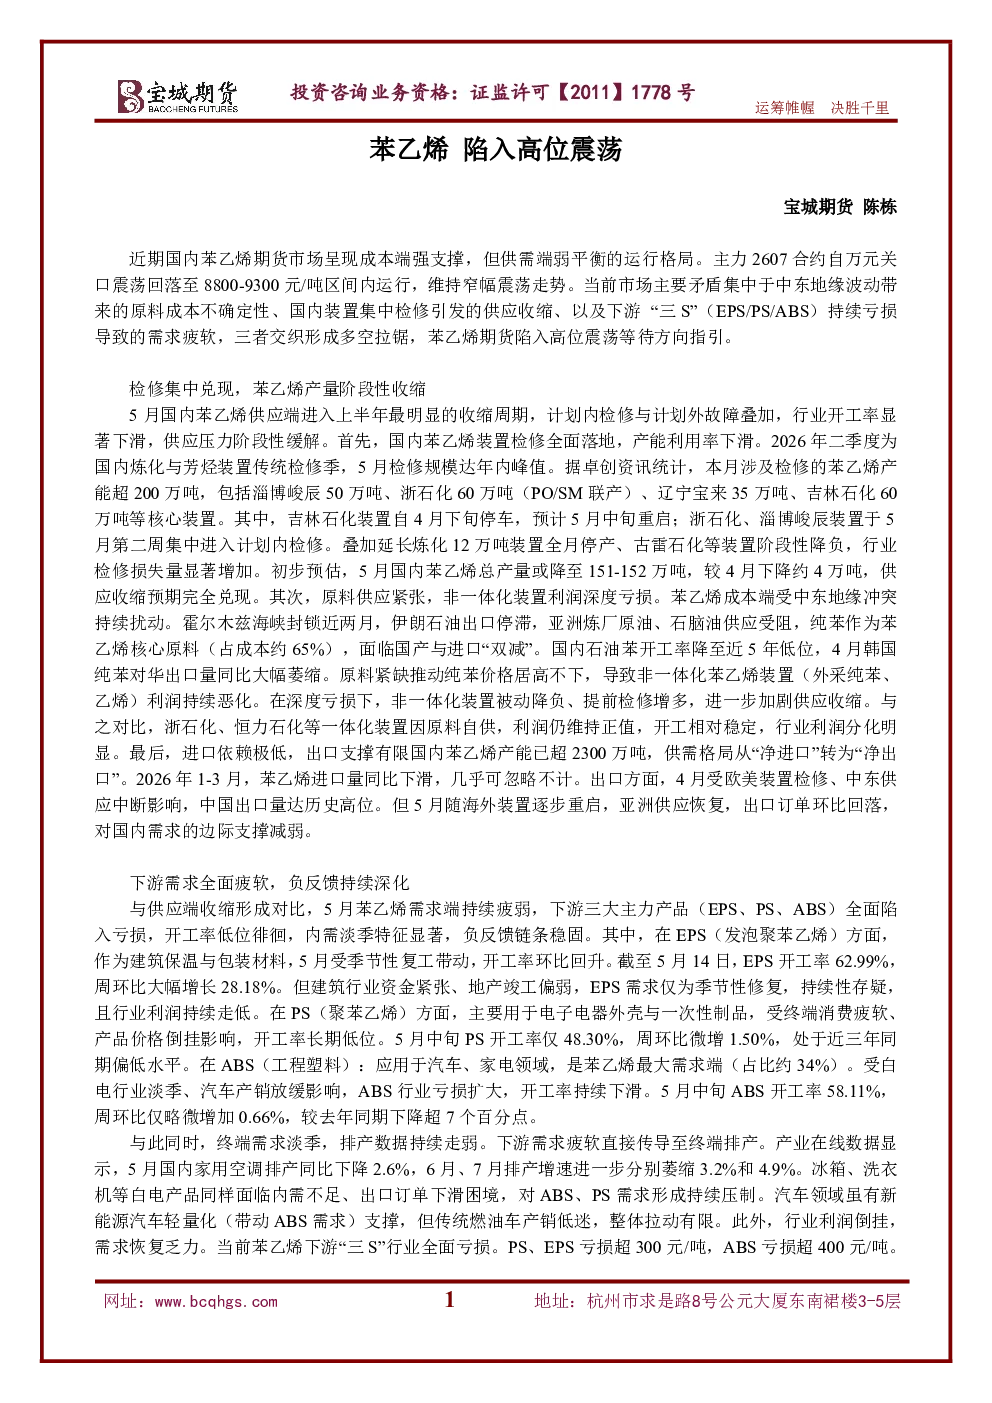
国内苯乙烯市场近期呈现成本端强支撑与供需端弱平衡格局。主力2607合约在8800-9300元/吨区间窄幅震荡。
供应端:
- 5月检修集中,产量阶段性收缩。检修规模超200万吨,包括淄博峻辰、浙石化、辽宁宝来、吉林石化等核心装置,5月产量预估降至151-152万吨,环比下降约4万吨。
- 原料供应紧张,非一体化装置利润深度亏损。中东地缘冲突致纯苯价格高企,非一体化装置被动降负、提前检修,加剧供应收缩。
- 进口依赖极低,出口支撑有限。国内产能已超2300万吨,2026年1-3月进口量同比下滑,4月出口达历史高位,5月随海外装置重启,出口订单环比回落。
需求端:
- 下游“三S”(EPS/PS/ABS)全面亏损,开工率低位徘徊。EPS开工率62.99%,PS开工率48.30%,ABS开工率58.11%,较去年同期下降超7个百分点。
- 终端需求淡季,排产数据持续走弱。5月家用空调排产同比下降2.6%,6月、7月排产增速进一步萎缩。
- 行业利润倒挂,需求恢复乏力。PS、EPS亏损超300元/吨,ABS亏损超400元/吨,下游工厂采取“降开工、去库存、控原料”策略,采购积极性低。
库存与港口:
- 库存“先累后去、华东主导、结构优化”。华东港口库存去化,现货流动性收紧,期现基差走强。截至5月14日,工厂库存15.91万吨,社会总库存约29万吨,处于年内中等水平,库存压力缓解。
成本端:
- 地缘冲突反复,成本波动加剧。月初美伊和谈转机致油价回落,中旬谈判僵局使油价重回高位。纯苯价格强于苯乙烯,提供底部支撑。但国内宏观经济复苏放缓,市场情绪整体偏中性。
结论:
市场处于供应收缩、需求疲软、成本波动的弱平衡状态。短期供应收缩与成本支撑形成底部托底,下游持续亏损与需求淡季构成上行阻力,期货市场以震荡整理为主。6月随装置重启、供应恢复,若下游需求未同步改善,市场重心或逐步下移。建议投资者密切跟踪装置动态与库存数据。