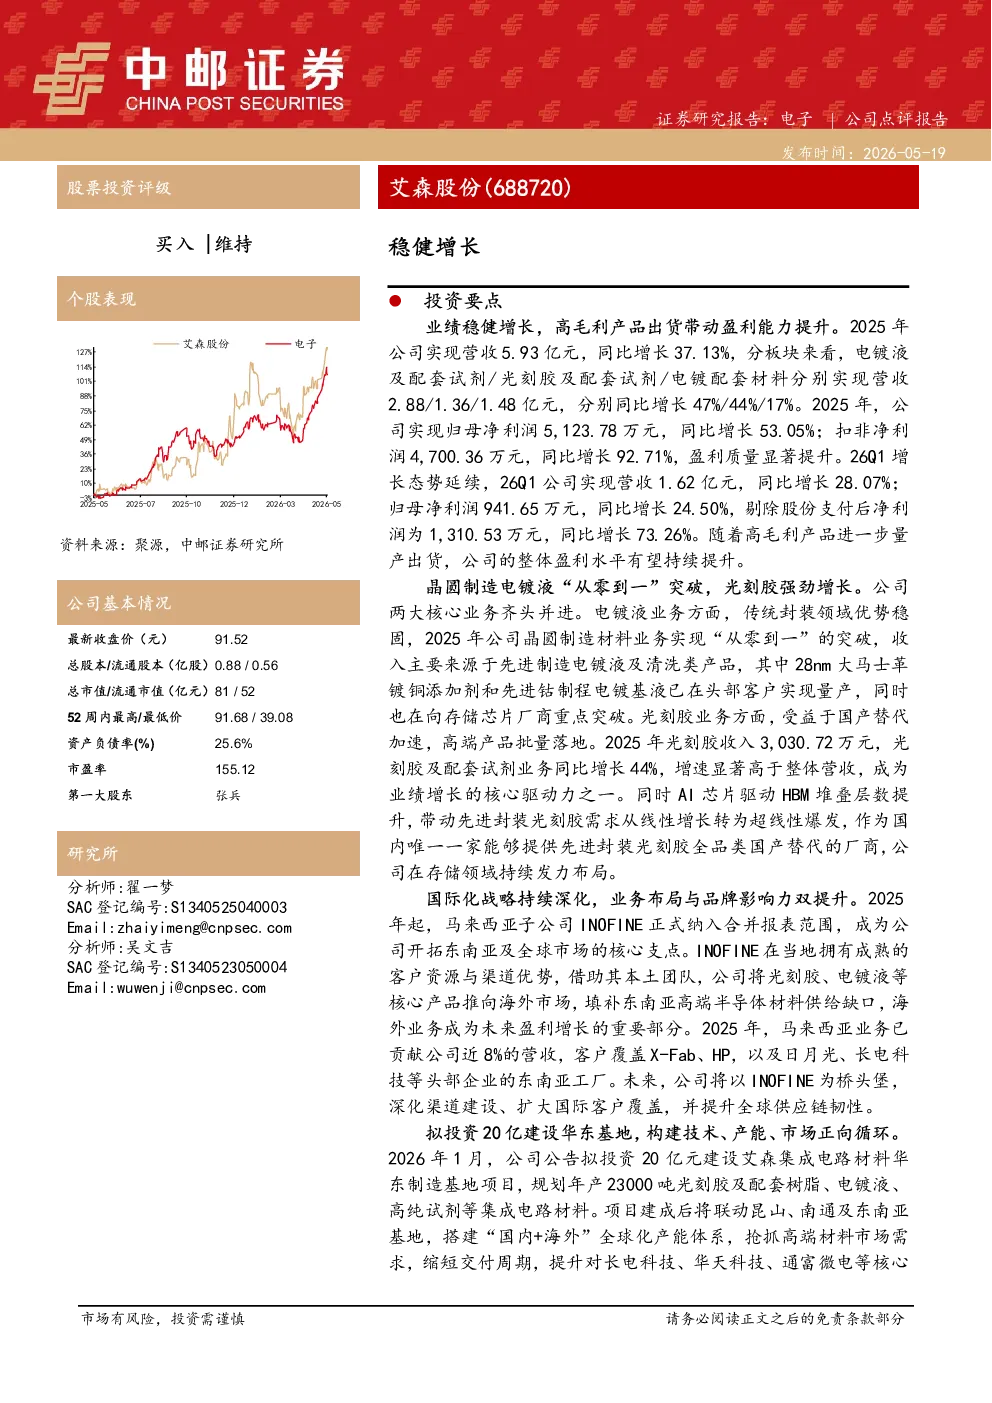
艾森股份(688720)股票投资评级为“买入”,维持“维持”评级,给予“稳健增长”评级。公司业绩稳健增长,高毛利产品出货带动盈利能力提升。2025年公司实现营收5.93亿元,同比增长37.13%,归母净利润5,123.78万元,同比增长53.05%;扣非净利润4,700.36万元,同比增长92.71%。26Q1公司实现营收1.62亿元,同比增长28.07%;归母净利润941.65万元,同比增长24.50%,剔除股份支付后净利润同比增长73.26%。
公司两大核心业务齐头并进。电镀液业务方面,晶圆制造材料业务实现“从零到一”的突破,28nm大马士革镀铜添加剂和先进钴制程电镀基液已在头部客户实现量产,并向存储芯片厂商重点突破。光刻胶业务方面,受益于国产替代加速,高端产品批量落地,2025年光刻胶收入3,030.72万元,同比增长44%,成为业绩增长的核心驱动力之一。AI芯片驱动HBM堆叠层数提升,带动先进封装光刻胶需求超线性爆发,公司作为国内唯一一家能够提供先进封装光刻胶全品类国产替代的厂商,在存储领域持续发力布局。
公司国际化战略持续深化,业务布局与品牌影响力双提升。2025年起,马来西亚子公司INOFINE正式纳入合并报表范围,成为公司开拓东南亚及全球市场的核心支点。2025年,马来西亚业务已贡献公司近8%的营收,客户覆盖X-Fab、HP,以及日月光、长电科技等头部企业的东南亚工厂。未来,公司将以INOFINE为桥头堡,深化渠道建设、扩大国际客户覆盖,并提升全球供应链韧性。
公司拟投资20亿元建设华东基地,构建技术、产能、市场正向循环。项目建成后将联动昆山、南通及东南亚基地,搭建“国内+海外”全球化产能体系,抢抓高端材料市场需求,提升对核心客户的响应能力;同时依托产业链闭环与先进制程配套深化业务协同,巩固高端封装光刻胶龙头地位,加快国产替代。基地同步布局光刻胶研发中心,实现产能与技术同步迭代。
预计公司2026/2027/2028年分别实现收入7.96/10.46/13.90亿元,归母净利润0.71/1.11/1.64亿元,维持“买入”评级。风险提示包括市场竞争风险、自研产品产业化风险、毛利率下降的风险、原材料价格波动的风险、半导体行业周期变化风险。