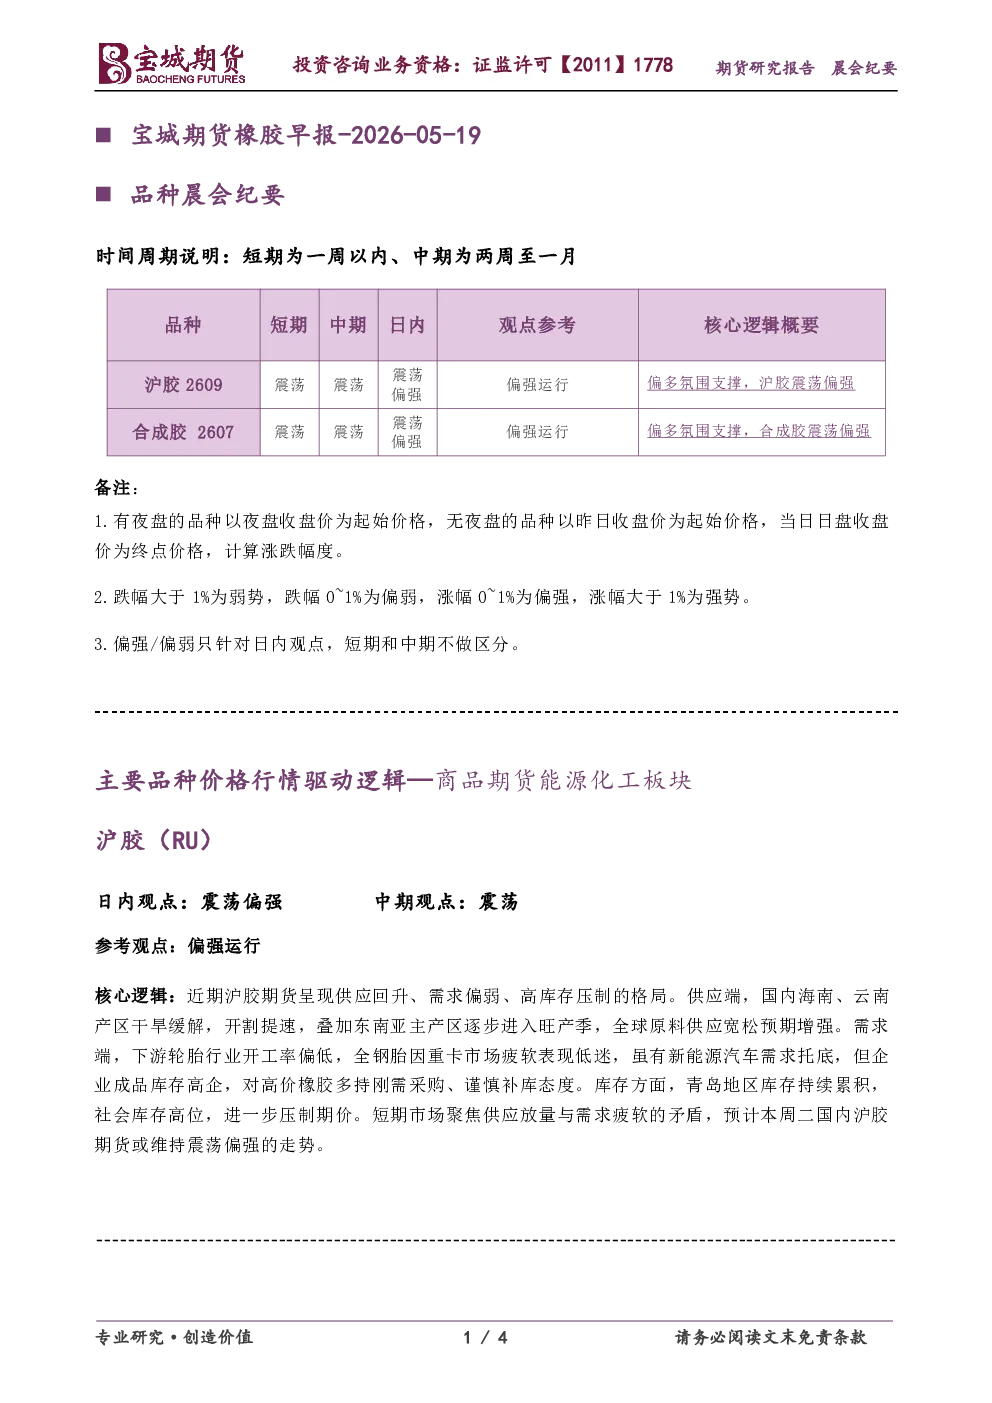
品种晨会纪要
时间周期说明:短期为一周以内、中期为两周至一月
备注:
- 有夜盘的品种以夜盘收盘价为起始价格,无夜盘的品种以昨日收盘价为起始价格,当日日盘收盘价为终点价格,计算涨跌幅度。
- 跌幅大于1%为弱势,跌幅0~1%为偏弱,涨幅0~1%为偏强,涨幅大于1%为强势。
- 偏强/偏弱只针对日内观点,短期和中期不做区分。
主要品种价格行情驱动逻辑—商品期货能源化工板块
日内观点:震荡偏强
中期观点:震荡
参考观点:偏强运行
核心逻辑:
-
沪胶期货:
- 供应端:国内海南、云南产区干旱缓解,开割提速;东南亚主产区进入旺产季,全球原料供应宽松预期增强。
- 需求端:下游轮胎行业开工率偏低,全钢胎因重卡市场疲软表现低迷,虽有新能源汽车需求托底,但企业成品库存高企,对高价橡胶多持刚需采购、谨慎补库态度。
- 库存方面:青岛地区库存持续累积,社会库存高位,进一步压制期价。
- 短期市场:聚焦供应放量与需求疲软的矛盾,预计本周二国内沪胶期货或维持震荡偏强的走势。
-
合成胶(BR):
- 供应端:4月顺丁橡胶产量8万吨,环比大降38.9%;5月装置重启、开工回升,但6月丁二烯检修预期仍存。
- 成本端:丁二烯价格高位回落,支撑合成橡胶利润修复。
- 需求端:下游轮胎行业半钢胎开工回暖,但全钢胎偏弱、出口承压,企业维持刚需采购。
- 库存方面:丁二烯港口库存去化,顺丁橡胶厂内库存小幅累库。
- 短期市场:受成本波动+供需弱平衡主导,预计本周二期价或维持震荡偏强的走势。
免责条款:
- 本报告仅供参考,不构成任何投资建议。
- 宝城期货有限责任公司拥有本报告的版权,未经授权不得更改或传播。
- 客户应独立判断,本报告不构成投资、法律、会计或税务建议。
作者信息:
- 姓名:陈栋
- 从业资格证号:F0251793
- 投资咨询证号:Z0001617