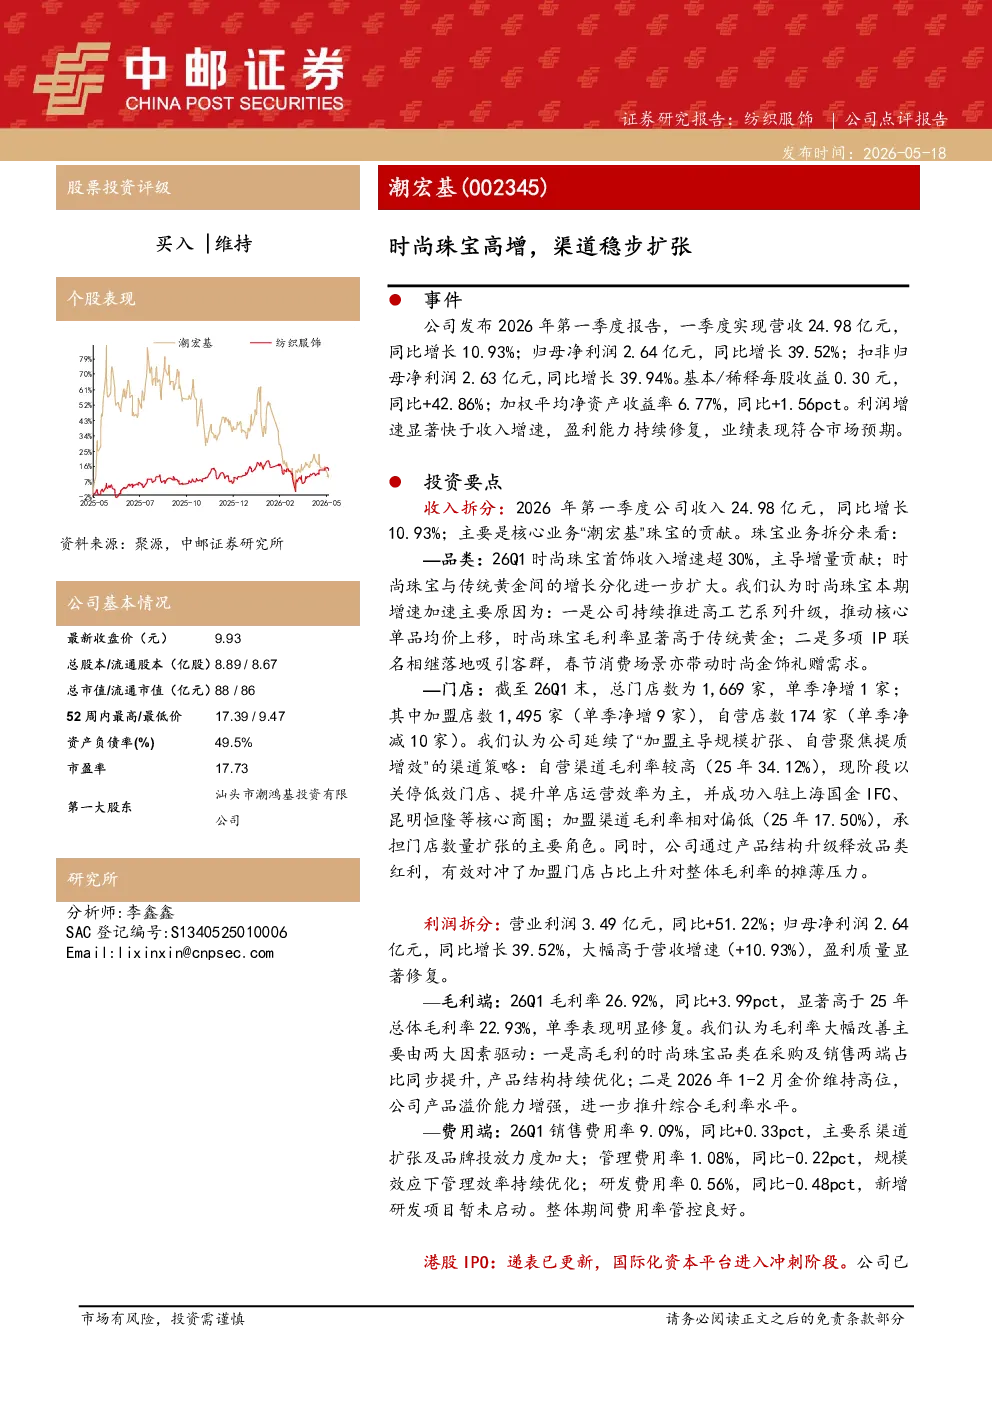
公司2026年第一季度实现营收24.98亿元,同比增长10.93%;归母净利润2.64亿元,同比增长39.52%,利润增速显著快于收入增速,盈利能力持续修复。
核心业务“潮宏基”珠宝贡献主要增长:
- 时尚珠宝首饰收入增速超30%,主导增量贡献;
- 时尚珠宝与传统黄金间的增长分化进一步扩大;
- 时尚珠宝增速加速原因:高工艺系列升级推动核心单品均价上移,毛利率显著高于传统黄金;多项IP联名吸引客群,春节消费场景带动时尚金饰礼赠需求。
渠道策略:
- 总门店数1,669家,单季净增1家;
- 加盟店1,495家(单季净增9家),自营店174家(单季净减10家);
- 自营渠道毛利率较高(25年34.12%),聚焦提质增效,成功入驻上海国金IFC、昆明恒隆等核心商圈;
- 加盟渠道毛利率相对偏低(25年17.50%),承担门店数量扩张主要角色;
- 通过产品结构升级对冲加盟门店占比上升对整体毛利率的摊薄压力。
利润拆分:
- 营业利润3.49亿元,同比+51.22%;归母净利润2.64亿元,同比增长39.52%;
- 毛利率26.92%,同比+3.99pct,单季表现明显修复;
- 毛利率改善原因:时尚珠宝品类占比提升,产品结构优化;金价高位增强产品溢价能力;
- 费用端:销售费用率9.09%,管理费用率1.08%,研发费用率0.56%,整体费用率管控良好。
港股IPO:
- 2026年4月2日向港交所更新递交H股发行上市申请,为继25年9月首次递表后的实质性推进;
- 募资将用于海外门店开设、香港海外总部及新生产基地建设;
- 后续聆讯通过及发行节奏将构成公司全年最重要的催化剂。
公司展望:
- 短期:时尚珠宝业务高增态势有望延续,收入占比上升持续推动综合毛利率上行;
- 渠道质量持续改善,坚持“开好店、开大店,不滥开”的扩张原则,核心商圈持续进驻,单店效益稳步提升。
中长期战略:
- “1+N品牌”矩阵(Soufflé、臻ZHEN等)加速落地,打开多品类、多客群增长空间;
- 海外门店拓展至日本、澳洲等新兴市场,国际化版图持续打开海外增量空间。
投资建议及盈利预测:
- 维持“买入”评级;
- 预计26-28年营业收入增速为11%、18%、18%,归母净利润增速为32%、19%、23%;
- EPS分别为0.74元/股、0.88元/股、1.08元/股;
- 当下股价对应PE分别为13x、11x、9x。
风险提示:
- 金价波动不确定性;
- 全球局势不确定性;
- 市场竞争加剧风险;
- 政策超预期风险;
- 女包业务经营不及预期带来商誉减值风险。