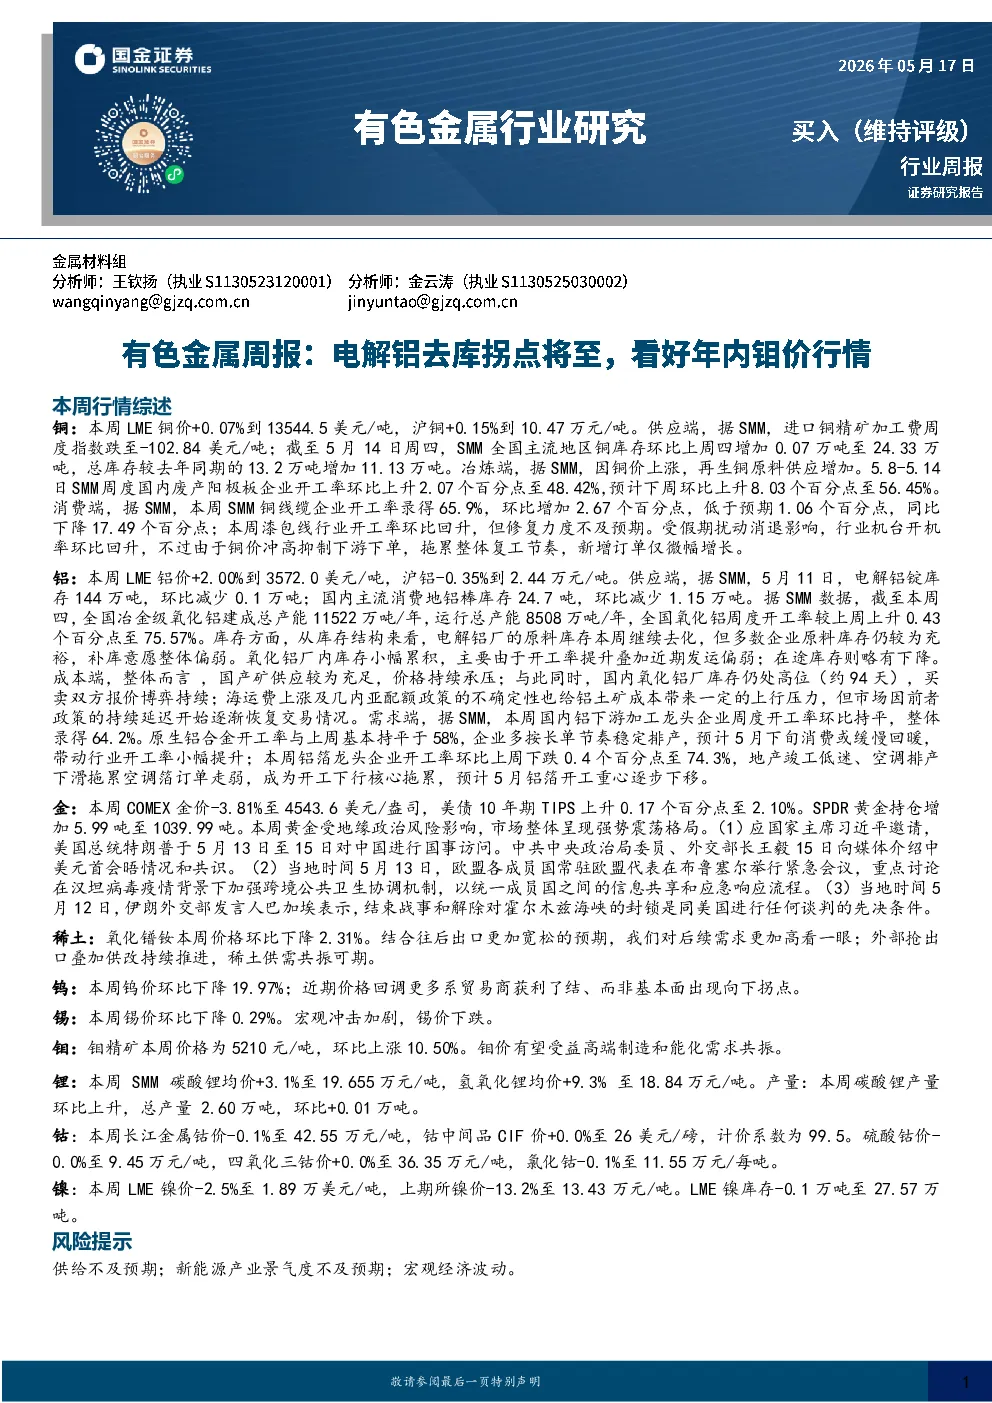
大宗及贵金属行情综述
铜市场
- 价格:LME铜价+0.07%至13544.5美元/吨,沪铜+0.15%至10.47万元/吨。
- 供应端:进口铜精矿加工费周度指数跌至-102.84美元/吨;SMM全国主流地区铜库存环比增加0.07万吨至24.33万吨,总库存较去年同期增加11.13万吨。
- 冶炼端:再生铜原料供应增加,SMM周度国内废产阳极板企业开工率环比上升2.07个百分点至48.42%,预计下周上升至56.45%。
- 消费端:SMM铜线缆企业开工率65.9%,环比增加2.67个百分点,但低于预期,同比下降17.49个百分点;漆包线行业开工率环比回升,但修复力度不及预期。
铝市场
- 价格:LME铝价+2.00%至3572.0美元/吨,沪铝-0.35%至2.44万元/吨。
- 供应端:电解铝锭库存144万吨,环比减少0.1万吨;氧化铝周度开工率75.57%。
- 库存:电解铝厂原料库存继续去化,但多数企业原料库存充裕;氧化铝厂内库存小幅累积,在途库存略有下降。
- 成本端:国产矿供应充足,价格承压;氧化铝厂库存高位,买卖双方报价博弈持续;海运费上涨及几内亚配额政策不确定性带来成本上行压力。
- 需求端:铝下游加工龙头企业开工率64.2%,原生铝合金开工率58%;铝箔龙头企业开工率74.3%,受地产竣工低迷、空调排产下滑拖累。
贵金属市场
- 金价:COMEX金价-3.81%至4543.6美元/盎司,美债10年期TIPS上升0.17个百分点至2.10%;SPDR黄金持仓增加5.99吨至1039.99吨。
- 市场动态:黄金受地缘政治风险影响,市场整体呈现强势震荡格局;中美元首会晤、欧盟加强跨境公共卫生协调机制、伊朗与美国的谈判等事件影响市场情绪。
小金属及稀土行情综述
- 稀土:氧化镨钕价格环比下降2.31%,供改与备库助力价格上涨。
- 钨:钨价环比下降19.97%,价格回调更多系贸易商获利了结。
- 锑:锑锭价格环比下降0.63%,锑精矿价格持平,看好后续出口修复带来的价格弹性。
- 钼:钼精矿价格环比上涨10.50%,钼铁价格环比上涨6.93%,产业链上下游去库,顺价逻辑逐步兑现。
- 锡:锡价环比下降0.29%,近期价格回调系宏观冲击,中长期看供需格局将长期向好。
- 镍:LME镍价环比下降2.5%至1.89万美元/吨,上期所镍价环比下降13.2%至13.43万元/吨,镍库存环比下降0.1万吨至27.57万吨。
能源金属行情综述
- 锂:SMM碳酸锂均价+3.1%至19.65万元/吨,氢氧化锂均价+9.3%至18.40万元/吨;碳酸锂产量环比上升,库存略降;市场成交呈现“下跌时活跃、高位时清淡”的特征。
- 钴:长江金属钴价-0.1%至42.50万元/吨,钴中间品CIF价持平,硫酸钴价持平,四氧化三钴价持平,氯化钴-0.1%至11.55万元/吨。
- 镍:LME镍价环比下降2.5%至1.89万美元/吨,上期所镍价环比下降13.2%至13.43万元/吨,LME镍库存环比下降0.1万吨至27.57万吨;镍需求端未见明显起色,下游维持刚需采购节奏。
风险提示
- 供给不及预期
- 新能源产业景气度不及预期
- 宏观经济波动