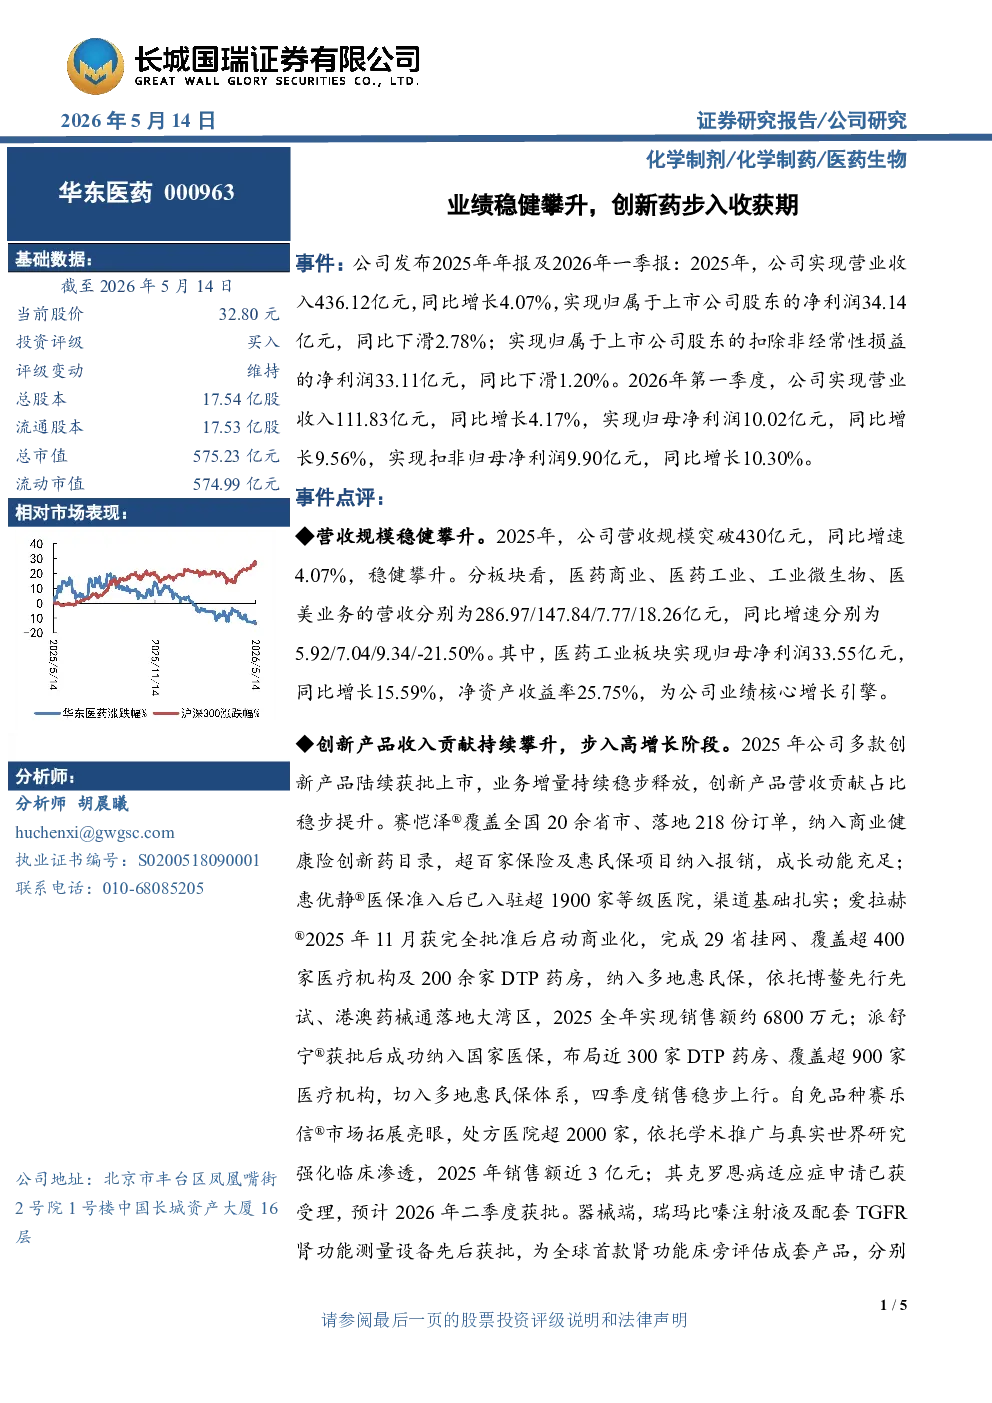
华东医药2025年业绩稳健增长,创新药步入收获期。公司2025年营收436.12亿元,同比增长4.07%;归母净利润34.14亿元,同比下滑2.78%;扣非归母净利润33.11亿元,同比下滑1.20%。2026年Q1营收111.83亿元,同比增长4.17%;归母净利润10.02亿元,同比增长9.56%;扣非归母净利润9.90亿元,同比增长10.30%。
核心观点与关键数据:
- 营收稳健攀升:2025年营收规模突破430亿元,同比增长4.07%。分板块看,医药商业(286.97亿元,+5.92%)、医药工业(147.84亿元,+7.04%)、工业微生物(7.77亿元,+9.34%)、医美(18.26亿元,-21.50%)。医药工业板块是核心增长引擎,2025年归母净利润33.55亿元,同比增长15.59%,净资产收益率25.75%。
- 创新产品放量:多款创新产品获批上市,营收贡献占比提升。赛恺泽®覆盖20余省市,纳入商业健康险;惠优静®入驻超1900家医院;爱拉赫®全年销售额约6800万元;派舒宁®纳入医保,四季度销售稳步上行;赛乐信®销售额近3亿元,克罗恩病适应症申请已获受理。2025年医药工业板块创新产品销售及代理服务收入23.4亿元,同比增长64.2%,占比15.81%。
- 研发管线丰富:创新药研发管线近100项,2025年研发投入29.82亿元,同比增长11.36%,直接研发支出24.72亿元,同比增长39.64%。肿瘤领域(爱拉赫®、马来酸美凡厄替尼片获批,ADC药物管线推进中)、内分泌领域(HDM1002、HDM1005、司美格鲁肽等研发进展)、自免领域(乌司奴类似药获批,HDM3016等III期临床达终点)。
- 医美业务承压:受市场周期调整与竞争加剧影响,2025年医美板块营收18.26亿元,同比下降21.50%,其中Sinclair(-0.95%)、欣可丽中国(-31.50%)。
投资建议与风险提示:
预计2026-2028年归母净利润分别为38.96/41.83/48.56亿元,EPS分别为2.22/2.39/2.77元,对应PE为15/14/12倍。维持“买入”评级,认为公司经营稳健,创新药放量与研发储备奠定长期潜力,医美短期承压不改长期价值。风险提示包括医药政策风险、新药研发进度不及预期、产品降价风险。