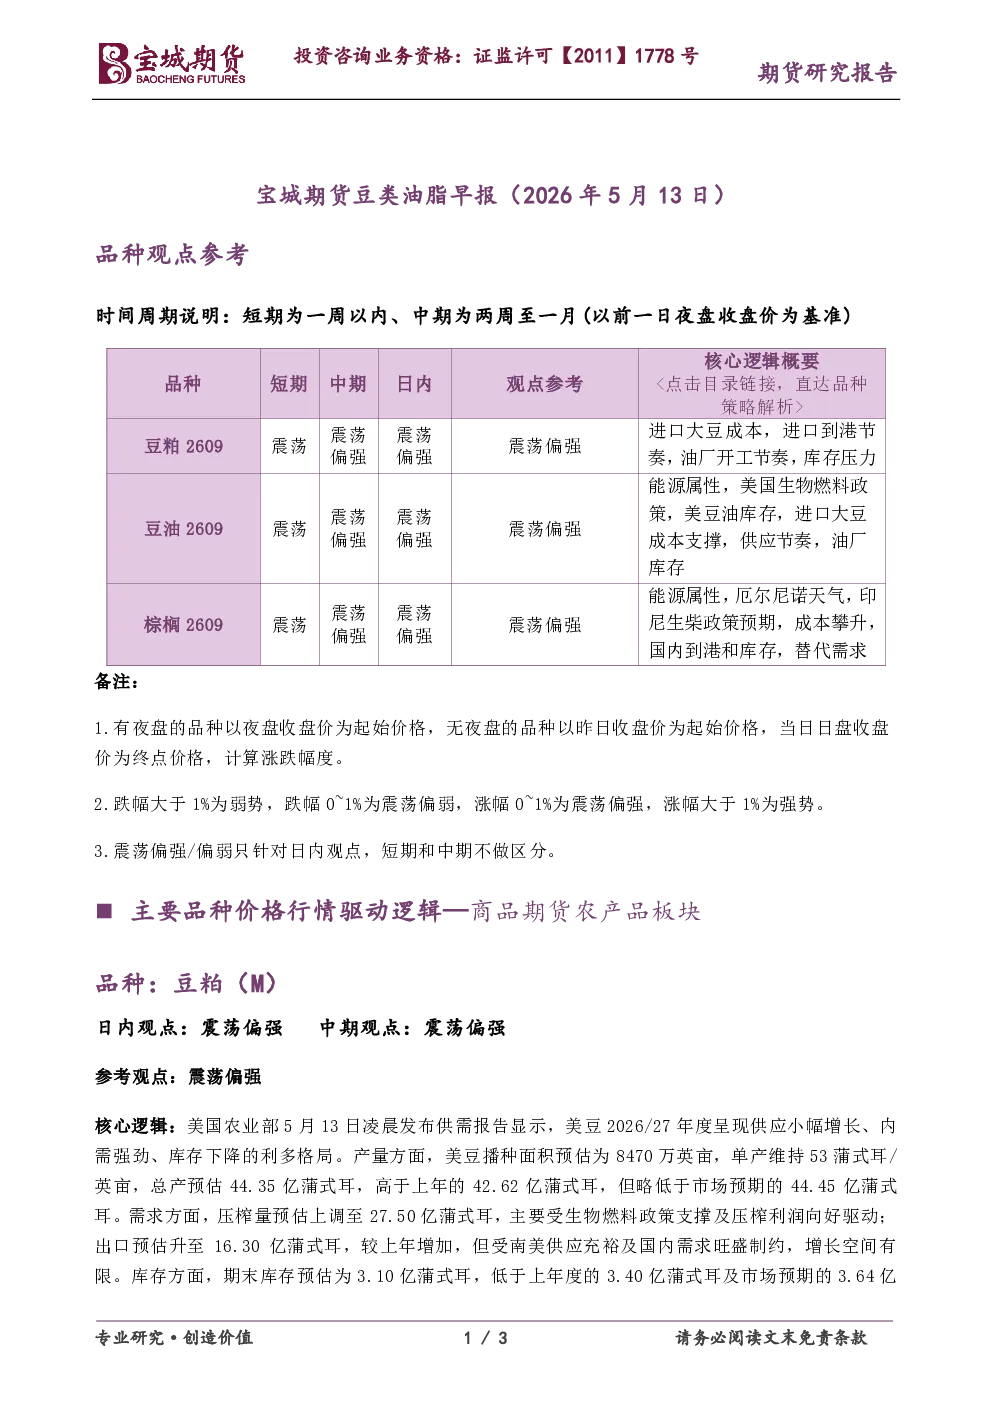
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡偏强
- 核心逻辑:美国农业部5月13日供需报告显示,美豆2026/27年度供应小幅增长,但内需强劲,库存下降,整体利多。具体数据:产量预估44.35亿蒲式耳(略低于预期),压榨量预估27.50亿蒲式耳(上调),出口预估16.30亿蒲式耳(增加),期末库存预估3.10亿蒲式耳(低于预期)。报告提振美豆期价创近两个月新高,小麦价格飙升及伊朗战争推升能源成本也提供额外支撑。新年度美豆供需格局趋紧,国内进口大豆成本上移,豆粕期价有望维持偏强运行。
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡偏强
- 核心逻辑:马棕超预期累库令供需由去库转向累库,国内三大油脂总库存周环比增加2.97%,棕油库存处于历史高位,现货成交清淡,基差承压。短期棕榈油累库趋势难改,但生物柴油政策与远期天气因素提供支撑,价格难以大幅下跌,整体维持高位宽幅震荡,高波动率行情持续。未来需关注中东局势、印尼B50政策、马棕5月出口数据及厄尔尼诺天气对东南亚产量预期的影响。