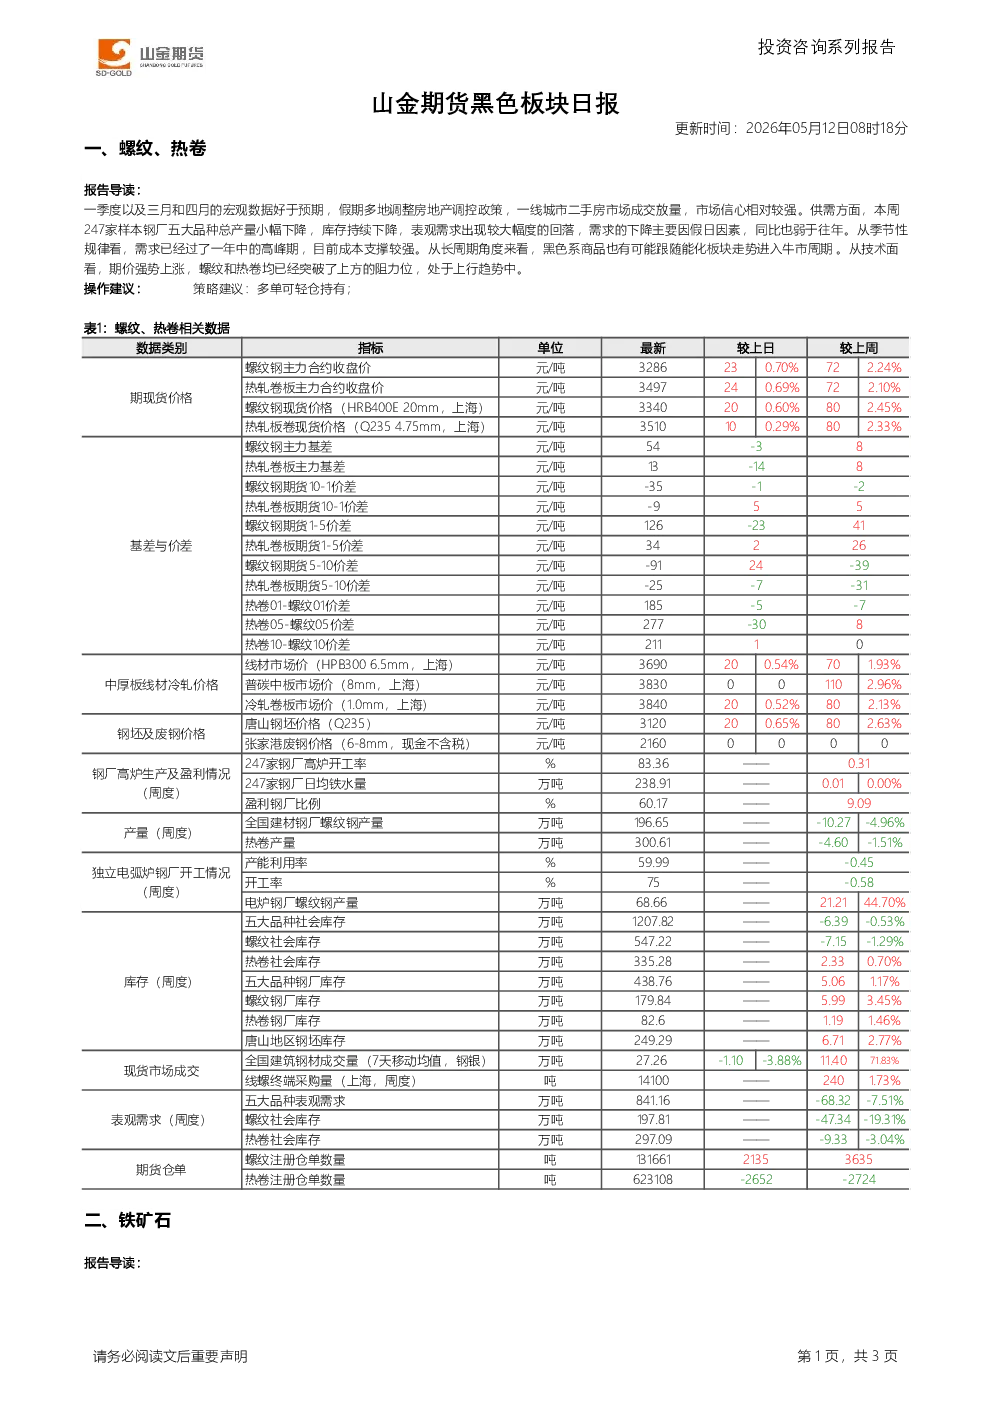
一、螺纹、热卷
- 宏观数据好于预期,房地产调控政策调整,市场信心增强。
- 供需方面,钢厂产量小幅下降,库存持续下降,表观需求因假日因素大幅回落,同比弱于往年。
- 季节性规律显示需求已过高峰期,成本支撑较强,长周期看黑色系可能进入牛市周期。
- 技术面:期价强势上涨,螺纹和热卷突破上方阻力位,处于上行趋势。
- 操作建议:多单可轻仓持有。
二、铁矿石
- 需求方面:市场处于消费高峰期,钢厂产量小幅下降,库存持续下降,但日均铁水产量环比变化不大,同比减少6.73万吨,高炉接近满产,钢材终端需求同比偏弱,铁水产量上涨空间有限。
- 供应方面:铁矿石发运季节性高位,港口库存仍处同期历史纪录高位,头部矿企增加人民币结算比例,中品粉矿供应增加的利空已消化。
- 期价在螺纹热卷上涨带动下持续震荡上行,技术面突破近期震荡区间,可能展开趋势性上行行情。
- 操作建议:耐心等待回调做多机会。
产业资讯
- Mysteel全球铁矿石发运总量2859.4万吨,环比减少489.3万吨。
- 55个港口动力煤库存周环比增335.6万吨至6986.9万吨,创年内新高。
- 山东钢厂焦炭采购价湿熄上调50元/吨,干熄上调55元/吨。
- 印尼推迟增加矿业财政收入计划,暂缓推进相关措施。
- 5月螺纹计划产量813.35万吨,增幅1.43%,但日产26.24万吨,环比降1.84%。
- 5月样本钢厂长材出口排产量78.2万吨,环比减0.9万吨。
- 中国47港铁矿石到港总量2410.6万吨,环比减少170.0万吨。
(资讯和数据来源:iFind、Wind、Bloomberg、MySteel、SMM)