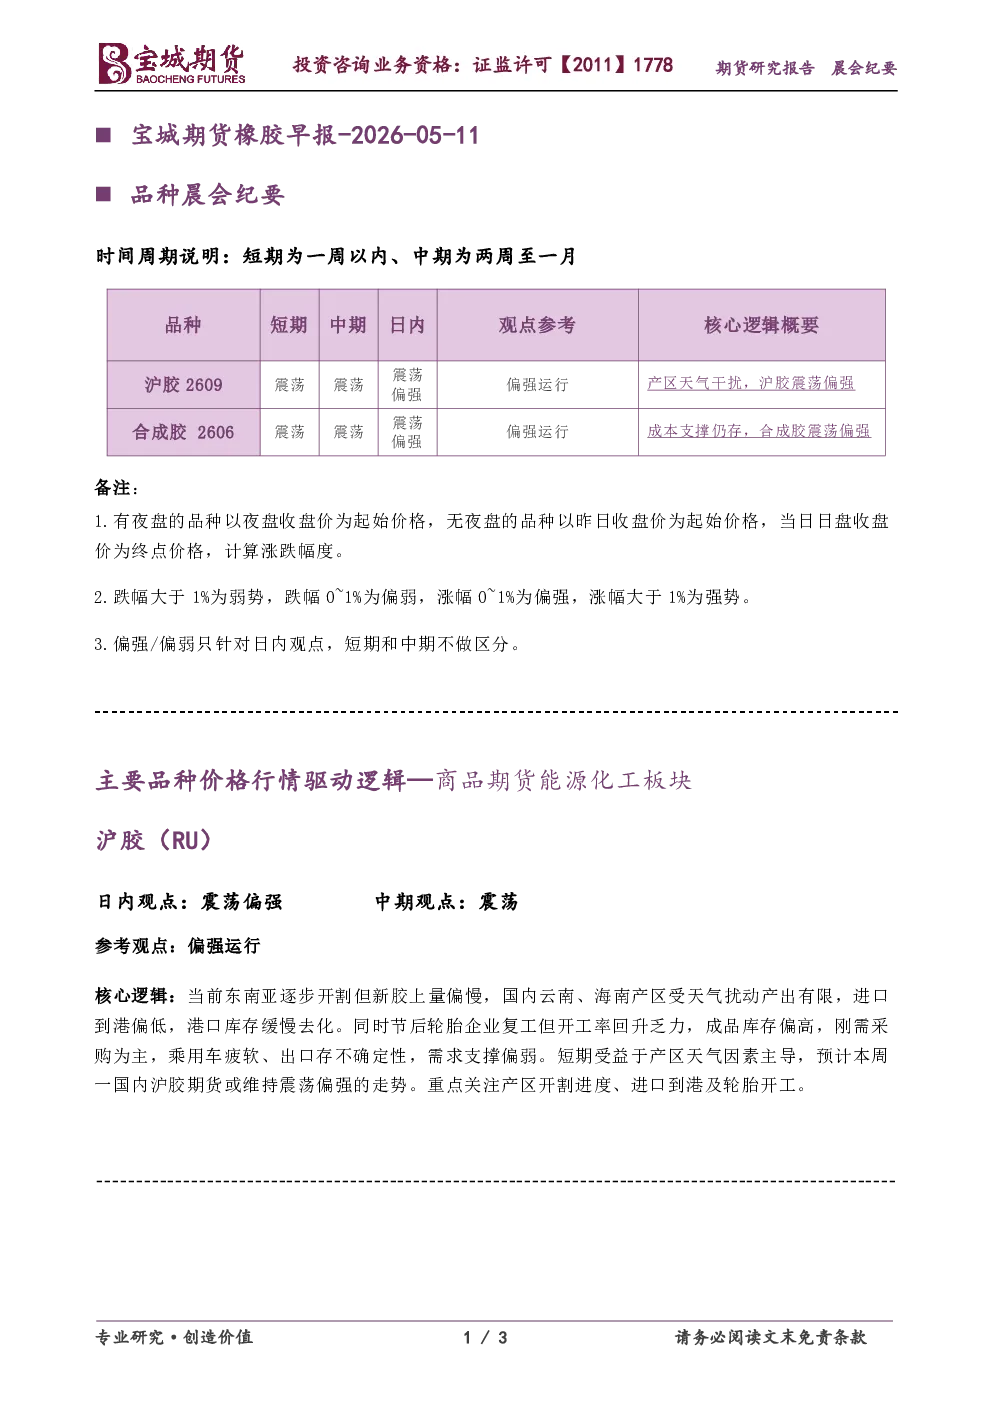
品种晨会纪要
时间周期说明
备注
- 有夜盘的品种以夜盘收盘价为起始价格,无夜盘的品种以昨日收盘价为起始价格,当日日盘收盘价为终点价格,计算涨跌幅度。
- 跌幅大于1%为弱势,跌幅0~1%为偏弱,涨幅0~1%为偏强,涨幅大于1%为强势。
- 偏强/偏弱只针对日内观点,短期和中期不做区分。
主要品种价格行情驱动逻辑—商品期货能源化工板块
日内观点:震荡偏强
中期观点:震荡
参考观点:偏强运行
核心逻辑
-
天然橡胶(IR):
- 东南亚开割但新胶上量偏慢,国内云南、海南产区受天气扰动产出有限,进口到港偏低,港口库存缓慢去化。
- 节后轮胎企业复工但开工率回升乏力,成品库存偏高,刚需采购为主,乘用车疲软、出口存不确定性,需求支撑偏弱。
- 短期受益于产区天气因素主导,预计本周一国内沪胶期货或维持震荡偏强的走势。
- 重点关注产区开割进度、进口到港及轮胎开工。
-
合成胶(BR):
- 近期中东地缘因素有所弱化,美伊稳步推进和谈,不过依然存在曲折和分歧。
- 国内顺丁橡胶装置利润修复,开工率低位小幅回升,但5月仍有部分装置计划检修,供应增量有限;进口货源到港平稳,港口库存处中性水平。
- 需求端节后轮胎企业复工缓慢,成品库存偏高,刚需采购为主,出口订单偏弱,需求端支撑不足。
- 鉴于短期国内外原油期货震荡企稳,成本支撑仍在,预计本周一国内合成橡胶期货或将呈震荡偏强走势。
仅供参考,不构成任何投资建议