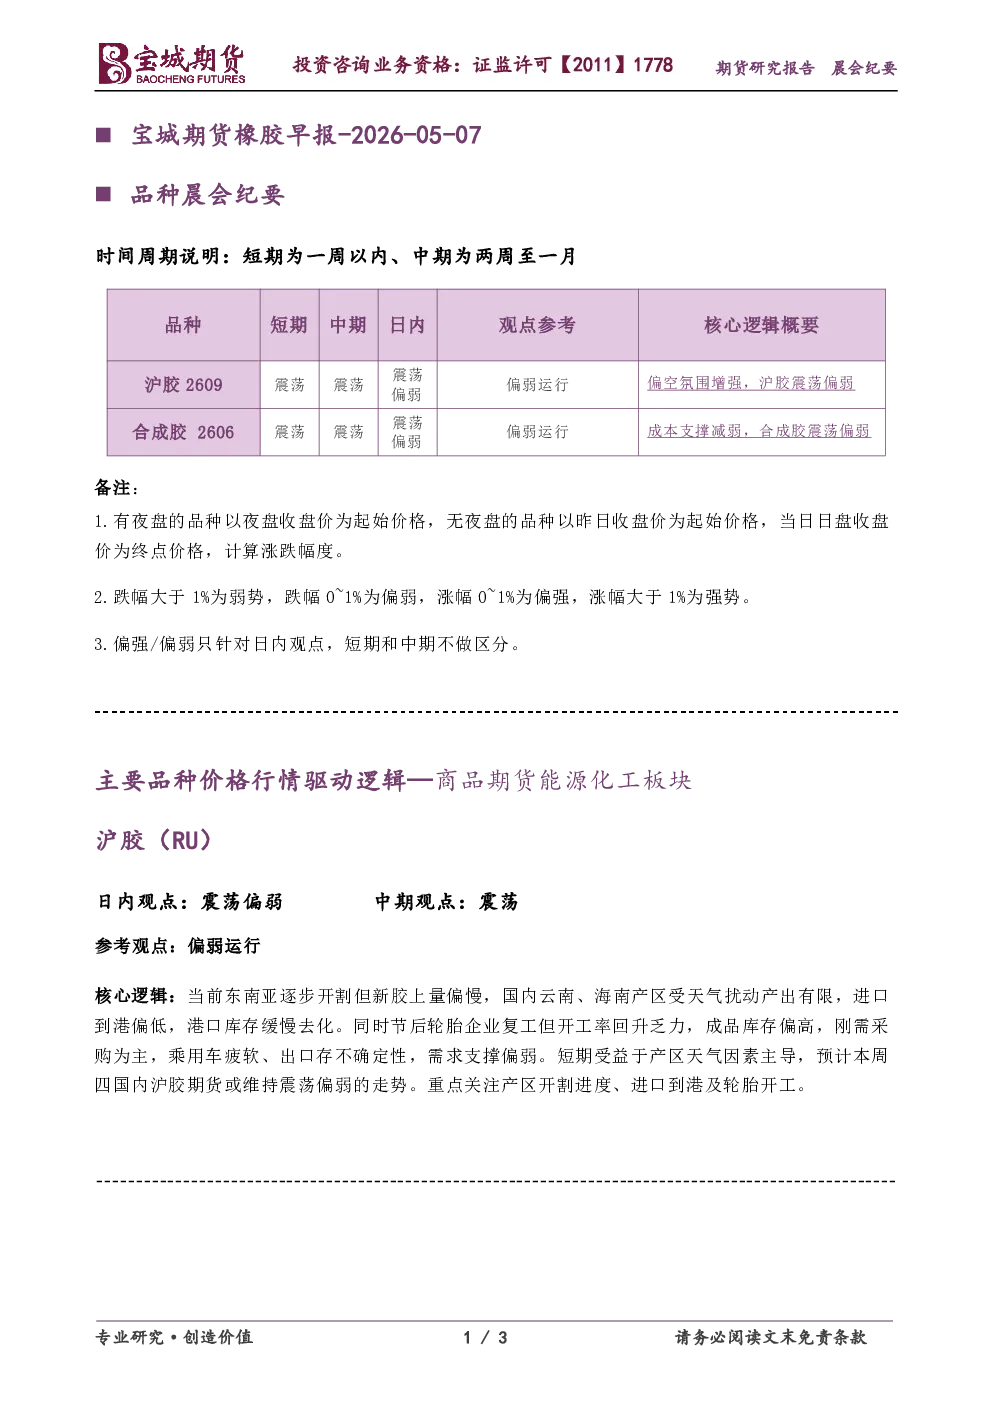
沪胶(RU)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:东南亚逐步开割但新胶上量偏慢,国内云南、海南产区受天气扰动产出有限,进口到港偏低,港口库存缓慢去化。节后轮胎企业复工但开工率回升乏力,成品库存偏高,刚需采购为主,乘用车疲软、出口存不确定性,需求支撑偏弱。短期受益于产区天气因素主导,预计本周四国内沪胶期货或维持震荡偏弱的走势。
- 重点关注:产区开割进度、进口到港及轮胎开工
合成胶(BR)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:中东地缘因素弱化,国际油价震荡回调,拖累丁二烯成本支撑减弱,亚洲乙烯装置检修预期降温,外盘合成胶偏弱运行。国内顺丁橡胶装置利润修复,开工率低位小幅回升,但5月仍有部分装置计划检修,供应增量有限;进口货源到港平稳,港口库存处中性水平。需求端节后轮胎企业复工缓慢,成品库存偏高,刚需采购为主,出口订单偏弱,需求端支撑不足。
- 影响因素:成本端回落与需求疲弱共同压制价格
- 重点关注:成本端变化及需求恢复情况